
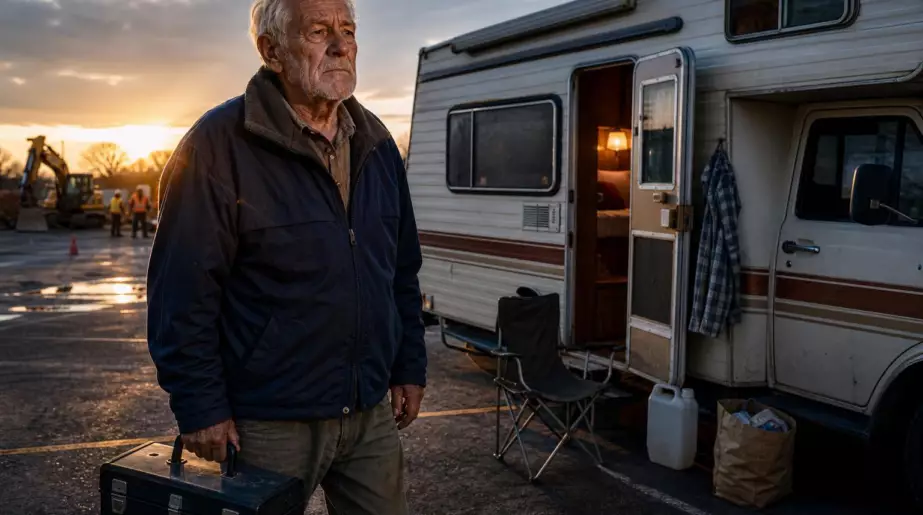
- Richard, 81 ans, vit dans un camping-car et travaille encore faute d’avoir épargné suffisamment pour financer sa retraite, illustrant comment les difficultés financières peuvent s’installer ou s’aggraver avec l’âge.
- Le camping-car réduit les dépenses de logement mais n’élimine pas toutes les charges : carburant, assurance, entretien, stationnement et soins restent incontournables.
- Préparer sa retraite en amont, vérifier régulièrement son relevé de carrière et constituer une épargne de précaution permettent d’éviter qu’un imprévu n’oblige à reprendre un emploi ou à accepter une vie précaire.
Concrètement en France
- En France, le cumul emploi-retraite est légal et permet de percevoir sa pension tout en exerçant une activité, avec des règles précises selon le régime et la carrière.
- Pour les retraités aux ressources très faibles, il existe une allocation de solidarité aux personnes âgées, versée sous conditions de ressources et de résidence.
- Vivre à l’année en camping-car reste juridiquement fragile en France, car le stationnement prolongé est réglementé par les communes et une adresse de domiciliation est nécessaire pour les droits sociaux.
- À retenir : le niveau de la pension dépend de l’ensemble de la carrière, d’où l’intérêt de vérifier son relevé de carrière avant le départ à la retraite.
Les repères
- Richard, 81 ans, vit dans un camping-car et continue de travailler pour couvrir ses dépenses faute d’épargne suffisante constituée durant sa vie active
- Le camping-car réduit la dépense majeure de logement mais n’élimine pas les coûts: carburant, assurance, entretien, alimentation, soins et stationnement restent obligatoires
- Les difficultés financières à la retraite dépendent de la carrière entière, du patrimoine accumulé et de la capacité à absorber les imprévus médicaux ou techniques
- Le manque d’épargne transforme chaque imprévu en risque immédiat, même avec une pension régulière versée chaque mois
À 81 ans, Richard vit dans un espace réduit sur roues tout en conservant une activité professionnelle pour joindre les deux bouts.
Son parcours illustre une réalité qui touche de nombreux retraités : lorsque l’épargne accumulée ne suffit pas, l’âge ne met pas forcément fin au travail. Pour limiter ses dépenses de logement, Richard a fait le choix de vivre dans son camping-car. Une solution qui apporte une forme de liberté, mais qui révèle aussi la fragilité de son budget.
À 81 ans, il continue de travailler pour couvrir ses dépenses
Richard ne s’attendait sans doute pas à devoir encore exercer une activité à cet âge. Pourtant, ses ressources ne lui permettent pas de vivre sans revenu complémentaire. Il explique ne pas avoir mis assez d’argent de côté au cours de sa vie active pour financer sereinement ses années de retraite.
Pour Richard, le travail n’est pas un simple passe-temps : il reste une nécessité financière.
Le constat est rude. Beaucoup imaginent que la retraite marque le début d’une période plus calme, avec du temps pour soi et moins de contraintes. Dans les faits, le montant de la pension dépend d’une carrière entière : salaires perçus, périodes travaillées, interruptions professionnelles, cotisations versées et patrimoine constitué.
Quand une personne a connu des emplois modestes, des périodes de chômage, des dépenses de santé élevées ou des accidents de parcours, la marge devient vite étroite. À cela s’ajoute le coût du logement, qui représente souvent le premier poste de dépenses après la retraite.
Le camping-car comme réponse au prix du logement
En vivant dans un camping-car, Richard évite un loyer classique, des charges d’immeuble et une partie des dépenses liées à un logement fixe. Ce choix peut alléger un budget, surtout dans les zones où les loyers ont fortement augmenté.
Mais cette vie nomade n’a rien d’un long voyage de vacances. Il faut trouver un endroit autorisé pour stationner, gérer l’eau, l’électricité, le chauffage et l’entretien du véhicule. Il faut aussi anticiper les pannes. Une réparation mécanique imprévue peut rapidement déséquilibrer des finances déjà tendues.
Une économie qui a ses limites
Un camping-car ne supprime pas toutes les dépenses. Richard doit toujours payer son alimentation, son carburant, son assurance, ses soins, ses communications et l’entretien courant de son véhicule. Les nuits sur des aires aménagées ou dans des campings peuvent aussi représenter un coût régulier.
- Le carburant pèse lourd lorsque les déplacements sont fréquents.
- Le chauffage devient un enjeu durant les périodes froides.
- L’assurance du véhicule et les réparations restent incontournables.
- L’accès à une douche, à une laverie ou à des sanitaires peut être payant.
- Le stationnement de longue durée est encadré dans de nombreuses communes.
Cette formule peut donc réduire une dépense majeure, sans offrir une sécurité absolue. Le véhicule devient à la fois une maison, un moyen de transport et parfois le dernier filet de protection face à la hausse du coût de la vie.
Une retraite insuffisante ne concerne pas seulement les plus jeunes retraités
Le cas de Richard rappelle que les difficultés financières peuvent s’installer ou s’aggraver avec l’âge. Les dépenses médicales augmentent parfois au fil des années. Une séparation, un deuil, une dette ancienne ou une hausse des prix peut aussi bouleverser un équilibre déjà fragile.
La retraite ne dépend pas uniquement de la pension versée chaque mois. La situation patrimoniale compte beaucoup. Une personne propriétaire de son logement sans crédit n’a pas les mêmes charges qu’un retraité locataire. De même, disposer d’une épargne de précaution peut permettre d’absorber une panne de voiture, une facture d’énergie élevée ou une dépense de santé non prévue.
Le manque d’épargne transforme chaque imprévu en risque immédiat, même lorsqu’une pension régulière est versée.
Pour Richard, le maintien d’une activité professionnelle permet sans doute de conserver un revenu, mais aussi un rythme et des contacts sociaux. Travailler passé 80 ans peut être choisi par envie. Dans son cas, il s’agit d’abord d’une réponse à une contrainte matérielle.
Préparer les années de retraite avant qu’il ne soit trop tard
Son témoignage remet en lumière une question souvent repoussée : à quel moment faut-il préparer sa retraite ? Il n’existe pas d’âge unique, car chaque situation est différente. Commencer tôt permet tout de même de répartir l’effort d’épargne sur une période plus longue.
La première étape consiste à connaître ses droits. Beaucoup de salariés ne consultent leur relevé de carrière que peu de temps avant leur départ. Or, ce document peut contenir des oublis ou des périodes incomplètes. Une année non prise en compte peut réduire le montant futur de la pension.
Quelques vérifications utiles au fil d’une carrière
L’épargne de précaution ne doit pas forcément être très élevée au départ. Même des versements modestes et réguliers peuvent constituer un matelas utile avec le temps. L’objectif n’est pas seulement de compléter une pension : il s’agit aussi d’éviter qu’un incident banal oblige à vendre un bien, à s’endetter ou à reprendre un emploi faute d’alternative.
Vivre sur la route demande aussi une organisation rigoureuse
Le quotidien dans un camping-car exige une certaine autonomie physique. Monter et descendre du véhicule, vidanger les eaux usées, remplir les réserves, porter des courses ou gérer les petits travaux deviennent plus compliqués avec l’avancée en âge.
La sécurité doit aussi rester une priorité. Un stationnement isolé peut exposer à des vols ou à un sentiment d’insécurité. À l’inverse, les aires dédiées offrent souvent davantage de services, mais elles limitent parfois la durée de présence. Le choix du lieu dépend donc autant du budget que de l’état de santé et du besoin de stabilité.
Richard a trouvé dans son véhicule une manière de réduire ses charges tout en restant actif. Son histoire ne raconte pas une retraite insouciante sur les routes. Elle montre plutôt ce qui arrive lorsque les ressources disponibles ne suivent pas le rythme des dépenses, même après une vie entière de travail.
