- En France, la règle que beaucoup découvrent trop tard est simple : un chèque a une durée de validité de un an et huit jours à compter de sa date d’émission. Passé ce délai, la banque n’est plus…
- Le premier geste consiste à regarder la date inscrite en haut à droite, puis à compter précisément un an et huit jours. Si l’échéance approche, déposez le chèque sans attendre, même si vous préférez habituellement utiliser les services…
- Un chèque retrouvé n’est pas toujours un simple oubli administratif. Il peut évoquer un service rendu, un cadeau jamais encaissé, une succession ou une période de vie que l’on pensait rangée. Cette petite feuille de papier rappelle aussi…
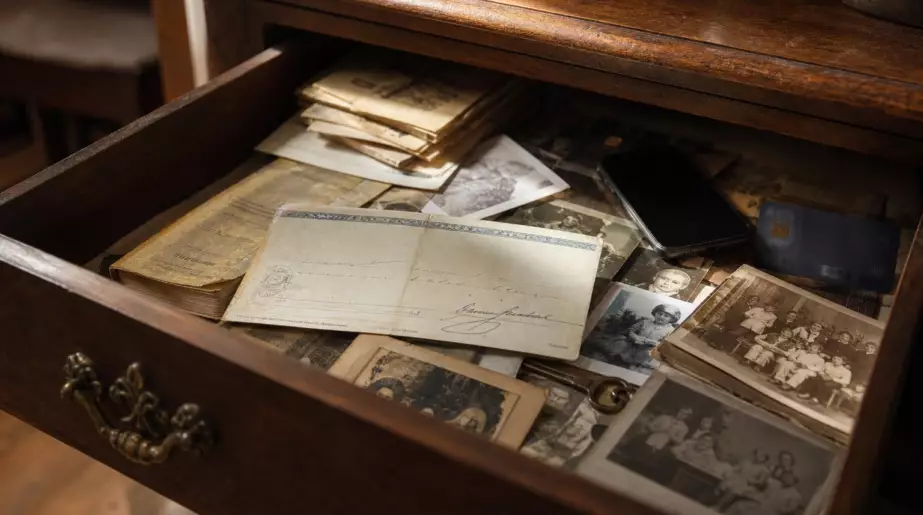
Un dimanche après-midi, en rangeant une vieille commode, on tombe parfois sur bien plus qu’un ticket de caisse jauni. Entre deux photos et un manuel d’électroménager, un chèque apparaît, signé, daté, jamais déposé. Son montant peut être modeste ou, au contraire, faire immédiatement accélérer le cœur. La première réaction est souvent la même : « Est-ce que je peux encore l’encaisser ? »
Nous connaissons tous ce moment un peu embarrassant où l’on se demande si l’on a laissé filer de l’argent par simple oubli. Le papier semble intact, la signature est là, le compte bancaire du débiteur existe peut-être encore… mais les règles bancaires, elles, n’ont rien d’un souvenir de tiroir. Un chèque ne vieillit pas toujours aussi bien qu’un pull oublié. La réponse dépend surtout de sa date d’émission.
Un chèque n’est généralement encaissable que pendant un an et huit jours
En France, la règle que beaucoup découvrent trop tard est simple : un chèque a une durée de validité de **un an et huit jours** à compter de sa date d’émission. Passé ce délai, la banque n’est plus tenue de l’accepter à l’encaissement. Dans la pratique, l’application bancaire ou le guichet peut donc refuser le dépôt, même si le chèque paraît parfaitement lisible et que son signataire avait les fonds nécessaires à l’époque.
Imaginez un chèque de 85 euros offert par une tante pour un anniversaire, daté du 12 septembre 2025. Il peut, en principe, être présenté à l’encaissement jusqu’au 20 septembre 2026. Le 21 septembre, l’établissement bancaire peut le rejeter. Huit jours, cela paraît presque dérisoire face à une année entière, et pourtant cette petite marge compte. Beaucoup de Français se font surprendre à quelques jours près, notamment après un déménagement ou une longue période sans consulter leurs papiers.
Cette durée ne signifie pas que la personne qui a émis le chèque n’a plus aucune dette au bout d’un an et huit jours. Elle signifie que le morceau de papier, lui, a perdu sa force comme moyen de paiement bancaire. La créance peut encore exister selon le contexte : remboursement entre proches, salaire, facture, caution ou prestation non réglée. Soyons honnêtes : personne ne fait vraiment cela tous les jours, vérifier la date de chaque chèque avant de le glisser dans une enveloppe.
Avant de renoncer, quelques réflexes peuvent éviter une mauvaise surprise
Le premier geste consiste à regarder la date inscrite en haut à droite, puis à compter précisément un an et huit jours. Si l’échéance approche, déposez le chèque sans attendre, même si vous préférez habituellement utiliser les services en ligne. Prenez aussi une photo recto-verso avant le dépôt et conservez le bordereau. En cas de difficulté ou de rejet, ces éléments peuvent aider à retracer la situation auprès de votre banque ou de l’émetteur.
Si le délai est dépassé, le plus simple reste souvent de contacter la personne ou l’entreprise qui a signé le chèque. Un nouvel exemplaire, un virement bancaire ou un paiement par carte peut régler l’affaire en quelques minutes. Il n’y a aucune honte à le demander, surtout lorsqu’il s’agit d’un oubli sincère. L’erreur fréquente consiste à déposer malgré tout le vieux chèque en espérant que « ça passera » : cela peut seulement retarder la résolution et créer de la confusion dans les comptes.
Attention aussi aux situations plus sensibles, comme une facture impayée ou un remboursement qui tarde depuis longtemps. La durée de validité du chèque n’efface pas automatiquement le droit de réclamer une somme due, mais les règles de prescription varient selon la nature de la dette.
« Un chèque périmé ne vaut plus comme instrument de paiement, mais il peut révéler une obligation qui n’a pas disparu. »
Avant d’agir, gardez en tête ces repères :
- vérifier la date d’émission exacte ;
- ne pas confondre validité du chèque et existence de la dette ;
- privilégier un contact écrit si la somme est élevée ;
- demander conseil à une association de consommateurs en cas de litige.
Le vieux chèque peut raconter une histoire, mais la banque regarde la date
Un chèque retrouvé n’est pas toujours un simple oubli administratif. Il peut évoquer un service rendu, un cadeau jamais encaissé, une succession ou une période de vie que l’on pensait rangée. Cette petite feuille de papier rappelle aussi à quel point nos finances quotidiennes reposent sur des gestes minuscules : ouvrir le courrier, déposer un paiement, classer un justificatif. À l’heure des virements instantanés, le chèque conserve ce côté presque intime, mais il impose encore ses propres délais.
Pour éviter de revivre cette déconvenue, une pochette dédiée aux chèques à encaisser peut suffire, avec un rappel dans son téléphone dès réception. Les professionnels ont intérêt à suivre les règlements non déposés dans un tableau simple, surtout lorsque les montants s’accumulent. Le chèque reste courant dans certains secteurs, chez les artisans, les associations, les médecins ou lors de ventes entre particuliers. Le délai d’un an et huit jours mérite donc d’être connu, et pas seulement le jour où l’on vide un tiroir.
La bonne question n’est pas seulement « puis-je encore encaisser ce chèque ? ». Elle devient vite : « puis-je joindre la personne qui l’a émis, et quelle preuve ai-je de ce qui m’était dû ? » Dans une relation apaisée, un message honnête règle souvent le problème. Dans une relation tendue, mieux vaut conserver chaque échange et ne pas laisser le temps ajouter du flou. Un chèque oublié peut sembler anodin ; il révèle parfois une somme, une confiance ou un engagement qui attend encore d’être réglé.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Durée d’encaissement | Un chèque est en principe valable un an et huit jours après sa date d’émission. | Éviter un refus bancaire pour quelques jours de retard. |
| Après l’expiration | La banque peut refuser le chèque, sans que la dette soit automatiquement effacée. | Savoir qu’un virement ou un nouveau chèque peut être demandé. |
| Réflexe utile | Photographier le chèque, le déposer vite et conserver le bordereau. | Disposer de preuves simples en cas de litige ou d’oubli. |