- Nous connaissons tous ce moment où un document de santé paraît plus compliqué qu’une notice d’électroménager. Sur un décompte, la part versée par l’Assurance maladie est généralement lisible ; celle de la complémentaire, beaucoup moins. Les mots «…
- La méthode la plus simple consiste à reprendre douze mois de décomptes, sans chercher à tout comprendre d’un coup. Notez d’un côté les cotisations versées, de l’autre les remboursements complémentaires réellement reçus, puis classez-les : hospitalisation, dentaire, optique,…
- Le passage à la retraite change souvent la relation à la mutuelle. La complémentaire d’entreprise, parfois financée en partie par l’employeur, laisse place à un contrat individuel intégralement payé par l’ancien salarié. La hausse paraît brutale, alors que…
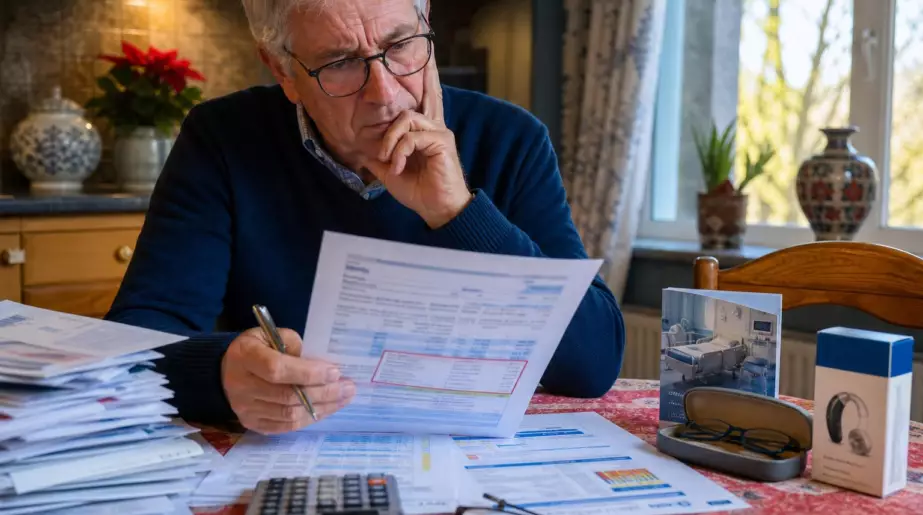
Le relevé arrive souvent entre deux factures, coincé dans une boîte mail déjà trop pleine. On l’ouvre pour vérifier le remboursement d’une consultation, puis le regard tombe sur des lignes techniques : « forfait », « garantie », « plafond annuel », « cotisation », parfois accompagnées d’un montant qui semble ne rien raconter de concret. Pour beaucoup de retraités, ces décomptes deviennent un rappel un peu amer : chaque mois, la mutuelle prélève, tandis que certaines protections restent intactes, année après année. Une paire de lunettes tous les quatre ans, un appareil auditif jamais envisagé, une chambre particulière dont on n’a pas besoin… La question finit par s’installer : paie-t-on trop pour une couverture qui ne sert pas vraiment ? Derrière cette ligne obscure, il y a parfois une réponse dérangeante.
Cette ligne sur votre décompte ne signifie pas toujours ce que vous croyez
Nous connaissons tous ce moment où un document de santé paraît plus compliqué qu’une notice d’électroménager. Sur un décompte, la part versée par l’Assurance maladie est généralement lisible ; celle de la complémentaire, beaucoup moins. Les mots « forfait non utilisé », « plafond disponible » ou « garantie incluse » ne désignent pas un remboursement à venir, mais une possibilité inscrite dans votre contrat. Autrement dit, vous financez aussi des prestations que vous ne consommerez peut-être jamais. C’est le principe même de la mutualisation : chacun cotise, et seuls certains auront besoin d’une hospitalisation longue, de soins dentaires lourds ou d’équipements coûteux.
Marie, 68 ans, l’a découvert en comparant ses relevés sur trois ans. Sa mutuelle lui facturait 112 euros par mois, avec un renfort optique de 450 euros et un forfait médecines douces de 180 euros. Elle n’avait pas changé de lunettes depuis cinq ans, ne consultait ni ostéopathe ni naturopathe, et son dentiste pratiquait des tarifs maîtrisés. Sur l’année, elle avait obtenu 96 euros de remboursements complémentaires hors consultations courantes. Son contrat n’était pas « inutile », mais une partie de ses garanties dormait tranquillement dans les petites lignes. *Et ce sommeil a un prix, prélevé douze fois par an.*
La confusion vient du fait qu’un plafond de remboursement n’est pas une cagnotte personnelle. Si votre contrat annonce 300 euros pour l’optique, cette somme ne vous appartient pas : elle représente le maximum que la mutuelle peut verser dans les conditions prévues. Elle ne se reporte pas forcément l’année suivante et ne se transforme jamais en remboursement libre. La ligne obscure prouve donc surtout une chose : votre contrat contient des garanties potentiellement inadaptées à votre vie actuelle. Pour les retraités dont les revenus baissent au moment du départ du travail, cet écart entre protections achetées et soins réellement utilisés mérite un vrai regard.
Comment vérifier si votre mutuelle correspond encore à votre quotidien
La méthode la plus simple consiste à reprendre douze mois de décomptes, sans chercher à tout comprendre d’un coup. Notez d’un côté les cotisations versées, de l’autre les remboursements complémentaires réellement reçus, puis classez-les : hospitalisation, dentaire, optique, audiologie, consultations, médecines douces. Le résultat peut surprendre, surtout lorsqu’une garantie très généreuse ne sert jamais. Attention tout de même à ne pas juger un contrat sur une seule année : une couronne dentaire, une chute ou une opération peuvent bouleverser les comptes. L’idée n’est pas de supprimer toute protection, mais de repérer les options **surdimensionnées**.
Une erreur fréquente consiste à regarder uniquement le prix mensuel. Une mutuelle à 65 euros peut finalement coûter plus cher qu’un contrat à 85 euros si elle rembourse mal une hospitalisation ou les dépassements d’honoraires d’un spécialiste que vous consultez régulièrement. À l’inverse, conserver un niveau maximal en optique alors que l’on porte les mêmes lunettes depuis six ans n’a pas toujours de sens. Soyons honnêtes : personne ne fait vraiment cela tous les jours. Pourtant, une heure passée avec son tableau de garanties peut éviter des centaines d’euros de cotisations mal ajustées sur une année.
Avant de demander un changement, appelez votre organisme et réclamez le tableau des garanties complet, pas seulement la brochure commerciale. Demandez aussi si les options peuvent être retirées séparément, si un délai de carence s’applique et si une hausse liée à l’âge est prévue lors de l’échéance annuelle.
« Le bon contrat n’est pas celui qui promet tout, c’est celui qui protège les dépenses que l’on ne pourrait pas assumer seul », rappelle un conseiller en protection sociale.
- Comparez vos cotisations annuelles avec vos remboursements réellement perçus.
- Vérifiez les plafonds, les exclusions et la fréquence de renouvellement des forfaits.
- Gardez une couverture solide pour l’hospitalisation, même si vous consultez peu.
- Examinez les garanties 100 % Santé avant de payer un renfort optique ou dentaire.
À la retraite, payer moins ne veut pas dire être moins bien protégé
Le passage à la retraite change souvent la relation à la mutuelle. La complémentaire d’entreprise, parfois financée en partie par l’employeur, laisse place à un contrat individuel intégralement payé par l’ancien salarié. La hausse paraît brutale, alors que les dépenses fixes prennent déjà davantage de place dans le budget. Beaucoup conservent alors la formule précédente par prudence ou parce qu’ils redoutent les démarches. Or les besoins évoluent : certains consultent davantage, d’autres beaucoup moins, et les garanties utiles à 45 ans ne sont pas forcément celles qui comptent à 70 ans. **Relire son contrat** devient un geste de gestion quotidienne, presque au même titre que vérifier son assurance habitation.
Il faut aussi se méfier d’une idée séduisante : supprimer tous les renforts dès lors qu’ils n’ont pas servi récemment. Une hospitalisation imprévue reste le risque qui peut peser le plus lourd, notamment si l’on souhaite être pris en charge dans un établissement pratiquant des dépassements ou bénéficier d’une chambre individuelle. Le bon équilibre dépend de votre état de santé, de vos praticiens habituels, de votre lieu de vie et de votre épargne disponible. Une mutuelle n’est pas un livret d’épargne, elle protège contre une dépense difficile à absorber. Cette nuance change tout quand on lit ces fameuses lignes inutilisées.
Le décompte de santé peut donc devenir autre chose qu’un document à archiver sans y penser. Il raconte vos habitudes de soins, mais aussi les choix anciens qui continuent de peser sur votre budget. Certaines garanties non utilisées sont rassurantes et méritent d’être conservées ; d’autres ne correspondent plus à votre réalité, et les identifier permet de négocier, d’alléger une formule ou de comparer sans se laisser hypnotiser par un tarif d’appel. Parler de ces documents avec un proche, un conseiller indépendant ou son organisme peut parfois débloquer une situation que l’on croyait figée. La bonne question n’est peut-être pas « combien ma mutuelle rembourse-t-elle ? », mais « que protège-t-elle vraiment, aujourd’hui, dans ma vie ? »
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Une garantie inutilisée n’est pas une cagnotte | Un plafond de remboursement correspond à une protection possible, non à une somme acquise. | Évite d’interpréter à tort les lignes figurant sur les décomptes. |
| Comparer sur douze mois | Mettre face à face les cotisations et les remboursements réellement obtenus par poste. | Permet de repérer les options trop coûteuses ou peu adaptées. |
| Préserver les risques lourds | L’hospitalisation et certains dépassements peuvent coûter cher malgré une bonne santé actuelle. | Aide à réduire son budget sans fragiliser sa protection. |