- Lors d’un divorce, la retraite complémentaire acquise par un salarié reste, en principe, un droit personnel : elle appartient à celui ou celle qui a cotisé. Les points Agirc-Arrco, par exemple, ne sont pas transférés à l’ex-conjoint comme…
- Pour la personne dont le niveau de vie risque de chuter après la rupture, la voie la plus concrète n’est pas le partage direct de la retraite complémentaire, mais la prestation compensatoire. Elle vise à compenser, autant que…
- La retraite complémentaire après un divorce raconte rarement seulement une histoire de points et de calculs. Elle révèle aussi ce que chacun a porté au fil des années : les congés parentaux, les emplois refusés, les déménagements, les…
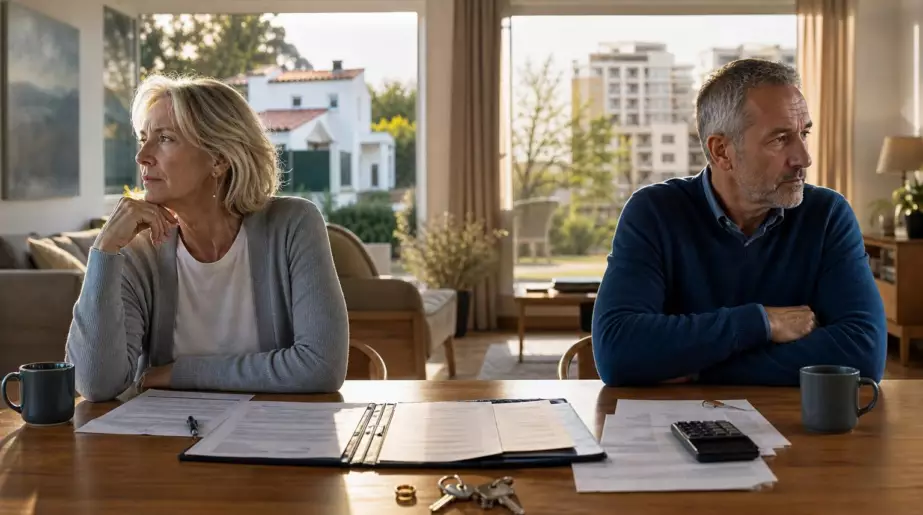
Le jour où Claire a signé les papiers du divorce, elle pensait avoir réglé les grands sujets : l’appartement, le compte joint, la voiture devenue trop chère. Puis une question est revenue, presque en chuchotant, au moment de parler de l’avenir : « Et sa retraite complémentaire, qu’est-ce qu’elle devient ? » Beaucoup de couples découvrent ce point tardivement, quand les émotions sont déjà vives et que les chiffres semblent froids. Pourtant, derrière une pension Agirc-Arrco, un régime de fonctionnaire ou une retraite supplémentaire d’entreprise, il y a souvent des années de travail menées à deux, des sacrifices discrets et parfois des choix de carrière qui ont laissé des traces. La réponse n’est pas toujours celle que l’on imagine.
La retraite complémentaire ne se partage pas automatiquement au moment du divorce
Lors d’un divorce, la retraite complémentaire acquise par un salarié reste, en principe, un droit personnel : elle appartient à celui ou celle qui a cotisé. Les points Agirc-Arrco, par exemple, ne sont pas transférés à l’ex-conjoint comme on pourrait partager l’épargne d’un compte bancaire ou le produit de la vente d’une maison. Cela surprend souvent, surtout lorsque l’un des époux a interrompu sa carrière pour élever les enfants ou suivre l’autre lors d’une mutation. Une pension n’est pas un bien ordinaire : elle est liée à une personne, à son parcours professionnel et à ses cotisations. Le divorce ne crée donc pas, à lui seul, un droit à une part des futures mensualités de l’ex-partenaire.
Marc, 61 ans, l’a appris en préparant son rendez-vous chez le notaire avec son épouse, après trente-deux ans de mariage. Il imaginait qu’elle récupérerait automatiquement une fraction de ses points de retraite complémentaire, puisqu’elle avait travaillé à temps partiel pendant près de quinze ans. En réalité, ses droits Agirc-Arrco restent inscrits sur son propre relevé de carrière, tandis que les droits de son épouse restent sur le sien. Le couple peut tenir compte de cet écart dans la négociation globale, notamment autour de la prestation compensatoire ou du partage d’autres biens. Mais la caisse de retraite, elle, ne découpe pas les points en deux. C’est une nuance juridique, et une différence qui peut peser lourd.
La confusion vient souvent du fait que le divorce entraîne bien une liquidation du régime matrimonial : biens immobiliers, épargne, placements, dettes et parfois avantages professionnels sont examinés. Les droits déjà accumulés dans certains dispositifs d’épargne retraite peuvent entrer dans les discussions patrimoniales selon leur nature et le régime matrimonial choisi. La pension complémentaire obligatoire, elle, obéit à une autre logique. **Elle ne devient pas une pension commune** parce que les époux se séparent. Soyons honnêtes : personne ne fait vraiment cela tous les jours, lire ses relevés de carrière ligne par ligne avant une séparation. Pourtant, ce réflexe évite bien des désillusions lorsque la retraite approche.
Prestation compensatoire, réversion : les deux mécanismes à ne pas confondre
Pour la personne dont le niveau de vie risque de chuter après la rupture, la voie la plus concrète n’est pas le partage direct de la retraite complémentaire, mais la prestation compensatoire. Elle vise à compenser, autant que possible, la disparité créée par le divorce dans les conditions de vie respectives. Le juge, ou les époux dans leur convention de divorce, peut regarder l’âge, la santé, la durée du mariage, les revenus actuels, le patrimoine et les perspectives de retraite. Une projection des pensions futures peut donc compter. Il faut réunir les relevés de carrière, les estimations de retraite et les documents relatifs aux régimes supplémentaires : arriver avec des chiffres précis change souvent la qualité de l’échange.
L’erreur fréquente consiste à attendre le départ à la retraite de l’ex-conjoint pour se demander comment vivre avec un écart de pension devenu évident. À ce stade, la prestation compensatoire a déjà été fixée, ou le divorce est ancien, et les marges de manœuvre sont réduites. Une personne qui a ralenti sa carrière pour la famille ne doit pas minimiser cette réalité par gêne ou par fatigue. Ce n’est pas « réclamer trop », c’est regarder les conséquences concrètes d’une organisation de vie construite à deux. **Les droits futurs ont une valeur aujourd’hui.** Un avocat en droit de la famille, un notaire ou un conseiller spécialisé peut aider à chiffrer cette différence sans transformer la discussion en bataille de tableur.
La pension de réversion répond à une autre situation : elle peut être versée après le décès de l’ancien conjoint, sous réserve des règles du régime concerné et de la situation familiale de chacun. Pour les retraites complémentaires Agirc-Arrco, un ex-conjoint divorcé non remarié peut, sous conditions, bénéficier d’une réversion ; en présence de plusieurs conjoints ou ex-conjoints éligibles, elle est souvent répartie au prorata de la durée des mariages.
« Le divorce n’efface pas toujours les droits liés au mariage, mais il ne transforme pas non plus une pension personnelle en patrimoine partagé. »
- Conservez le jugement de divorce ou la convention enregistrée.
- Vérifiez si un remariage modifie vos droits à réversion.
- Demandez les règles précises à chaque caisse de retraite.
Anticiper les chiffres sans oublier ce qui se joue vraiment
La retraite complémentaire après un divorce raconte rarement seulement une histoire de points et de calculs. Elle révèle aussi ce que chacun a porté au fil des années : les congés parentaux, les emplois refusés, les déménagements, les périodes de chômage ou le temps consacré à la maison. Certains ex-couples parviennent à parler calmement de ces écarts et à bâtir un accord cohérent ; d’autres ont besoin d’un tiers pour remettre les faits à plat. Garder ses relevés, comparer les estimations de pension et poser les questions avant de signer permet de sortir des approximations. Ce n’est pas très romantique, non. Mais la sérénité financière des années à venir se joue souvent dans ces documents que l’on repousse au fond d’un tiroir.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Retraite complémentaire | Les points acquis restent, en principe, attachés au cotisant après le divorce. | Évite de croire à un partage automatique de la pension. |
| Prestation compensatoire | Elle peut intégrer l’écart prévisible entre les futures retraites des ex-époux. | Permet de négocier avec des estimations concrètes. |
| Pension de réversion | Elle peut concerner l’ex-conjoint après un décès, selon les règles du régime et la situation matrimoniale. | Invite à vérifier ses droits sans attendre une urgence. |