- Les codes PIN les plus courants comme 1234, 1111 et 0000 représentent une aubaine pour les fraudeurs qui ont volé une carte, car ce sont les premières combinaisons qu’ils essaient.
- Un bon code doit échapper aux automatismes humains : évitez les dates personnelles, les suites logiques, les répétitions et tout élément visible sur les réseaux sociaux.
- En cas de perte ou de vol, verrouillez immédiatement votre carte via l’application et faites opposition sans attendre, tout en maintenant les alertes de paiement activées.
Concrètement en France
- En France, le code d’une carte bancaire peut souvent être modifié depuis l’application ou l’espace client de la banque, parfois à un distributeur du réseau, mais certains établissements exigent une demande auprès du service client.
- En cas de perte ou de vol, faire opposition au plus vite auprès de sa banque est la démarche clé, car la responsabilité du titulaire est généralement plus limitée après le signalement.
- La réglementation française et européenne encadre le remboursement des opérations non autorisées, mais une négligence grave, comme un code noté avec la carte, peut être opposée au client.
- À retenir : un code sans lien avec une date de naissance ou un numéro de téléphone, et un clavier masqué au moment de la saisie, restent les réflexes les plus utiles.
Les repères
- Les codes PIN les plus courants (1234, 0000, 1111, 1212, 7777) constituent des risques majeurs car les fraudeurs les essaient en priorité après avoir volé une carte
- Une étude de DataGenetics montrait que le code 1234 représentait à lui seul plus de 10 % des codes PIN analysés dans des bases de données divulgués
- Éviter les codes basés sur des dates personnelles, codes postaux ou suites numériques évidentes; choisir plutôt quatre chiffres sans lien avec sa vie privée
- Le code PIN protège les paiements en magasin et retraits, tandis que le cryptogramme au dos protège les achats en ligne; ne jamais les communiquer par téléphone ou SMS
- Masquer le clavier lors de la saisie et ne jamais conserver le code écrit avec la carte pour limiter les risques en cas de vol
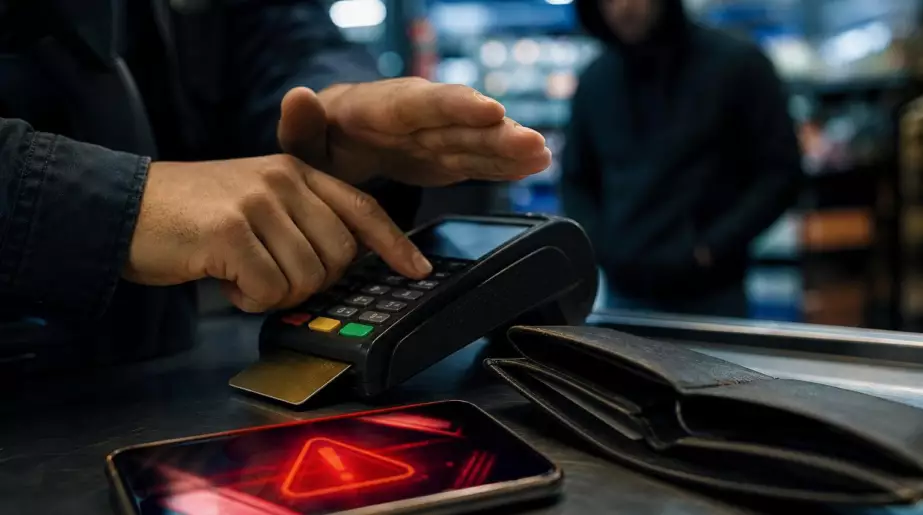
À la caisse d’un supermarché, le geste est devenu automatique : carte insérée, quatre chiffres tapés, ticket rangé à la hâte entre deux reçus. Nous connaissons tous ce moment où le code semble si familier qu’on ne le voit même plus. Pourtant, certains numéros sont tellement répandus qu’ils constituent une aubaine pour un voleur qui aurait mis la main sur une carte, un portefeuille ou un téléphone contenant une note imprudente. Le risque n’est pas qu’un inconnu devine votre code à distance en quelques secondes, mais qu’il tente les combinaisons les plus évidentes après vous avoir observé ou dérobé vos affaires. Si votre code fait partie des grands classiques, un changement peut vous éviter une très mauvaise surprise. Quatre chiffres suffisent parfois à faire basculer une journée.
Ces codes à quatre chiffres que les fraudeurs essaient en premier
Les codes 1234, 0000 ou 1111 paraissent rassurants parce qu’ils ne s’oublient pas. C’est précisément leur défaut. Dans une file d’attente, une personne mal intentionnée n’a besoin que d’un regard furtif sur le terminal, puis d’une occasion pour voler la carte ; elle ne part pas de zéro, elle commence par les combinaisons que des milliers de clients ont choisies avant vous.
Une étude souvent citée de DataGenetics, fondée sur l’analyse de millions de codes PIN divulgués dans des bases de données, plaçait 1234 très loin devant les autres choix : ce code représentait à lui seul plus de 10 % de l’échantillon. Derrière, on retrouvait notamment 1111, 0000, 1212, 7777, 1004, 2000 et 4444. Les habitudes ont évolué, mais la logique humaine, elle, reste étonnamment stable.
Un code prévisible ne vide pas un compte comme par magie : les paiements sont plafonnés, les banques disposent de systèmes de détection et plusieurs erreurs bloquent généralement la carte. Mais il réduit une barrière essentielle au moment où la victime est déjà vulnérable. Une carte volée et un code facile, c’est une combinaison qui peut permettre des paiements, voire un retrait au distributeur avant l’opposition.
Changer son code sans se compliquer la vie : les bons réflexes
Commencez par vérifier si votre banque autorise la modification du code depuis son application, son espace client ou un distributeur de son réseau. Certaines cartes imposent une demande auprès du service client et l’envoi d’un nouveau courrier sécurisé. Choisissez alors quatre chiffres sans lien avec votre date de naissance, votre année de mariage, votre code postal ou les chiffres imprimés sur votre carte.
Le piège le plus courant consiste à transformer un souvenir personnel en code : 1987, 0606, 2501 ou les quatre derniers chiffres d’un numéro de téléphone. C’est humain, surtout quand il faut retenir déjà trop de mots de passe. Soyons honnêtes : personne ne fait vraiment cela tous les jours. Pourtant, une date visible sur un réseau social ou un document perdu devient un indice facile pour quelqu’un qui connaît un peu votre vie.
Un bon code n’a pas besoin d’être impossible à retenir, seulement d’échapper aux automatismes.
« Le meilleur code est celui qui n’évoque rien pour un inconnu, mais qui reste mémorisable sans être écrit dans le portefeuille. »
Quelques règles simples méritent d’être gardées en tête :
- éviter les suites comme 1234, 4321 ou 2468 ;
- ne pas utiliser quatre chiffres identiques ;
- ne jamais conserver le code avec la carte ;
- masquer le clavier, même dans un lieu que l’on croit tranquille.
Le code PIN n’est pas le seul détail à protéger
Une confusion revient souvent : le code PIN sert surtout à valider un paiement en magasin ou un retrait, tandis que le cryptogramme visuel au dos de la carte est demandé pour de nombreux achats en ligne. Ne communiquez ni l’un ni l’autre par téléphone, SMS ou messagerie. Une banque sérieuse ne vous demandera pas de révéler ces données pour « débloquer » une opération urgente.
Le sans-contact peut aussi donner une impression trompeuse. Il facilite les petits achats, dans la limite des paramètres fixés par la banque et la réglementation, mais ne remplace pas éternellement la saisie du code. *La sécurité la plus efficace reste souvent la plus banale : regarder ses notifications et réagir vite quand quelque chose cloche.* Une dépense inconnue mérite une vérification immédiate, même pour quelques euros.
En cas de perte ou de vol, faites opposition sans attendre de savoir si le code a été vu. La plupart des établissements proposent un numéro d’urgence, une fonction de verrouillage temporaire dans l’application ou les deux. Gardez aussi les alertes de paiement activées : elles ne stoppent pas toutes les fraudes, mais elles raccourcissent le délai entre une opération suspecte et votre réaction. Quelques minutes peuvent compter.
Un petit changement qui évite parfois une grande panique
Le code de carte bancaire fait partie de ces détails minuscules auxquels on ne pense qu’après un incident. On se souvient alors de la carte laissée une seconde sur une table, du sac ouvert dans le métro, du regard un peu trop proche derrière soi au distributeur. Changer une combinaison trop évidente ne rend pas invulnérable, mais cela retire un raccourci à celui qui voudrait profiter d’un moment d’inattention.
Il y a aussi une dimension familiale : les adolescents, les parents âgés et les proches peu à l’aise avec les applications bancaires choisissent parfois le code le plus simple par peur de l’oublier. Sans les culpabiliser, parler de ces quatre chiffres peut éviter bien des embarras. Un code personnel, des alertes activées et le réflexe d’opposition forment une protection modeste, mais très concrète, dans la vie réelle.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Codes à éviter | 1234, 1111, 0000, 1212, 7777 et les suites ou répétitions font partie des combinaisons les plus intuitives à tenter. | Repérer immédiatement si son propre code repose sur une habitude trop répandue et décider de le modifier. |
| Choix d’un nouveau PIN | Privilégier quatre chiffres sans date, sans année, sans numéro de téléphone et sans élément visible sur les réseaux sociaux. | Réduire le risque qu’un voleur, ou une personne ayant observé la victime, devine la combinaison après le vol de la carte. |
| Réaction en cas de doute | Verrouiller la carte depuis l’application si possible, vérifier les opérations, puis faire opposition immédiatement en cas de perte ou de fraude. | Limiter les paiements frauduleux et conserver une trace rapide des démarches à transmettre à sa banque. |