- Un bijou ou un lingot hérité n’a pas la même valeur fiscale selon sa catégorie : lingots et pièces d’investissement suivent le régime TMP (11,5 %), tandis que les bijoux au-delà de 5 000 euros sont taxés à 6,5 %.
- Avant de vendre, demandez plusieurs estimations auprès de professionnels différents, exigez une pesée visible et vérifiez les conditions : titrage affiché, frais inclus, retrait des pierres.
- Conservez tous les documents de vente et, si possible, les preuves d’acquisition, car l’option pour la taxation de plus-value peut s’avérer plus avantageuse avec un abattement s’accentuant après deux ans de détention.
Concrètement en France
- L’article porte déjà sur le droit français, donc les règles décrites s’appliquent directement à une vente réalisée en France, chez un professionnel établi sur le territoire.
- En pratique, c’est le plus souvent l’acheteur professionnel qui prélève et reverse la taxe, ce qui explique l’écart entre le prix affiché du métal et la somme réellement encaissée.
- Une option existe dans certains cas pour être imposé sur la plus-value réelle plutôt qu’au forfait, mais elle suppose de pouvoir justifier la date et le prix d’acquisition, ce qui est rare pour un bijou de famille.
- Avant de vendre, il est prudent de demander plusieurs estimations écrites et de vérifier le titrage, car la marge de rachat varie fortement d’un acheteur à l’autre.
Les repères
- La vente d’or est soumise à une taxe forfaitaire sur les métaux précieux (TMP) de 11,5 % du prix de cession pour les lingots et pièces d’investissement
- Les bijoux en or vendus au-delà de 5 000 euros sont taxés à 6,5 % (6 % plus 0,5 % de CRDS), tandis que sous ce seuil la vente peut être exonérée
- Le poids affiché ne correspond pas toujours au poids d’or fin : un bracelet 18 carats contient 75 % d’or, déductions faites pour les fermoirs et éléments non métalliques
- Les pièces de collection comme le Napoléon 20 francs peuvent valoir davantage pour leur rareté et leur millésime que pour leur seule valeur en métal
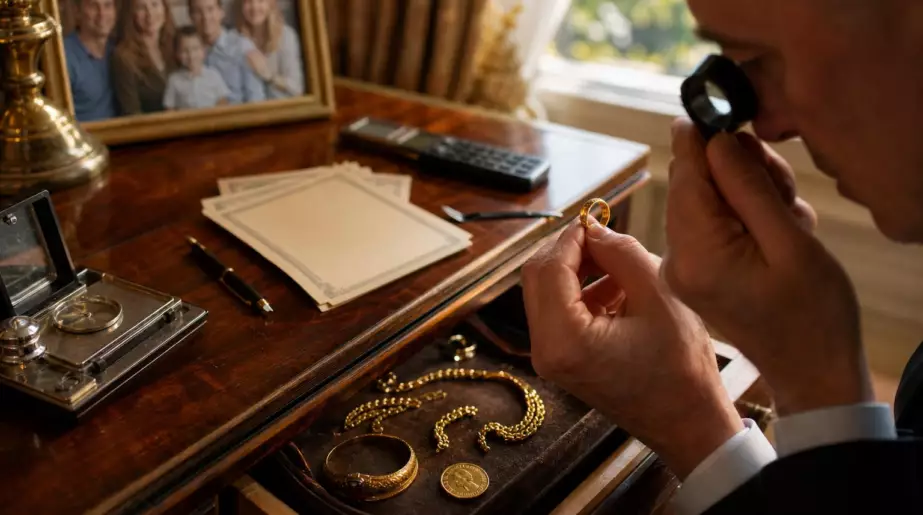
Un samedi matin, en vidant le buffet d’une grand-mère ou en rangeant une boîte oubliée au fond d’un placard, on tombe parfois sur une chaîne cassée, une vieille pièce Napoléon ou une bague dont personne ne connaît vraiment l’histoire. Le premier réflexe est souvent le même : regarder le cours de l’or, faire un calcul rapide, imaginer une petite réserve d’argent bienvenue. Avec les prix élevés du métal jaune, la tentation est compréhensible. Mais entre le poids affiché sur une balance, la pureté réelle du bijou et les taxes à payer, la somme finale peut réserver quelques surprises. Vendre son or n’est pas compliqué. Le faire sans regret demande un peu plus de méthode. Et le fisc, lui, n’oublie pas de s’y intéresser.
Bijoux, pièces, lingots : tout l’or ne se vend pas de la même façon
Nous connaissons tous ce moment où un objet paraît soudain avoir changé de valeur parce que le cours de l’or a grimpé. Pourtant, une bague 18 carats achetée il y a trente ans ne se négocie pas comme un lingot d’un kilo, et une pièce ancienne peut valoir davantage pour sa rareté que pour son simple poids en métal. Le professionnel regarde d’abord le titrage : 24 carats pour l’or pur, 18 carats pour un alliage contenant 75 % d’or, 14 carats pour 58,5 %. Les pierres, les soudures et les parties non métalliques sont aussi prises en compte. Une belle monture ne garantit pas un prix élevé.
Imaginons un bracelet familial de 20 grammes en or 18 carats. Il ne contient pas 20 grammes d’or fin, mais environ 15 grammes, avant les éventuelles déductions liées aux fermoirs ou aux éléments décoratifs. Si le cours de référence est favorable, l’offre peut sembler correcte à première vue ; elle inclut pourtant souvent une marge de rachat, variable selon l’acheteur. Pour une pièce comme le Napoléon 20 francs, le raisonnement diffère : son état, son millésime et la demande des collectionneurs peuvent faire monter son prix au-delà de la valeur du métal. Le poids compte, mais il ne raconte jamais toute l’histoire.
Cette distinction est essentielle au moment de parler fiscalité. Les lingots, lingotins, pièces d’investissement et jetons entrent généralement dans la catégorie des métaux précieux. Les bijoux, objets d’art et objets de collection relèvent d’un régime voisin, avec des nuances qui peuvent changer la taxe due. Soyons honnêtes : personne ne fait vraiment cela tous les jours, pas même les personnes très organisées. Avant de signer un bordereau de vente, mieux vaut donc identifier ce que l’on possède avec précision, plutôt que de le présenter vaguement comme « de l’or de famille ».
La taxe sur l’or : ce qui est prélevé lors de la vente
Pour les métaux précieux, le régime le plus courant est la taxe forfaitaire sur les métaux précieux, appelée TMP. Lors d’une vente en France, elle s’élève à **11,5 % du prix de cession** : 11 % de taxe, auxquels s’ajoute 0,5 % de contribution au remboursement de la dette sociale, la CRDS. Elle concerne notamment les lingots et de nombreuses pièces en or. Le prélèvement est en principe réalisé par l’intermédiaire professionnel, qui reverse ensuite la somme à l’administration. Le vendeur reçoit donc une offre nette ou, selon les cas, un détail distinguant clairement le prix de rachat et la fiscalité.
Les bijoux en or ne suivent pas toujours exactement cette règle. Lorsqu’ils sont vendus pour plus de 5 000 euros, ils peuvent relever d’une taxe forfaitaire de 6 %, à laquelle s’ajoute la CRDS de 0,5 %, soit 6,5 % au total. Sous ce seuil de 5 000 euros, la vente d’un bijou ou d’un objet assimilé peut être exonérée, sous réserve de sa qualification exacte. Attention : il s’agit du prix de vente de l’objet, pas de l’argent que l’on espérait en tirer avant estimation. Une pièce d’or destinée à l’investissement n’est pas un bijou, même si elle dormait dans un écrin.
Il existe aussi une option pour le régime de la plus-value sur biens meubles, parfois plus avantageux lorsque l’on possède des justificatifs sérieux : facture d’achat, acte de succession, inventaire notarié ou document permettant d’établir la date et le prix d’acquisition. Le taux est alors de 36,2 % sur le gain réel, avec un abattement de 5 % par année de détention au-delà de la deuxième ; l’exonération devient totale après vingt-deux ans.
« La bonne question n’est pas seulement : combien vaut mon or aujourd’hui ? C’est aussi : puis-je prouver combien je l’ai payé et depuis quand je le détiens ? »
- Pour un lingot ou une pièce d’investissement : la TMP de 11,5 % s’applique le plus souvent.
- Pour un bijou vendu au-delà de 5 000 euros : la taxe forfaitaire est généralement de 6,5 %.
- Avec une preuve d’achat ou de transmission : l’option pour la taxation de la plus-value peut mériter une simulation.
Avant de vendre : comparer, faire peser et garder des preuves
La première précaution est simple : ne pas accepter la première offre reçue, surtout dans l’urgence. Un comptoir de rachat, un bijoutier, un numismate et une plateforme spécialisée ne valorisent pas forcément les mêmes qualités. Pour un bijou abîmé vendu à la fonte, le cours du gramme et le titrage dominent. Pour une montre en or, une pièce rare ou une création signée, une expertise peut changer complètement la donne. Demander deux ou trois estimations n’a rien d’impoli ; c’est même la façon la plus saine de comprendre ce que l’on vous propose.
Il faut aussi réclamer une pesée visible et vérifier l’unité employée. Certains professionnels annoncent un prix au gramme d’or fin, d’autres un prix pour de l’or 18 carats. La différence est considérable, et les mots peuvent aller très vite au comptoir. Demandez si l’offre inclut les frais, si les pierres sont retirées de la pesée et si la taxe est déjà déduite. Une estimation écrite, même brève, évite les malentendus. Le vendeur n’a pas à connaître tous les rouages du marché, mais il a le droit de repartir avec des chiffres compréhensibles.
La vente d’or à un professionnel suppose en général une pièce d’identité et une traçabilité de l’opération. Le paiement en espèces est strictement encadré en France et, dans la pratique, le virement ou le chèque reste la norme pour ce type de transaction. Gardez le bordereau de vente, l’estimation et toute preuve liée à l’origine de l’objet. Ces papiers peuvent sembler secondaires sur le moment ; ils deviennent précieux en cas de contrôle, de succession ou de contestation sur le prix. **La transparence protège autant le vendeur que l’acheteur.**
Vendre son or, parfois une décision plus personnelle que financière
Un vieux bracelet peut représenter quelques centaines d’euros, une réserve pour réparer une voiture, aider un enfant étudiant ou souffler après une facture imprévue. Il peut aussi rappeler une personne disparue, une promesse, un voyage ou une époque entière. Cette part-là ne se mesure pas sur une balance. Avant de céder un objet de famille, certains choisissent de le photographier, de noter son histoire ou d’en parler avec leurs proches. Ce n’est pas de la nostalgie inutile : une fois fondu, un bijou ne retrouve jamais son visage d’avant.
Le cours de l’or fluctue, parfois fortement, et personne ne peut garantir le « meilleur » jour pour vendre. Attendre quelques semaines peut rapporter davantage, ou moins. L’idée n’est donc pas de jouer au spéculateur avec un collier retrouvé dans un tiroir, mais de savoir pourquoi l’on vend et quel montant net on peut réellement attendre. Une personne qui a besoin de liquidités immédiatement ne fera pas le même choix qu’un collectionneur disposé à chercher un acheteur spécialisé pendant plusieurs mois.
Au fond, vendre de l’or revient à arbitrer entre une valeur affective, une valeur de marché et une règle fiscale souvent découverte trop tard. Prendre une heure pour classer les objets, relever les poinçons, consulter le cours, obtenir plusieurs propositions et vérifier la taxe applicable peut éviter une déception durable. Le sujet mérite aussi d’être partagé autour de soi : beaucoup de familles conservent des pièces ou des bijoux sans savoir ce qu’ils sont réellement, ni ce qu’une vente engagerait. Entre le souvenir et le prix, chacun place le curseur à sa manière.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Identifier l’objet | Bijou, pièce, lingot ou objet de collection ne relèvent pas toujours du même régime. | Éviter de comparer des offres qui ne reposent pas sur les mêmes critères. |
| Anticiper la taxe | La TMP sur les métaux précieux est généralement de 11,5 % ; les bijoux de plus de 5 000 euros peuvent relever d’un taux de 6,5 %. | Calculer un montant net plus proche de la somme réellement perçue. |
| Conserver les justificatifs | Facture, succession, inventaire et bordereau peuvent permettre d’opter pour le régime de la plus-value. | Comparer les options fiscales et sécuriser la transaction. |