
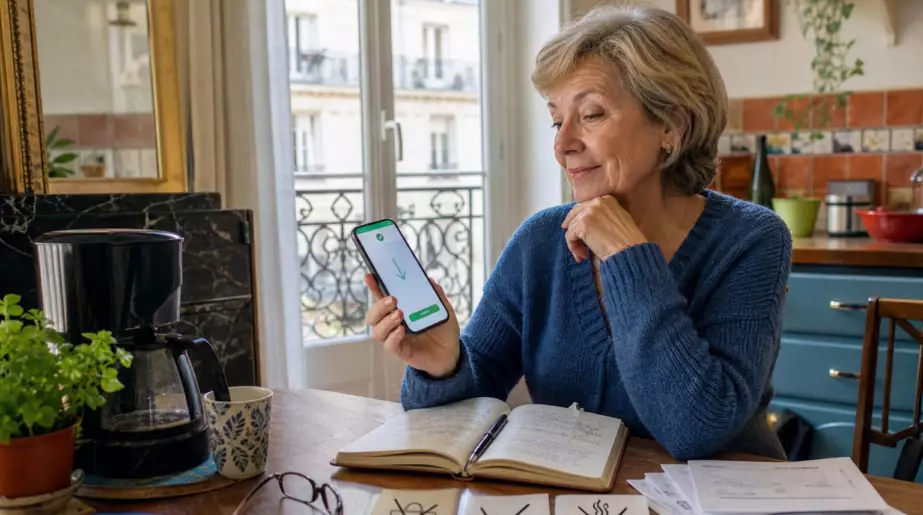
- Martine, retraitée à 62 ans avec 1 180 euros mensuels, a dû revoir ses dépenses dès le premier mois en supprimant sa mutuelle chère, son abonnement télé et ses commandes de repas.
- La clé consiste à classer les dépenses entre indispensable, utile et dispensable, puis à conserver les petits rendez-vous réguliers qui apportent du bien-être.
- Trois mois après, Martine dort mieux en sachant où part son argent et conserve une marge de souplesse pour les imprévus et les moments importants.
Concrètement en France
- Le premier versement d’une pension arrive en général après un délai de traitement, d’où l’intérêt d’engager ses démarches de retraite plusieurs mois à l’avance pour éviter un trou de trésorerie.
- Une complémentaire santé peut souvent être résiliée plus librement après la première année de contrat, et des offres dédiées aux retraités existent, mais les garanties méritent d’être comparées avant de changer.
- Les abonnements et options récurrents (télévision, téléphonie, assurances parfois en doublon) sont le poste le plus simple à réexaminer, car leur reconduction automatique les rend faciles à oublier.
- Selon les ressources, certaines aides comme les allocations logement ou des dispositifs de soutien aux personnes âgées peuvent être sollicitées, un point à vérifier auprès des organismes compétents plutôt qu’à supposer.
Les repères
- Martine, 62 ans retraitée, reçoit son premier versement complet de 1 180 euros mensuels, qui s’avère insuffisant après déduction des prélèvements fixes
- Elle supprime trois dépenses majeures : sa mutuelle (96 euros), un abonnement télé (29,99 euros) et les repas commandés (70 à 90 euros mensuels), soit plus de 150 euros d’économies
- Elle applique une méthode de classement des dépenses en trois catégories : indispensable, utile, dispensable, pour éviter une gestion trop restrictive du budget
- Elle préserve volontairement ses petits plaisirs comme le café du samedi au marché, considérant qu’un budget durable doit laisser place aux gestes qui font du bien
Le mardi matin, Martine a regardé son application bancaire avec cette habitude qu’elle avait gardée de ses années de travail : vérifier avant de commencer la journée. À 62 ans, tout juste retraitée, elle attendait son premier versement complet. 1 180 euros sont apparus à l’écran, presque calmement, sans le moindre bruit. Puis elle a ouvert son carnet posé près de la cafetière, celui où elle note encore les prélèvements, les dates et les petites dépenses qui finissent par peser lourd. En moins d’une heure, elle avait rayé trois lignes : la mutuelle trop chère, l’abonnement télé qu’elle regardait à peine et les repas commandés quand la fatigue prenait le dessus. Ce n’était pas de la panique. Plutôt un réveil. Un de ceux qui changent une journée ordinaire.
Le premier mois de retraite ne ressemble pas toujours à ce que l’on imaginait
Martine vivait près d’Angoulême, dans un appartement de deux pièces qu’elle aime parce qu’il est lumineux, même en hiver. Durant des mois, elle avait calculé sa retraite à la louche : moins de carburant, plus de temps libre, quelques économies sur les déjeuners pris dehors. Sur le papier, cela tenait. Dans la réalité, le premier virement a mis une somme précise sur une inquiétude encore floue. 1 180 euros par mois, une fois les prélèvements retirés, ce n’est pas rien. Mais ce n’est pas non plus une marge confortable quand le loyer, l’énergie, les courses et la santé attendent déjà leur part.
Ce mardi-là, elle a pris son téléphone et a commencé par appeler sa complémentaire santé. Son contrat affichait 96 euros mensuels, avec des garanties qu’elle ne comprenait plus vraiment. Elle a aussi supprimé un bouquet de chaînes à 29,99 euros, puis décidé de limiter les commandes de repas, qui représentaient parfois 70 à 90 euros sur un mois. Trois dépenses, pas trois sacrifices énormes. Pourtant, leur total dépassait les 150 euros. « Je ne savais pas que ça montait si vite », a-t-elle soufflé à sa sœur, un peu gênée de le reconnaître.
Nous connaissons tous ce moment où un chiffre, écrit noir sur blanc, oblige à regarder les choses autrement. Le passage à la retraite crée souvent ce décalage : les revenus deviennent stables, alors que certaines habitudes sont encore celles d’une période où le salaire tombait chaque mois avec une marge plus large. Martine n’avait pas dépensé sans compter. Elle avait simplement continué comme avant. Or le budget ne se réorganise pas tout seul avec un changement de vie. *Il faut parfois un mardi matin et un écran de banque pour le comprendre vraiment.*
Couper trois dépenses, oui, mais sans se punir au quotidien
La méthode de Martine a commencé avec une règle simple : ne pas tout toucher en même temps. Elle a imprimé ses relevés, surligné les prélèvements fixes et entouré les paiements répétés qui ne lui apportaient plus grand-chose. Elle a classé chaque dépense dans trois colonnes : indispensable, utile, dispensable. Le loyer ne se discute pas, l’alimentation non plus. En revanche, une option téléphonique oubliée, une assurance en doublon ou une plateforme rarement ouverte peuvent être revues. Cette distinction évite de transformer le budget en punition permanente, ce qui tient rarement plus de quelques semaines.
L’erreur fréquente consiste à couper d’un coup tout ce qui ressemble à un plaisir. Martine avait pensé renoncer à son petit café du samedi au marché, celui qu’elle partage parfois avec une voisine. Puis elle s’est ravisée. Cela représente quelques euros, pas le cœur de son déséquilibre. Soyons honnêtes : personne ne fait vraiment cela tous les jours, suivre chaque centime avec une discipline militaire. Elle a préféré conserver ce rendez-vous et s’attaquer aux abonnements invisibles. Un budget supportable laisse une place aux gestes qui font du bien, surtout quand les journées deviennent plus longues.
Au fil des appels et des comparaisons, Martine a compris qu’un changement ne vaut la peine que s’il est vérifié. Une résiliation peut comporter un délai, une mutuelle moins chère peut couvrir moins bien les lunettes ou les soins dentaires, et certaines offres alléchantes remontent après quelques mois. Elle garde désormais une feuille pliée dans son tiroir de cuisine.
« Je ne cherche pas à vivre moins bien. Je cherche à arrêter de payer pour des choses qui ne me servent plus », explique Martine.
- Regarder les trois derniers relevés plutôt qu’un seul mois, souvent trompeur.
- Appeler avant de résilier une mutuelle, une assurance ou un contrat d’énergie.
- Noter la date de fin d’engagement et le montant réellement économisé.
- Garder une petite enveloppe pour les imprévus, même modeste.
Retrouver de l’air sans renoncer à ce qui compte vraiment
Trois mois après son premier versement, Martine dit qu’elle ne se sent pas riche, loin de là, mais qu’elle dort mieux. Elle sait où part son argent et, surtout, elle ne redoute plus autant les prélèvements du début de mois. Les économies réalisées ne sont pas spectaculaires à l’échelle d’une année. Elles lui permettent surtout de garder un peu de souplesse : remplacer une paire de chaussures, participer à un cadeau pour son petit-fils, faire face à une facture moins gentille que les autres. Cette marge-là n’apparaît pas toujours dans les grandes théories budgétaires. Elle compte pourtant énormément.
Son histoire parle à beaucoup de futurs retraités, mais aussi à ceux qui vivent déjà avec une pension modeste. Le montant versé ne raconte jamais tout : il y a les charges du logement, l’état de santé, l’aide donnée aux enfants, le prix du chauffage, les habitudes prises au fil des décennies. Comparer son budget à celui du voisin ne mène pas très loin. En parler, en revanche, peut ouvrir des pistes. Une amie de Martine lui a signalé qu’elle pouvait demander un devis concurrent pour sa mutuelle. Son fils l’a aidée à désactiver deux options payantes sur son téléphone.
Il reste aussi cette part plus intime, celle que les colonnes d’un tableau ne peuvent pas mesurer. Prendre sa retraite, ce n’est pas seulement recevoir une pension ; c’est apprendre un nouveau rythme, parfois après une vie entière organisée autour du travail. Martine ne veut pas vivre avec la peur de dépenser. Elle veut savoir qu’elle peut choisir. Son carnet n’est pas devenu un symbole de privation, mais un outil assez concret pour reprendre la main. Peut-être que d’autres lecteurs reconnaîtront, eux aussi, une ligne oubliée sur leur relevé ou une dépense qui mérite simplement d’être regardée autrement.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Observer avant de couper | Comparer plusieurs relevés bancaires permet de repérer les dépenses répétées. | Éviter les décisions prises dans la précipitation. |
| Préserver les petits plaisirs | Les économies les plus durables viennent souvent des contrats et abonnements peu utiles. | Rééquilibrer son budget sans vivre dans la frustration. |
| Vérifier chaque changement | Mutuelle, assurance et énergie demandent une comparaison des garanties et des conditions. | Économiser sans découvrir trop tard une mauvaise surprise. |
