- La commune d’implantation touche désormais 50 % de l’IFER pour les éoliennes terrestres mises en service depuis le 1er janvier 2025, contre 20 % avant.
- Les parcs plus anciens restent soumis à l’ancienne clé de répartition, et l’intercommunalité voit sa part diminuer uniquement sur les nouveaux projets.
- Avant d’inscrire cette recette au budget, les élus doivent obtenir une simulation écrite intégrant date de mise en service, puissance installée et tarif annuel indexé.
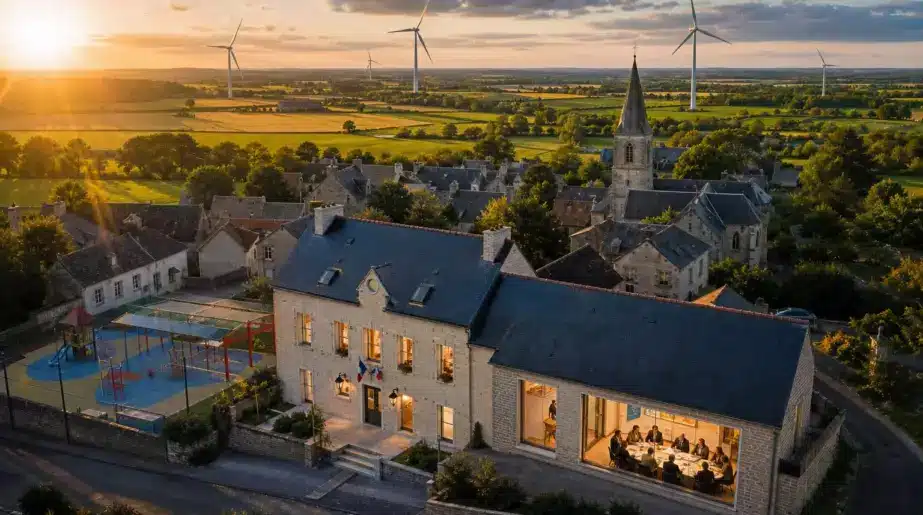
Un soir de conseil municipal, dans une petite salle polyvalente chauffée un peu trop fort, le sujet revient entre deux dossiers de voirie : les éoliennes. Au loin, leurs feux rouges clignotent au-dessus des champs, familiers pour certains, irritants pour d’autres. Mais cette fois, la discussion ne porte ni sur le paysage ni sur le bruit. Elle porte sur une ligne budgétaire, bien réelle, qui peut financer une classe rénovée, un chemin communal ou la réparation urgente du toit de l’église. Depuis le 1er janvier 2025, la part de taxe locale versée aux communes accueillant de nouvelles éoliennes a changé. Et pour beaucoup de villages ruraux, le calcul ne ressemble plus tout à fait au même.
Une part fiscale plus visible pour les villages qui accueillent les nouvelles éoliennes
Dans les communes rurales, une éolienne n’est jamais seulement un mât blanc planté dans un champ. Elle devient vite un sujet de repas de famille, de réunion publique et parfois de tension entre voisins. Depuis 2025, les communes qui accueillent une nouvelle installation terrestre perçoivent une part plus élevée de l’IFER, l’imposition forfaitaire sur les entreprises de réseaux. Cette taxe concerne notamment les éoliennes et dépend de leur puissance installée. La commune d’implantation reçoit désormais 50 % de l’IFER pour les projets mis en service depuis cette date, contre 20 % auparavant. Une évolution qui change la conversation.
Le chiffre de 3 200 éoliennes est souvent cité pour illustrer l’ampleur des installations qui peuvent faire basculer l’économie d’un territoire, même si le parc français total compte en réalité bien davantage de machines. Prenons une commune de quelques centaines d’habitants accueillant un parc récent de cinq ou six éoliennes : l’écart entre 20 % et 50 % de la recette peut représenter plusieurs dizaines de milliers d’euros par an. À cette échelle, ce n’est pas abstrait. C’est le budget d’un agent communal, une cantine mieux équipée ou une route moins défoncée après l’hiver.
Le changement ne signifie pas que toutes les communes françaises toucheront soudainement deux fois plus. La nouvelle clé de répartition vise les installations mises en service à partir du 1er janvier 2025. Pour les parcs plus anciens, les règles antérieures continuent de s’appliquer. L’intercommunalité voit donc sa part diminuer sur les nouveaux projets, tandis que le département conserve sa fraction habituelle. Une même éolienne peut ainsi raconter deux histoires fiscales selon son année de mise en service. C’est un détail administratif, certes, mais il pèse lourd au moment de voter un budget.
Ce qu’une commune doit vérifier avant de compter cette nouvelle recette
Le premier réflexe consiste à demander une simulation écrite, projet par projet. La date précise de mise en service, la puissance des machines et le tarif annuel de l’IFER doivent être vérifiés avec l’intercommunalité, les services fiscaux et le porteur du projet. Le montant de l’IFER est indexé et peut évoluer chaque année : annoncer une somme figée sur vingt ans serait imprudent. Une mairie gagne à inscrire plusieurs scénarios dans son plan pluriannuel d’investissement. Cela évite les promesses trop rapides devant une salle pleine d’habitants méfiants.
L’erreur la plus fréquente est de confondre recette fiscale, indemnité privée et retombée économique globale. Le propriétaire d’une parcelle peut percevoir un loyer ; la commune, elle, perçoit une taxe. Ce ne sont pas les mêmes circuits, ni les mêmes montants, ni les mêmes bénéficiaires. Soyons honnêtes : personne ne fait vraiment cela tous les jours, lire une répartition fiscale avant de se prononcer sur un projet énergétique. Pourtant, une feuille simple affichant les flux attendus peut désamorcer bien des soupçons, surtout dans les villages où chacun connaît quelqu’un concerné de près.
La bonne méthode consiste à rendre les chiffres lisibles, sans les habiller de grandes promesses. Une réunion publique peut montrer ce qui revient à la commune, ce qui part à l’intercommunalité et ce qui dépend encore du calendrier de chantier.
« La fiscalité éolienne ne remplace pas un projet de territoire, mais elle peut lui donner des moyens concrets », résume un élu rural confronté à ces arbitrages.
À mettre noir sur blanc :
- la date de mise en service effective ;
- la puissance totale du parc ;
- la part d’IFER revenant à chaque collectivité ;
- l’usage envisagé de la recette communale.
Une réforme fiscale qui relance la question du consentement local
Cette nouvelle répartition répond à une idée simple : la commune qui supporte directement l’implantation doit en voir davantage les bénéfices. Sur le terrain, le sujet reste plus complexe. Certains habitants accepteront volontiers qu’une école ou une voirie profite de la recette ; d’autres considéreront qu’aucune somme ne compense la transformation du paysage. Les deux réactions existent, parfois dans la même rue. La hausse de la part communale ne fait pas disparaître le débat sur la biodiversité, les distances aux habitations ou le démantèlement futur des machines. Elle remet juste l’argent local au centre de la discussion.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Part communale renforcée | Pour les éoliennes terrestres mises en service depuis le 1er janvier 2025, la commune d’accueil reçoit 50 % de l’IFER, contre 20 % auparavant. | Permet de comprendre pourquoi deux projets voisins peuvent produire des recettes très différentes. |
| Anciennes installations | Les parcs mis en service avant 2025 restent soumis à l’ancienne clé de répartition fiscale. | Évite de croire que toutes les recettes éoliennes existantes ont été automatiquement revalorisées. |
| Vigilance budgétaire | Le montant dépend de la puissance installée, du tarif annuel et de la date réelle de mise en service. | Aide les élus et habitants à demander une simulation fiable plutôt qu’un chiffre approximatif. |