- Il suffit de marcher dans une rue commerçante pour mesurer le changement. Là où plusieurs banques affichaient autrefois leurs logos lumineux, les agences ferment, fusionnent ou réduisent leurs horaires, et les distributeurs partent avec elles. Le paiement sans…
- La solution la plus visible pourrait venir des commerces de proximité. Le principe existe déjà : lors d’un achat par carte, le client demande du liquide à la caisse, dans la limite autorisée par le magasin. Ce service,…
- La question dépasse largement la nostalgie du porte-monnaie rempli de billets. Dans une France où les démarches se dématérialisent vite, retirer de l’argent peut devenir un geste d’autonomie. Pour une personne âgée, pour un adolescent qui apprend à…
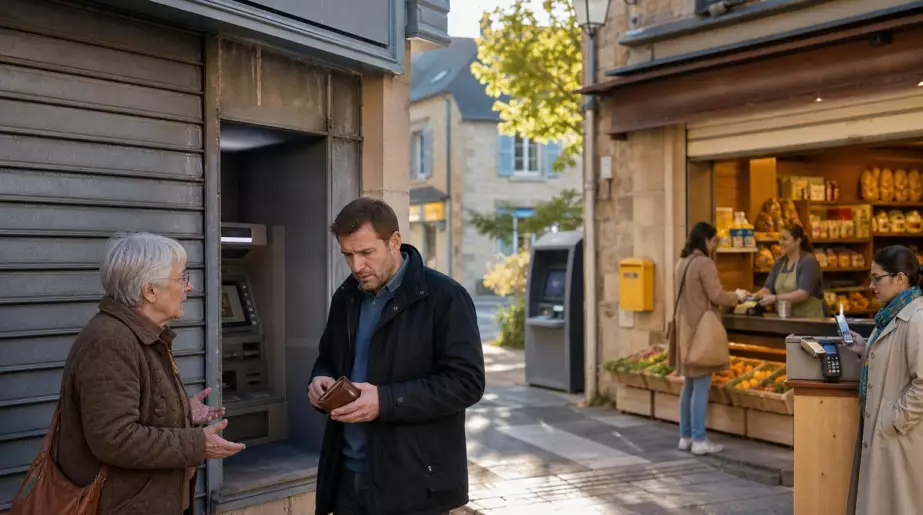
Un samedi matin, devant une boulangerie de quartier, un homme fouille ses poches avec ce petit air contrarié que nous connaissons tous. Il lui manque deux euros pour compléter son achat, sa carte bancaire ne passe pas, et le distributeur le plus proche a disparu depuis des mois. À sa place, une vitrine vide, puis un salon de beauté. La scène paraît anodine, presque banale. Elle raconte pourtant un changement profond : les distributeurs automatiques de billets, longtemps aussi familiers que les boîtes aux lettres, s’effacent peu à peu du paysage français. Dans certains villages, il faut déjà parcourir plusieurs kilomètres pour retirer du liquide. Dans les centres-villes, les guichets se raréfient sans faire beaucoup de bruit. Le billet de vingt euros devient parfois une petite expédition. Et ce n’est probablement qu’un début.
Pourquoi les distributeurs disparaissent plus vite qu’on ne le pense
Il suffit de marcher dans une rue commerçante pour mesurer le changement. Là où plusieurs banques affichaient autrefois leurs logos lumineux, les agences ferment, fusionnent ou réduisent leurs horaires, et les distributeurs partent avec elles. Le paiement sans contact a modifié les réflexes : un café, un ticket de bus, un bouquet de fleurs, tout se règle désormais d’un geste. Les Français utilisent toujours des espèces, mais moins souvent dans la vie quotidienne. Les banques regardent leurs coûts, les commerçants regardent la vitesse de passage en caisse, et le distributeur devient un équipement cher à entretenir. Une machine doit être alimentée, sécurisée, surveillée et réparée. Ce n’est pas rien.
Selon les données de la Banque de France, le nombre de distributeurs a nettement reculé au cours de la dernière décennie, avec une baisse particulièrement visible dans les zones rurales et les petites villes. Le phénomène ne touche pas seulement un canton isolé : il concerne l’ensemble du territoire, même si les métropoles restent mieux équipées. À Saint-Laurent-du-Pont, en Isère, comme dans beaucoup de communes, l’annonce d’un retrait de distributeur provoque vite des discussions animées au marché. Les personnes âgées s’inquiètent, les petits commerçants aussi. Un retraité qui retire son argent une fois par semaine ne voit pas cette disparition comme une simple évolution technique. Il y voit la perte d’un repère.
La logique est assez simple. Moins les clients retirent d’espèces, moins les banques justifient l’entretien de leurs automates. Le numérique pousse dans le même sens : applications bancaires, virements instantanés, cartes virtuelles et paiements entre proches réduisent les occasions de manipuler des billets. Pourtant, l’argent liquide garde une fonction très concrète : il permet de payer sans batterie, sans réseau et sans compte parfaitement maîtrisé sur un écran. Soyons honnêtes : personne ne fait vraiment cela tous les jours, mais le jour où le téléphone tombe à plat ou qu’une panne survient, le billet redevient étonnamment rassurant. La disparition des distributeurs pose donc une question de liberté, pas seulement de modernité.
Les solutions qui pourraient prendre le relais dans les prochaines années
La solution la plus visible pourrait venir des commerces de proximité. Le principe existe déjà : lors d’un achat par carte, le client demande du liquide à la caisse, dans la limite autorisée par le magasin. Ce service, appelé “cashback”, transforme l’épicerie, le tabac-presse ou la supérette en point de retrait ponctuel. Pour une commune sans agence bancaire, cela peut éviter un trajet de trente minutes. Il faut tout de même s’y préparer : tous les commerçants ne proposent pas ce service, et les montants disponibles dépendent du fonds de caisse. Avant de compter dessus, mieux vaut poser la question à son boulanger, à son pharmacien ou au gérant du magasin du village.
Les distributeurs partagés devraient aussi se multiplier. Plutôt que chaque banque entretienne sa propre machine, plusieurs établissements peuvent financer un automate unique, installé dans un lieu fréquenté : mairie, bureau de poste, galerie commerciale ou station-service. Ce modèle réduit les dépenses sans supprimer totalement l’accès aux espèces. Dans certaines zones, des collectivités locales commencent déjà à encourager ce type d’équipement. L’erreur fréquente serait de croire qu’un distributeur commun répond à tous les besoins sans contrainte. Une seule machine en panne, et tout un secteur se retrouve bloqué. Il faut donc réclamer un suivi sérieux, une maintenance rapide et une information claire sur les horaires ou les éventuelles limites de retrait.
Les relais postaux, les maisons France Services et certains commerces pourraient devenir les nouveaux visages du cash au quotidien. Ils ne remplaceront pas totalement la liberté d’un automate accessible 24 heures sur 24, mais ils peuvent limiter la fracture entre les grandes villes et les territoires moins denses.
« L’accès aux espèces reste un service essentiel pour une partie de la population, notamment lorsque l’usage du numérique est compliqué ou que les commerces locaux fonctionnent encore beaucoup en liquide. »
- Repérer dès maintenant les points de retrait encore ouverts autour de chez soi ;
- Demander aux commerçants s’ils pratiquent le cashback ;
- Prévoir une petite réserve d’espèces pour les imprévus, sans conserver des sommes excessives à domicile ;
- Signaler à la mairie toute difficulté concrète d’accès au liquide.
Le vrai enjeu : ne pas laisser certains Français au bord du chemin
La question dépasse largement la nostalgie du porte-monnaie rempli de billets. Dans une France où les démarches se dématérialisent vite, retirer de l’argent peut devenir un geste d’autonomie. Pour une personne âgée, pour un adolescent qui apprend à gérer son budget, pour un foyer qui préfère visualiser ses dépenses, les espèces restent utiles. Elles permettent aussi de payer chez un artisan, de glisser un billet dans une enveloppe pour un anniversaire ou de dépanner un voisin sans application mobile. **L’argent liquide ne disparaît pas demain**, mais son accès risque de devenir inégal. Et cette inégalité se ressent d’abord là où les services publics et bancaires ont déjà reculé.
Les communes ont un rôle à jouer, en discutant avec les banques, les commerçants et les transporteurs de fonds avant qu’une machine ne soit retirée. Une pétition ne suffit pas toujours, mais une mobilisation locale documentée peut peser : nombre d’habitants concernés, distance vers le distributeur suivant, fréquentation du marché, présence d’un EHPAD ou d’un camping. Ces détails racontent la vie réelle d’un territoire. Les banques, elles, devront accepter de regarder au-delà des tableaux de rentabilité. Fermer un automate peut représenter une économie comptable ; pour les habitants, cela peut signifier une dépendance supplémentaire à la voiture, au smartphone ou à un proche.
Le scénario le plus probable n’est pas une France totalement privée de billets, mais une France où les espèces circulent autrement. Des points de retrait chez les commerçants, des automates mutualisés et des services locaux pourraient dessiner une carte plus modeste, moins uniforme, mais encore utilisable. **Le danger serait de laisser cette carte se construire au hasard.** Car un centre-ville équipé et un village isolé ne partent pas avec les mêmes chances. La disparition des distributeurs oblige chacun à se demander ce qu’il attend vraiment de sa banque : une application fluide, bien sûr, mais aussi la possibilité très simple de disposer de son argent quand il en a besoin.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Retrait des distributeurs | Les automates coûtent cher et sont moins utilisés avec le paiement sans contact. | Comprendre pourquoi la disparition s’accélère, même dans les villes moyennes. |
| Commerces relais | Le cashback et les retraits chez certains commerçants peuvent compenser localement. | Identifier une solution pratique avant de se retrouver sans espèces. |
| Mobilisation locale | Les mairies et habitants peuvent défendre un point de retrait partagé ou maintenu. | Transformer une inquiétude quotidienne en action concrète sur son territoire. |