- Mensualiser l’impôt foncier répartit la charge sur dix mois sans réduire le montant total, mais change la sensation de payer en passant d’une facture unique à des prélèvements réguliers.
- Le paiement en une fois offre plus de contrôle sur ses comptes et permet de conserver l’argent sur un livret avant l’échéance, idéal pour les foyers avec une épargne disponible.
- Le meilleur choix dépend du rythme de vie et de la capacité budgétaire du foyer, non du montant : la mensualisation protège le budget psychologiquement, pas contre l’impôt lui-même.
Concrètement en France
- La mensualisation de la taxe foncière ou de la taxe d’habitation résiduelle s’active depuis l’espace particulier du site des impôts, et ne modifie en rien le montant final dû.
- Le prélèvement à l’échéance, distinct de la mensualisation, permet de payer en une fois quelques jours après la date limite, ce qui laisse l’argent disponible un peu plus longtemps.
- En cas de difficulté ponctuelle, il est possible de demander un délai de paiement ou une remise gracieuse auprès de son centre des finances publiques, sans garantie d’acceptation.
- Au-delà d’un certain seuil de montant, le paiement dématérialisé est obligatoire pour les avis d’impôt, sous peine de pénalité.
Les repères
- La mensualisation ne réduit pas le montant final de l’impôt, elle l’étale simplement sur dix prélèvements mensuels (environ 150 euros par mois pour une taxe foncière de 1 500 euros)
- La mensualisation fonctionne mieux pour les revenus réguliers : salariés, retraités, agents publics et indépendants avec activité stable
- Le paiement en une fois permet de garder l’argent mobilisable sur un livret jusqu’à l’échéance, même si les intérêts restent limités
- La taxe foncière varie selon les communes et bases cadastrales : il est recommandé de prévoir une marge de 5 à 10 % pour absorber les hausses
Payer ses impôts en une fois ou mensualiser : ce que les chiffres montrent vraiment
Le courrier des impôts arrive souvent au mauvais moment. Une facture de taxe foncière qui tombe entre la rentrée des enfants, une réparation de voiture et les dernières vacances, cela suffit à faire grimacer même les foyers les mieux organisés. Face au montant affiché, deux réflexes s’opposent : régler d’un coup pour ne plus y penser, ou étaler les prélèvements afin de respirer un peu chaque mois. Nous connaissons tous ce moment où l’on ouvre son espace fiscal avec une légère appréhension, comme si le chiffre allait changer pendant le chargement de la page. Pourtant, derrière cette décision très personnelle, les règles sont assez claires et les montants racontent une réalité moins intuitive qu’on ne le croit. Le détail peut faire une vraie différence.
Mensualiser ne réduit pas l’impôt, mais change la sensation de payer
La mensualisation est souvent perçue comme une solution presque magique, alors qu’elle ne fait pas baisser la note finale. Pour la taxe foncière, le principe est simple : le montant estimé est réparti sur dix prélèvements, généralement de janvier à octobre, autour du 15 de chaque mois. À l’automne, l’administration compare cette avance au montant réellement dû. Si la taxe augmente, un complément est prélevé ; si elle baisse, le trop-perçu est remboursé ou vient réduire la dernière échéance. Ce n’est pas un rabais, c’est une façon d’éviter le choc. Et dans beaucoup de budgets, ce choc compte plus que le total annuel.
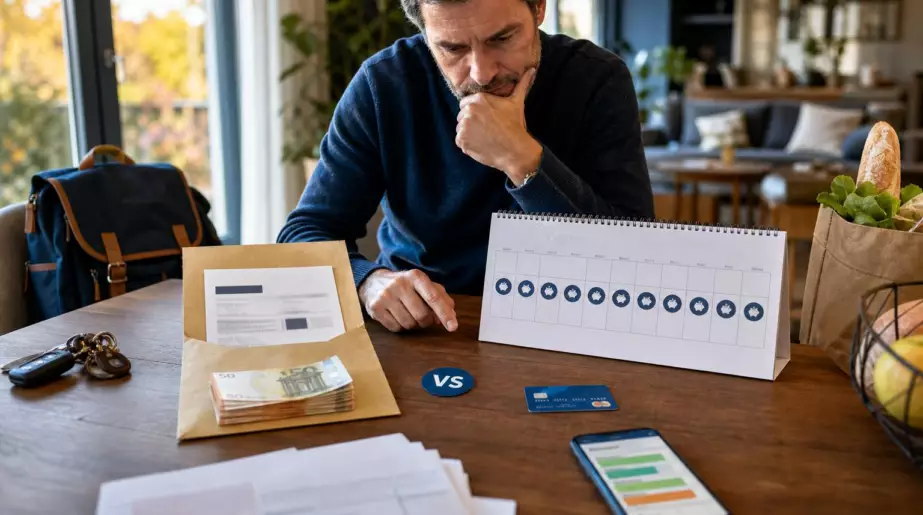
Imaginons une taxe foncière de 1 500 euros. Payée en une fois, elle représente une sortie de 1 500 euros à l’automne, souvent en octobre. Mensualisée, elle revient à environ 150 euros pendant dix mois, avant une éventuelle régularisation. Le calcul paraît banal, mais il modifie concrètement les décisions du quotidien : un ménage peut plus facilement intégrer 150 euros dans son budget mensuel qu’absorber une facture équivalente à un loyer, ou à plusieurs semaines de courses. Les chiffres sont identiques sur le papier. Dans la vraie vie, la trésorerie ne l’est jamais tout à fait.
La mensualisation n’est pas non plus réservée aux propriétaires les plus aisés ou aux familles ultra-prévoyantes. Elle fonctionne surtout pour ceux dont les revenus arrivent de façon régulière : salariés, retraités, agents publics, indépendants avec une activité stable. Soyons honnêtes : personne ne fait vraiment cela tous les jours, c’est-à-dire mettre de côté méthodiquement une fraction exacte de sa taxe foncière dès janvier. Le prélèvement automatique impose cette discipline à notre place. Son principal avantage est mental : la dépense devient prévisible, donc moins anxiogène. Son défaut apparaît quand chaque mois est déjà trop serré.
Le paiement en une fois reste parfois le choix le plus confortable
Payer en une fois peut sembler rude, mais cette option donne un contrôle très concret. Une personne qui possède une épargne disponible peut placer l’argent sur un livret, le réserver mentalement à l’impôt, puis régler l’avis à l’échéance. Avec 1 200 euros de taxe annuelle, il suffit théoriquement de mettre 100 euros de côté chaque mois. La différence avec la mensualisation ? L’argent reste mobilisable jusqu’au moment du paiement, même si les intérêts des livrets réglementés ne transforment évidemment pas l’opération en jackpot. Cette méthode convient aux foyers qui aiment garder la main sur leurs comptes et vérifier leurs dépenses à leur rythme.
L’erreur fréquente consiste à choisir le paiement unique par principe, puis à découvrir le montant trop tard. La taxe foncière évolue selon les communes, les bases cadastrales et les taux votés localement : elle n’est pas figée d’une année sur l’autre. Une hausse de quelques dizaines d’euros peut déjà déséquilibrer un budget qui était calculé au plus près. Pour éviter ce scénario, mieux vaut regarder le dernier avis reçu et prévoir une marge de 5 à 10 %. Cette réserve absorbe une variation sans transformer septembre ou octobre en mois impossible. Ce n’est pas spectaculaire. C’est très efficace.
Pour l’impôt sur le revenu, le paysage a changé avec le prélèvement à la source : une grande partie est déjà retirée chaque mois sur le salaire, la pension ou les acomptes. Le vrai arbitrage porte souvent sur le solde après la déclaration. Si ce solde dépasse 300 euros, il est en principe prélevé en quatre fois, de septembre à décembre ; à 300 euros ou moins, il est prélevé en une seule échéance.
« Le prélèvement à la source permet d’adapter le paiement de l’impôt au rythme de perception des revenus », rappelle l’administration fiscale.
- Vérifier son dernier avis d’impôt et sa taxe foncière ;
- Comparer la mensualité au reste à vivre réel ;
- Prévoir une réserve pour la régularisation de fin d’année.
Le bon choix dépend moins du montant que du rythme de vie
Entre paiement comptant et mensualisation, la meilleure réponse ne se trouve pas dans une règle universelle. Un foyer disposant d’une épargne de précaution solide peut préférer payer d’un coup, conserver une vision nette de ses comptes et éviter les prélèvements récurrents. À l’inverse, une famille dont le budget se joue à quelques dizaines d’euros près gagnera souvent en sérénité avec des échéances lissées. **La mensualisation protège le budget**, pas le contribuable contre l’impôt lui-même. Nuance essentielle : elle évite surtout de subir une grosse sortie d’argent à une date précise.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Taxe foncière mensualisée | Dix prélèvements, généralement de janvier à octobre, avec régularisation ensuite | Une dépense annuelle transformée en charge plus facile à anticiper |
| Taxe foncière payée en une fois | Règlement à l’échéance indiquée sur l’avis d’imposition | Davantage de souplesse si une épargne est déjà disponible |
| Solde d’impôt sur le revenu | Un prélèvement si le solde est inférieur ou égal à 300 euros, quatre échéances au-delà | Moins de surprise après la déclaration de revenus |
Il reste un réflexe simple, souvent négligé : ajuster son choix après un changement de vie. Une séparation, une hausse de revenus, un crédit immobilier, l’arrivée d’un enfant ou le passage à la retraite modifient la capacité à absorber une dépense imprévue. **Le meilleur calendrier est celui que l’on tient sans stress.** Certains aimeront voir la facture disparaître d’un seul coup ; d’autres dormiront mieux en sachant que tout est déjà réparti. L’impôt ne devient pas plus léger, mais il peut cesser d’être un rendez-vous redouté.