- Dans de nombreuses petites villes, l’agence bancaire faisait partie du décor au même titre que la pharmacie, la boulangerie ou le bureau de poste. On y entrait parfois sans rendez-vous, juste pour demander un renseignement, récupérer un chéquier…
- Le premier réflexe consiste à demander noir sur blanc ce qui reste accessible près de chez soi. Certaines banques maintiennent des permanences ponctuelles, proposent un rendez-vous téléphonique avec un conseiller attitré ou orientent vers une agence partenaire. Il…
- Les clients âgés ne demandent pas tous de devenir experts du numérique. Ils réclament souvent quelque chose de plus simple : pouvoir joindre une personne, obtenir une explication claire et être reçus sans se sentir de trop. Certaines…
Les agences bancaires ferment les unes après les autres : ce que cela change pour les clients les plus âgés
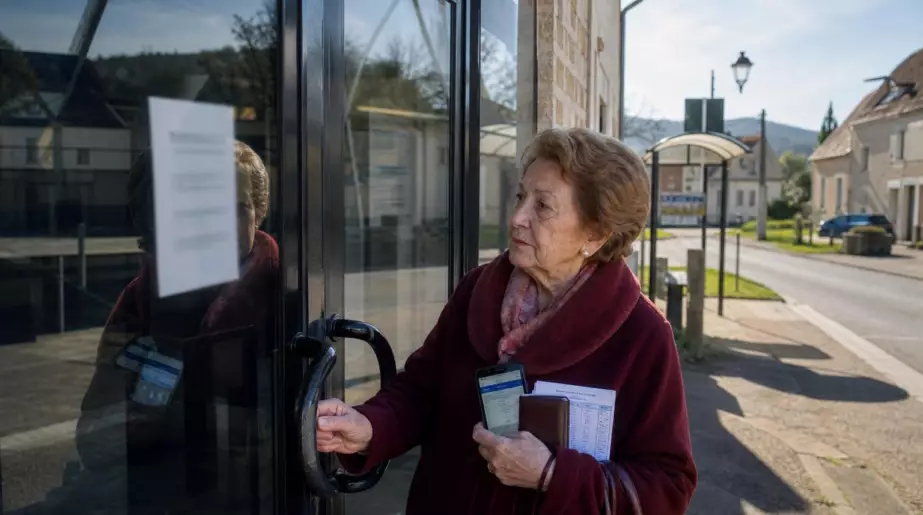
À 9 h 30, devant l’ancienne agence du quartier, Madeleine tire une seconde fois sur la porte vitrée. Un papier blanc, scotché de travers, annonce que le point de vente a fermé et que les rendez-vous seront désormais assurés à 18 kilomètres, sur rendez-vous uniquement. À 78 ans, elle venait ici pour déposer un chèque, poser une question sur sa pension ou vérifier qu’un virement était bien arrivé. Ce matin-là, elle repart avec son sac, son relevé de compte et une inquiétude qu’aucune application ne sait vraiment apaiser. Derrière les vitrines éteintes, c’est une habitude de toute une vie qui disparaît. Et le problème ne se limite pas au trajet.
Quand la banque du coin cesse d’être un repère
Dans de nombreuses petites villes, l’agence bancaire faisait partie du décor au même titre que la pharmacie, la boulangerie ou le bureau de poste. On y entrait parfois sans rendez-vous, juste pour demander un renseignement, récupérer un chéquier ou parler à un visage connu. Pour les clients âgés, cette proximité ne relevait pas du confort : elle créait une forme de sécurité quotidienne. La fermeture d’un guichet change brutalement le rapport à l’argent, surtout lorsqu’il faut prendre deux bus ou solliciter un proche pour aller rencontrer un conseiller.
Le phénomène touche tout le territoire, avec une accélération visible dans les zones rurales et les centres-villes moins fréquentés. Les réseaux bancaires expliquent ces décisions par la baisse de fréquentation, le coût des locaux et l’essor des opérations en ligne. Selon les données régulièrement publiées par la Banque de France, le nombre de points d’accès physiques diminue depuis plusieurs années, même si les distributeurs, relais postaux et agences mobiles tentent parfois de prendre le relais. Sur le terrain, cette compensation paraît souvent très théorique.
Une agence fermée ne signifie pas seulement une porte close : elle transfère une partie du travail vers le client. Il faut trouver un nouvel interlocuteur, comprendre les horaires réduits, apprendre à utiliser un automate ou confier certaines démarches à la famille. Pour une personne qui n’a jamais géré ses comptes sur écran, la marche peut sembler immense. La difficulté n’est pas toujours technique ; elle est aussi intime. Un code oublié, un mot de passe bloqué ou une alerte inhabituelle peuvent vite prendre des proportions démesurées.
Les inquiétudes les plus concrètes : déplacement, numérique et risque d’arnaque
Le premier réflexe consiste à demander noir sur blanc ce qui reste accessible près de chez soi. Certaines banques maintiennent des permanences ponctuelles, proposent un rendez-vous téléphonique avec un conseiller attitré ou orientent vers une agence partenaire. Il faut aussi vérifier les possibilités de dépôt de chèques, de retrait d’espèces et d’impression des relevés. Une feuille rangée près du téléphone, avec les numéros utiles et les horaires, évite bien des moments de panique. Ce petit document peut devenir un vrai filet de sécurité.
Le piège fréquent est de croire qu’un proche doit prendre entièrement la main sur les comptes. L’intention est généreuse, mais l’autonomie financière mérite d’être préservée autant que possible. Mieux vaut accompagner un parent lors d’un premier rendez-vous, l’aider à noter les étapes, puis le laisser refaire une opération simple à son rythme. Soyons honnêtes : personne ne fait vraiment cela tous les jours. Pourtant, vingt minutes passées à expliquer un relevé ou une carte bancaire peuvent épargner des semaines d’angoisse.
La fermeture des agences ouvre aussi un boulevard aux escrocs, qui savent exploiter le doute et l’isolement. Un faux conseiller peut appeler en prétendant « sécuriser » un compte après la fermeture de l’agence locale, puis réclamer un code reçu par SMS. Une banque ne demande jamais un code secret complet par téléphone, par courriel ou par message.
« Dès qu’une personne met la pression, demande un code ou réclame un virement immédiat, il faut raccrocher et rappeler soi-même le numéro officiel de sa banque. »
- Conserver le numéro officiel de l’agence ou du service client dans son répertoire.
- Ne jamais communiquer le code de carte bancaire, ni les codes reçus par SMS.
- Prévenir la banque dès le moindre doute, même si aucune somme n’a disparu.
- Demander l’activation d’alertes simples pour les mouvements inhabituels.
Retrouver de la proximité, même sans agence ouverte
Les clients âgés ne demandent pas tous de devenir experts du numérique. Ils réclament souvent quelque chose de plus simple : pouvoir joindre une personne, obtenir une explication claire et être reçus sans se sentir de trop. Certaines communes organisent des ateliers numériques, parfois avec la médiathèque, le centre communal d’action sociale ou des associations locales. Ces rendez-vous ne remplacent pas un conseiller bancaire, mais ils permettent de reprendre confiance devant un écran, sans la peur d’être jugé parce qu’on clique lentement.
Les familles ont aussi un rôle délicat à jouer. Elles peuvent aider à comparer les solutions proposées par la banque, vérifier les frais liés au transfert vers une autre agence ou demander un rendez-vous à domicile lorsque la situation de santé le justifie. Il existe des procurations bancaires, à encadrer soigneusement, qui autorisent un proche à accomplir certaines opérations sans retirer au titulaire la maîtrise de son argent. La bonne aide est celle qui protège sans déposséder. Ce n’est pas une nuance administrative : c’est une question de dignité.
Les banques, elles, sont attendues sur des réponses visibles. Une permanence mensuelle dans une mairie, un accueil téléphonique réellement joignable, des courriers écrits en langage clair ou un accompagnement lors du changement d’agence peuvent faire une différence énorme. Fermer un local peut répondre à une logique de coûts ; laisser des clients démunis envoie un tout autre message. Quand le dernier guichet disparaît, ce sont souvent les personnes les moins mobiles qui paient le prix fort, sans bruit et sans protester.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Préparer la fermeture | Noter les nouvelles coordonnées, les horaires, les modalités de retrait, de dépôt et de rendez-vous avant la fermeture effective de l’agence. | Éviter la rupture brutale et garder un accès concret à ses opérations courantes. |
| Rester vigilant face aux fraudes | Ne transmettre aucun code reçu par SMS et rappeler soi-même le numéro officiel affiché sur les relevés ou le site de la banque. | Réduire le risque d’escroquerie au moment où les repères habituels disparaissent. |
| Préserver l’autonomie | Se faire accompagner pour apprendre une démarche, envisager une procuration limitée si nécessaire et conserver les documents utiles à portée de main. | Recevoir de l’aide sans perdre le contrôle de son budget ni de ses décisions. |