- Nous connaissons tous ce moment où l’on se promet de faire le tri dans ses papiers « le mois prochain ». Un ancien livret, un compte ouvert pour un premier emploi, une petite épargne laissée dans une banque…
- Le réflexe le plus utile consiste à consulter le site officiel Ciclade, le service gratuit mis en place par la Caisse des dépôts. Il permet de rechercher des comptes bancaires inactifs, des contrats d’assurance vie non réclamés ou…
- Une fois le délai légal arrivé à son terme, les sommes deviennent propriété de l’État et ne peuvent plus être réclamées, même si l’ancien titulaire est retrouvé ou si un héritier découvre tardivement l’existence du compte. C’est le…
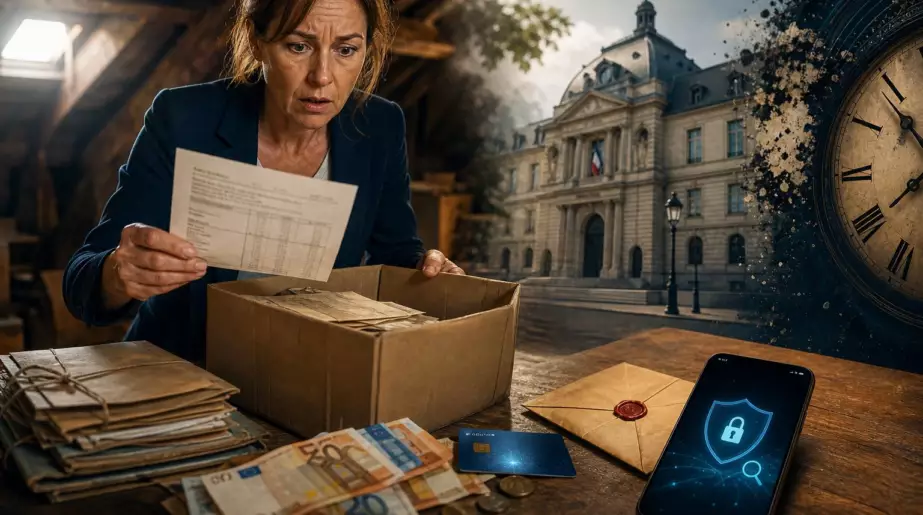
Un dimanche soir, en vidant un vieux carton, Claire est tombée sur un relevé bancaire datant de plus de dix ans. Le compte affichait quelques centaines d’euros, laissés là après un déménagement et un changement de banque. Rien de spectaculaire, juste une somme oubliée entre deux contrats, deux adresses et une vie qui a filé. Elle a aussitôt tenté de se connecter : identifiant introuvable, carte expirée, agence disparue. Cette situation est bien plus courante qu’on ne le croit. Chaque année, des millions d’euros dorment sur des comptes que leurs titulaires, ou leurs héritiers, ont cessé de consulter. Au bout d’un certain délai, les banques n’en gardent plus la gestion et les transfèrent à la Caisse des dépôts. Puis l’État peut les récupérer. Le calendrier mérite d’être connu.
Un compte ne disparaît pas du jour au lendemain
Nous connaissons tous ce moment où l’on se promet de faire le tri dans ses papiers « le mois prochain ». Un ancien livret, un compte ouvert pour un premier emploi, une petite épargne laissée dans une banque régionale : l’oubli s’installe vite. Un compte est considéré comme inactif lorsqu’aucune opération n’est réalisée par son titulaire, et qu’il n’y a eu aucun contact avec la banque pendant douze mois. Les intérêts, frais bancaires ou prélèvements automatiques ne comptent pas comme une démarche du client. La banque doit alors tenter de retrouver son propriétaire. Un courrier peut suffire à réveiller une histoire que l’on pensait terminée.
Avant tout transfert, l’établissement bancaire a des obligations précises. Il doit rechercher le titulaire, consulter chaque année le registre des personnes décédées et informer le client des conséquences de l’inactivité. Pour un compte classique, l’argent est transféré à la Caisse des dépôts après dix ans sans manifestation. Le délai est plus court si le titulaire est décédé : la banque transfère les fonds trois ans après avoir eu connaissance du décès. Prenons le cas d’un compte de 1 200 euros oublié depuis 2015 : s’il n’y a ni opération ni prise de contact, il peut basculer vers la Caisse des dépôts en 2025.
Ce transfert ne veut pas dire que l’argent a déjà été confisqué par l’État. La Caisse des dépôts conserve les sommes, ainsi que les informations permettant de les réclamer, pendant vingt années supplémentaires dans le cas général. Le titulaire, ses représentants ou ses héritiers disposent donc d’une longue fenêtre pour agir. Au total, la règle la plus connue est simple : après trente ans d’inactivité, les fonds deviennent acquis à l’État. Dans le cas d’un décès, ce délai global est ramené à vingt-sept ans, puisque le premier transfert intervient trois ans après le décès. L’argent oublié a une mémoire administrative, mais elle n’est pas éternelle.
Comment vérifier si une somme vous attend encore
Le réflexe le plus utile consiste à consulter le site officiel Ciclade, le service gratuit mis en place par la Caisse des dépôts. Il permet de rechercher des comptes bancaires inactifs, des contrats d’assurance vie non réclamés ou certains produits d’épargne oubliés. La recherche se fait avec un nom, un prénom et une date de naissance ; pour un proche décédé, il faut indiquer les informations connues à son sujet. Si une correspondance apparaît, le demandeur ouvre un espace personnel et transmet les pièces demandées. Une pièce d’identité, un justificatif de domicile et parfois un document prouvant la qualité d’héritier peuvent être nécessaires.
La difficulté, ce n’est pas seulement de savoir que Ciclade existe. C’est d’y penser au bon moment. Après un décès, les héritiers se concentrent souvent sur le logement, les factures, les démarches urgentes et la succession chez le notaire. Un ancien compte peut passer entre les mailles du filet, surtout si la personne avait changé plusieurs fois d’établissement bancaire. Soyons honnêtes : personne ne fait vraiment cela tous les jours. Garder une liste de ses banques, livrets et contrats dans un dossier accessible peut éviter bien des recherches. Il vaut mieux aussi signaler à sa banque tout changement d’adresse ou de situation familiale.
Attention à une erreur fréquente : croire qu’une petite opération automatique suffit à maintenir un compte actif. La loi retient surtout l’initiative du titulaire ou de son représentant, ainsi qu’un contact réel avec la banque. Un virement programmé ou le versement d’intérêts ne protège pas forcément le compte de l’inactivité. La règle juridique est nette :
« Les sommes, titres et dépôts sont acquis à l’État à l’issue d’un délai de trente ans à compter de la date de la dernière opération ou de la dernière manifestation du titulaire. »
- Vérifiez vos anciens relevés et vos courriels bancaires.
- Interrogez Ciclade avant de croire qu’un compte est définitivement perdu.
- Pour une succession, demandez au notaire si des recherches complémentaires sont utiles.
- Conservez les preuves de votre identité et de votre lien avec le titulaire décédé.
Après trente ans, la porte se ferme réellement
Une fois le délai légal arrivé à son terme, les sommes deviennent propriété de l’État et ne peuvent plus être réclamées, même si l’ancien titulaire est retrouvé ou si un héritier découvre tardivement l’existence du compte. C’est le point qui surprend le plus : l’argent n’est pas « bloqué pour toujours » dans un coffre public. Il suit un calendrier précis, encadré par la loi Eckert, entrée en vigueur pour mieux protéger les épargnants et leurs familles. Les banques ne peuvent donc pas garder indéfiniment ces fonds dans leurs propres comptes. Elles doivent les transférer, les déclarer et informer les personnes concernées lorsque cela reste possible.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Début de l’inactivité | Un compte est généralement considéré inactif après 12 mois sans opération du titulaire ni contact avec la banque. | Comprendre qu’un compte oublié peut entrer dans une procédure officielle bien avant son transfert. |
| Transfert à la Caisse des dépôts | Le transfert intervient après 10 ans d’inactivité, ou après 3 ans lorsque la banque connaît le décès du titulaire. | Savoir quand lancer une recherche pour soi-même ou dans le cadre d’une succession. |
| Acquisition par l’État | Les fonds sont acquis à l’État après 30 ans d’inactivité au total, ou 27 ans après le décès connu du titulaire. | Éviter de laisser passer le dernier délai de réclamation sur Ciclade. |