- Un relevé de compte sert d’abord à vérifier que les opérations inscrites sont bien les vôtres. Un paiement par carte inconnu, un prélèvement étrange ou un virement qui n’est jamais arrivé peuvent se repérer en relisant ces quelques…
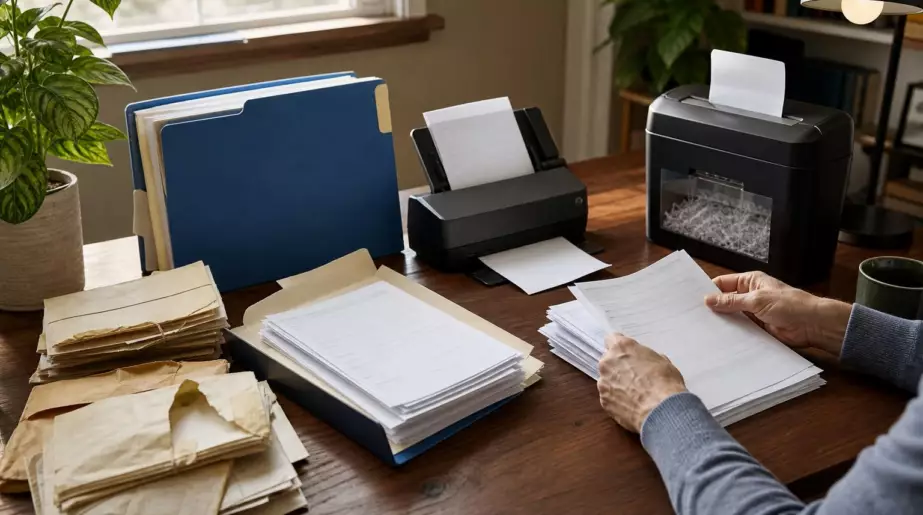
- La méthode la plus rassurante consiste à créer trois piles : « à garder », « à numériser », « à détruire ». Conservez les relevés des cinq dernières années, classés par compte et par année, dans une…
- Un relevé papier peut être jeté après cinq ans s’il ne couvre aucune situation particulière, mais il faut le faire proprement. Les numéros de compte, adresses, soldes et habitudes de paiement constituent une mine d’informations pour une personne…
Un samedi matin, en cherchant une vieille facture dans un tiroir, on tombe souvent sur la même scène : des enveloppes bancaires jaunies, des relevés pliés en quatre et cette question qui revient, un peu agacée : « Pourquoi ai-je gardé tout ça ? » Entre les prélèvements oubliés, les achats du quotidien et les mouvements d’un compte fermé depuis des années, la pile peut vite prendre l’allure d’une petite archive familiale. Nous connaissons tous ce moment où jeter paraît libérateur, mais où la peur de se débarrasser du mauvais papier bloque le geste. Un relevé bancaire n’est pas qu’une ligne de chiffres : il peut devenir une preuve, parfois longtemps après l’achat. Alors, quels documents méritent vraiment une place dans le classeur ?
Pourquoi vos relevés bancaires peuvent encore vous sauver la mise
Un relevé de compte sert d’abord à vérifier que les opérations inscrites sont bien les vôtres. Un paiement par carte inconnu, un prélèvement étrange ou un virement qui n’est jamais arrivé peuvent se repérer en relisant ces quelques pages que l’on a souvent tendance à survoler. Le problème, c’est que les anomalies ne sautent pas toujours aux yeux le jour même. Elles réapparaissent parfois au détour d’une demande de remboursement, d’un contrôle ou d’un litige avec un professionnel. Un papier banal peut soudain devenir très précieux. Garder ses relevés n’a rien d’obsessionnel : c’est une façon simple de conserver la trace de son argent.
En France, la durée généralement retenue pour conserver un relevé bancaire est de cinq ans. Ce délai correspond notamment à la prescription de droit commun pour de nombreuses actions personnelles ou mobilières. Imaginons une somme de 780 euros débitée pour des travaux qui n’ont finalement jamais été réalisés : si le désaccord traîne, le relevé aide à prouver la date et la réalité du paiement. Il ne remplace pas le devis, la facture ou les échanges avec l’artisan, mais il consolide le dossier. Cinq ans, cela peut sembler long quand les relevés arrivent tous les mois. Pourtant, dans une boîte d’archives bien rangée, cela représente souvent un seul petit dossier par année.
Ce délai de cinq ans n’est pas une permission automatique de tout jeter au cinquième anniversaire du document. Certains relevés sont liés à des situations qui suivent leur propre calendrier : achat immobilier, succession, prêt en cours, pension alimentaire, activité indépendante ou contentieux avec une assurance. Le relevé bancaire devient alors la pièce qui prouve un versement précis, surtout lorsque les autres justificatifs ont disparu entre deux déménagements. Soyons honnêtes : personne ne fait vraiment cela tous les jours. L’idée n’est pas de relire dix ans de dépenses de supermarché, mais d’identifier les relevés qui racontent une opération encore susceptible d’être discutée.
Ce que vous pouvez trier dès aujourd’hui, sans prendre de risque inutile
La méthode la plus rassurante consiste à créer trois piles : « à garder », « à numériser », « à détruire ». Conservez les relevés des cinq dernières années, classés par compte et par année, dans une chemise clairement datée. Pour les documents plus anciens, regardez s’ils prouvent un paiement lié à un bien immobilier, un impôt, une donation, un prêt ou un conflit non réglé. Une fois le tri fait, scannez les pièces que vous souhaitez garder en complément du papier, avec un nom simple : année, banque, compte, mois. Un fichier nommé « relevé_2023_09_compte-courant » évite bien des recherches nerveuses un dimanche soir.
Les relevés datant de plus de cinq ans peuvent souvent être détruits lorsqu’ils ne sont reliés à aucun événement encore ouvert. C’est le cas des extraits d’un compte courant ordinaire, sans crédit, sans achat immobilier et sans dépense contestée. Attention à une confusion fréquente : un relevé bancaire ne se conserve pas forcément selon la même durée que la facture qu’il accompagne. Une facture de travaux, une preuve de paiement de charges ou un document fiscal peuvent mériter une conservation plus longue. Ne jetez donc pas tout un paquet parce que la première page date de 2018 : vérifiez d’abord les opérations exceptionnelles. Deux minutes de contrôle peuvent éviter beaucoup de regrets.
Avant de sortir le destructeur de documents, posez-vous une question très concrète : ce relevé peut-il encore prouver quelque chose que je ne saurais pas démontrer autrement ? L’article 2224 du Code civil rappelle le principe applicable à de nombreux litiges.
« Les actions personnelles ou mobilières se prescrivent par cinq ans à compter du jour où le titulaire d’un droit a connu ou aurait dû connaître les faits lui permettant de l’exercer. »
- Gardez cinq ans de relevés pour vos comptes courants et livrets.
- Conservez plus longtemps ceux liés à un prêt, à un bien immobilier ou à une succession.
- Détruisez les anciens relevés inutiles avec un broyeur, jamais dans la poubelle telle quelle.
Le bon réflexe : garder la preuve, pas forcément toutes les feuilles
Un relevé papier peut être jeté après cinq ans s’il ne couvre aucune situation particulière, mais il faut le faire proprement. Les numéros de compte, adresses, soldes et habitudes de paiement constituent une mine d’informations pour une personne mal intentionnée. Déchirer une feuille en deux ne suffit pas toujours ; un destructeur à coupe croisée ou une collecte sécurisée protège davantage vos données. Les banques proposent aussi, selon les établissements, un accès numérique aux relevés pendant plusieurs années. Ce service est pratique, sans être une archive éternelle : en cas de clôture du compte ou de changement de banque, mieux vaut télécharger les documents utiles avant de perdre l’accès.
Le tri des relevés raconte souvent une époque : un premier appartement, le remboursement d’un prêt étudiant, les dépenses liées à l’arrivée d’un enfant ou une vieille voiture enfin payée. Garder chaque feuille n’est pas nécessaire pour préserver ces souvenirs, ni pour protéger ses droits. Une archive légère et réfléchie est plus utile qu’un carton impossible à ouvrir. Beaucoup de foyers choisissent de garder les relevés bancaires cinq ans, puis de ne conserver que les pages associées à des opérations majeures et les justificatifs correspondants. Cette habitude rend les démarches fiscales, les demandes de crédit et les réclamations bien moins pénibles. Et elle libère un tiroir, ce qui n’est jamais un détail.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Durée habituelle | Conserver les relevés bancaires pendant cinq ans | Disposer d’une preuve en cas de litige ou d’opération contestée |
| Documents à prolonger | Relevés liés à un prêt, un bien immobilier, une succession ou un dossier fiscal | Éviter de perdre une trace utile dans une procédure plus longue |
| Destruction prudente | Utiliser un destructeur ou une filière sécurisée pour les papiers devenus inutiles | Réduire le risque d’usurpation d’identité et désencombrer son logement |