- Un cadeau d’anniversaire ou de mariage n’est pas un revenu imposable au titre de l’impôt sur le revenu, quelle que soit sa forme: enveloppe, virement ou cagnotte en ligne.
- La distinction clé est celle entre le présent d’usage (cadeau proportionné à l’événement et aux revenus du donateur) et la donation, qui peut nécessiter une déclaration.
- Conserver des traces écrites (messages, captures d’écran, libellés clairs) aide à prouver qu’il s’agit d’un cadeau et non d’une opération masquant une autre réalité économique.
Concrètement en France
- En France, l’argent reçu lors d’un mariage, d’un anniversaire ou d’une naissance n’est en principe pas un revenu à porter dans la déclaration d’impôt sur le revenu.
- La distinction clé est celle entre le présent d’usage, cadeau lié à un événement et proportionné aux moyens de celui qui donne, et le don manuel, qui peut relever des droits de donation.
- Il n’existe pas de plafond chiffré fixé une fois pour toutes : l’appréciation se fait au cas par cas, selon les revenus et le patrimoine du donateur.
- Conserver une trace du contexte (libellé de virement explicite, capture de la cagnotte, liste des participants) reste le réflexe le plus utile en cas de question de la banque ou de l’administration.
Les repères
- Les cadeaux d’anniversaire, de mariage ou de naissance ne sont pas automatiquement imposables au titre de l’impôt sur le revenu
- La distinction cruciale oppose le présent d’usage (cadeau d’un montant raisonnable lors d’un événement) au don manuel (montant élevé nécessitant formalités)
- Aucun plafond universel n’existe légalement ; la proportion du cadeau se juge selon les revenus et le patrimoine de celui qui donne
- Conserver une trace écrite explicite du virement (« cadeau de mariage », libellé clair) aide à justifier la nature du versement en cas de contrôle
- L’utilisation d’une plateforme de cagnotte en ligne ne change pas la nature du cadeau ; seule compte la raison véritable du versement
Une cagnotte d’anniversaire, l’argent d’un mariage : ce que le fisc considère ou non comme un revenu
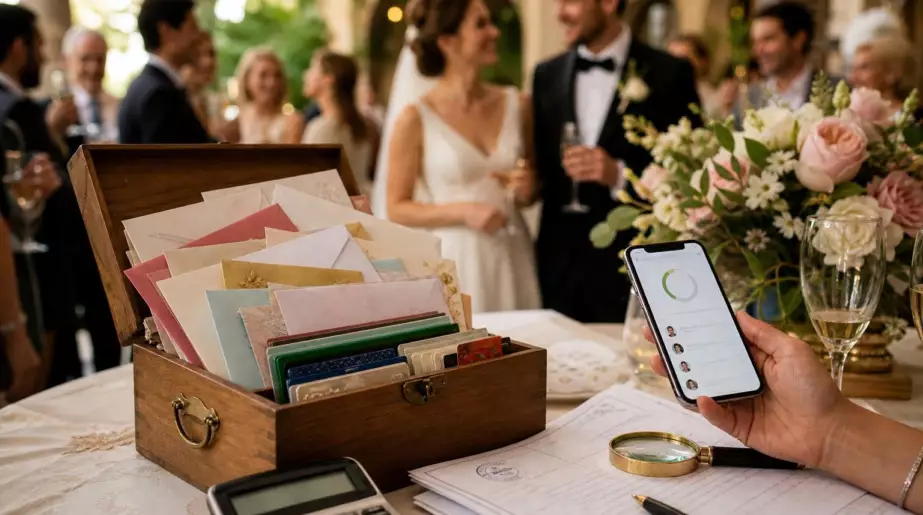
Le brunch de mariage se termine, les enveloppes s’empilent dans une boîte en bois, et quelqu’un lance la question qui coupe un peu l’ambiance : « Il faut déclarer tout ça ? » Même scène après un anniversaire, quand une cagnotte en ligne a réuni 1 200 euros pour offrir un vélo électrique ou aider à payer un voyage. Nous connaissons tous ce moment où un geste généreux se transforme, l’espace d’une seconde, en inquiétude administrative. L’argent reçu fait plaisir, mais son origine, son montant et son usage peuvent soulever des questions très concrètes. Un cadeau reste un cadeau, encore faut-il savoir comment le droit le regarde. La frontière n’est pas toujours celle que l’on imagine.
Un cadeau n’est pas automatiquement un revenu imposable
Pour l’administration fiscale, l’argent offert à l’occasion d’un anniversaire, d’un mariage, d’une naissance ou même de Noël n’est pas, dans son principe, un revenu à ajouter à la déclaration annuelle. Il ne s’agit ni d’un salaire, ni d’un bénéfice professionnel, ni d’un loyer encaissé. Une enveloppe donnée par des proches pour célébrer les mariés garde donc la nature d’un présent, même lorsqu’elle arrive par virement bancaire ou via une plateforme de cagnotte. Le fisc ne taxe pas la joie d’un repas de famille. Il regarde plutôt la réalité du geste : qui donne, pourquoi, combien, et dans quel contexte familial ou amical.
Imaginons Léa et Romain, qui reçoivent 8 000 euros au total le jour de leur mariage : quelques billets glissés dans des cartes, des virements de cousins installés à l’étranger, une cagnotte ouverte par leurs témoins. Cette somme ne devient pas soudainement un revenu imposable au titre de l’impôt sur le revenu. Les jeunes mariés n’ont pas à inscrire ces 8 000 euros dans la case des salaires ou des revenus exceptionnels. En revanche, si les parents versent seuls 30 000 euros en expliquant vouloir financer l’apport d’un appartement, le regard fiscal peut changer. Là, on se rapproche d’une donation.
La nuance se joue souvent entre le **présent d’usage** et le don manuel. Le présent d’usage correspond à un cadeau fait lors d’un événement particulier, d’un montant raisonnable au regard des revenus et du patrimoine de celui qui donne. Il n’existe pas de plafond universel gravé dans la loi, ce qui déroute beaucoup de monde. Un chèque de 500 euros n’a pas le même poids pour un étudiant, un retraité modeste ou un grand-parent très aisé. Soyons honnêtes : personne ne fait vraiment ce calcul au moment de souffler les bougies. Pourtant, c’est ce critère de proportion qui peut compter en cas de contrôle.
Mariage, anniversaire, cagnotte : les réflexes qui évitent les malentendus
Le réflexe le plus simple consiste à conserver une trace claire lorsque les montants deviennent élevés : message accompagnant le virement, capture de la cagnotte, liste des participants, carte de félicitations ou libellé bancaire explicite. Écrire « cadeau de mariage » ou « cadeau anniversaire de Paul » reste bien plus parlant que « virement » tout court. Cela ne crée pas une obligation fiscale, mais cela aide à raconter l’histoire exacte de la somme si une banque ou l’administration pose une question. Une cagnotte collective destinée à offrir un piano, un voyage ou un meuble n’a rien de suspect quand son objet est transparent.
L’erreur fréquente est de croire qu’un passage sur une plateforme en ligne transforme automatiquement un cadeau en gain taxable. Ce n’est pas le cas. Leetchi, Lydia, PayPal ou une autre application ne changent pas, à eux seuls, la nature de l’argent reçu. Ce qui compte est la raison du versement. Si des proches participent librement à un cadeau commun, il ne s’agit pas d’une rémunération. À l’inverse, une collecte présentée comme un anniversaire mais alimentée par des clients, des abonnés ou des personnes payant en échange d’un service peut être requalifiée. La forme numérique ne fait pas disparaître la réalité économique.
Quand un parent, un grand-parent ou un proche donne une somme conséquente, mieux vaut se demander s’il s’agit encore d’un cadeau d’occasion ou d’une véritable transmission de patrimoine. Le don manuel peut devoir être déclaré, notamment lorsqu’il est révélé à l’administration ou lorsqu’un événement impose sa régularisation, comme une succession.
« Les cadeaux faits à l’occasion de certains événements ne sont pas soumis aux droits de donation s’ils restent proportionnés à la fortune de celui qui les offre. »
Quelques repères évitent bien des confusions :
- un cadeau collectif de mariage n’est pas un salaire ;
- un don élevé d’un seul proche mérite d’être documenté ;
- une somme liée à une activité professionnelle peut être imposable ;
- les abattements entre parents et enfants relèvent des règles de donation.
Quand le cadeau peut-il attirer l’attention du fisc ?
La vigilance commence lorsque la somme ne correspond plus vraiment à l’événement célébré ou qu’elle masque une autre opération. Un père qui offre 200 euros pour les 18 ans de sa fille ne soulève généralement aucune interrogation. S’il lui vire 80 000 euros le même jour pour l’aider à acheter un logement, le caractère affectif de la date ne suffit pas forcément à en faire un simple présent d’usage. Cette somme peut constituer une donation, avec des règles propres, des abattements possibles et, selon les cas, une déclaration à effectuer. Le sujet n’est donc pas l’impôt sur le revenu, mais les droits de donation.
Les montants reçus dans un cadre professionnel demandent une attention particulière. Un influenceur qui appelle sa communauté à financer son anniversaire, un artisan qui reçoit une cagnotte de clients, ou un salarié gratifié par des partenaires commerciaux ne se trouve pas dans la même situation qu’un particulier entouré de ses amis. Si l’argent rémunère, même indirectement, une prestation, une visibilité ou une activité habituelle, il peut entrer dans le champ des recettes imposables. Le mot « cadeau » ne protège pas tout. L’administration fiscale s’intéresse à ce qui s’échange réellement, pas seulement à l’étiquette collée sur le virement.
Il reste une dimension très humaine dans ces histoires d’argent : beaucoup de familles donnent sans imaginer un instant devoir un jour justifier leur générosité. Garder les preuves ne signifie pas se méfier de ses proches ; c’est simplement éviter que le souvenir d’un mariage ou d’un anniversaire se brouille plusieurs années plus tard. Une enveloppe de 100 euros offerte par dix invités n’appelle pas les mêmes précautions qu’un virement unique de plusieurs dizaines de milliers d’euros. Le bon sens rejoint souvent la règle fiscale. Et lorsqu’un doute persiste sur une grosse somme, un notaire, un avocat fiscaliste ou le service des impôts peut éclairer la situation avant que les questions ne deviennent urgentes.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Argent reçu lors d’un mariage ou d’un anniversaire | Un cadeau offert par des proches n’est généralement pas un revenu à déclarer à l’impôt sur le revenu. Le contexte festif, l’absence de contrepartie et l’identité des donateurs comptent. | Évite de déclarer par erreur une cagnotte ou des enveloppes comme un salaire, un gain exceptionnel ou une recette personnelle. |
| Présent d’usage et donation | Le présent d’usage doit rester proportionné aux moyens de la personne qui donne. Une somme très élevée, même versée le jour d’un anniversaire, peut être considérée comme un don manuel. | Permet de repérer les situations où les règles de donation, les abattements familiaux et une éventuelle déclaration entrent en jeu. |
| Cagnotte en ligne | La plateforme utilisée ne détermine pas l’imposition. Une collecte entre proches reste un cadeau ; une somme versée en échange d’une activité, d’un service ou d’une promotion peut être taxable. | Aide à distinguer une participation amicale sincère d’une recette professionnelle déguisée sous une appellation festive. |