- Douze mille Français ont subi une fraude bancaire en trois mois via des SMS et appels se faisant passer pour leur établissement bancaire.
- Les escrocs créent une fausse urgence (compte bloqué, opération suspecte) pour obtenir des codes confidentiels ou des validations d’opérations.
- Le premier réflexe consiste à raccrocher puis appeler sa banque via un numéro officiel trouvé soi-même, sans jamais communiquer un code SMS.
Concrètement en France
- En France, aucune banque ne demande par téléphone ou par SMS de communiquer un code de validation, un mot de passe ou de confirmer une opération dans son application.
- La loi prévoit un remboursement des opérations non autorisées par la banque, sauf si celle-ci démontre une négligence grave du client, ce qui alimente de nombreux litiges.
- En cas de refus, le lecteur peut saisir le médiateur de sa banque, puis éventuellement la justice, après avoir fait opposition et déposé plainte.
- Le signalement des SMS et appels frauduleux reste utile, car ces arnaques reposent sur l’envoi massif de messages et un très faible taux de réussite suffit aux escrocs.
Les repères
- 12 000 Français auraient été victimes d’une fraude bancaire en trois mois
- Les fraudeurs utilisent le spoofing pour créer une fausse urgence et obtenir des codes ou validations sans forcer l’accès au compte
- Les arnaqueurs ciblent les périodes de transactions nombreuses comme les soldes, les vacances ou les fêtes, envoyant des vagues de SMS et d’appels
- Vérifier le numéro officiel de sa banque sur son site ou au dos de sa carte avant de répondre à un appel ou un message suspect
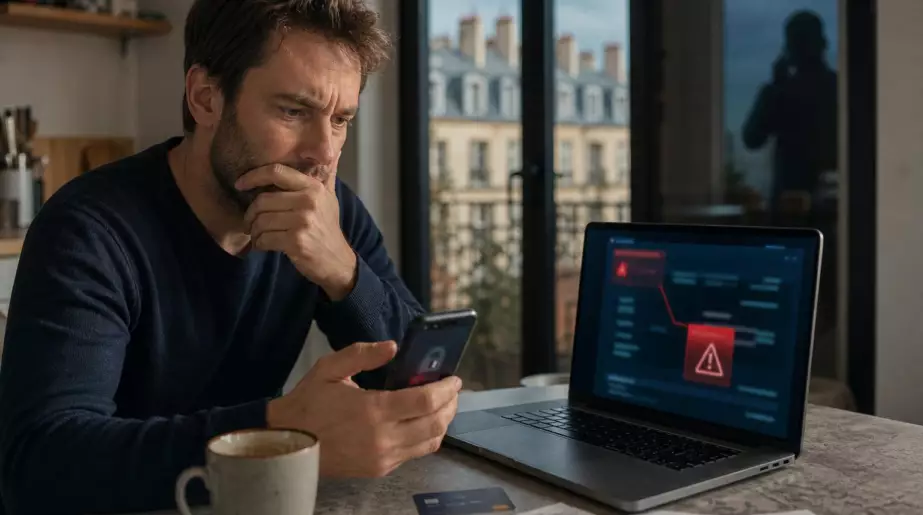
Un samedi matin, le téléphone vibre pendant que le café refroidit sur la table. Le message semble venir de la banque, le ton est pressé, le lien paraît familier, et quelques secondes suffisent pour faire basculer une journée ordinaire dans l’angoisse. En trois mois seulement, 12 000 Français auraient été victimes d’une fraude bancaire, un chiffre qui raconte surtout des milliers de gestes quotidiens détournés par des escrocs très patients. Derrière chaque prélèvement inconnu ou virement validé trop vite, il y a souvent la même phrase : « Je pensais vraiment que c’était ma banque. » Le piège ne vise plus seulement les personnes âgées ou les internautes distraits. Il s’invite chez tout le monde. Et il devient diablement crédible.
Le message qui ressemble trop à un vrai
Nous connaissons tous ce moment où une notification apparaît alors que l’on attend un colis, un remboursement ou un appel de son conseiller. Les fraudeurs jouent précisément sur cette attention flottante, celle des journées chargées où l’on lit un SMS entre deux rendez-vous, sans prendre le temps d’observer l’adresse, la syntaxe ou le numéro affiché.
Les 12 000 victimes recensées sur cette période de trois mois ne sont pas tombées dans un piège grossier avec des fautes énormes et une promesse absurde. Beaucoup ont reçu un message mentionnant une carte bloquée, une connexion inhabituelle ou une prétendue opération à valider, avec parfois le nom de leur établissement bancaire affiché comme s’il était parfaitement authentique.
Cette méthode porte souvent un nom un peu froid, le spoofing, mais son mécanisme est très humain : créer une urgence, rassurer juste assez, puis laisser la victime agir elle-même. Le faux conseiller ne force pas toujours l’accès au compte ; il obtient une information, un code ou une validation, ce qui rend l’arnaque plus rapide et bien plus difficile à repérer sur le moment.
Pourquoi des milliers de clients se font encore piéger
La fraude bancaire actuelle ne ressemble plus à l’image du pirate caché derrière un écran rempli de lignes vertes. Elle emprunte la voix calme d’un interlocuteur, le logo d’une banque et parfois un numéro qui semble identique à celui du service client. **Le sentiment d’urgence** est leur meilleur allié : « votre compte est exposé », « un achat vient d’être détecté », « réagissez dans les cinq minutes ».
Un homme raconte avoir raccroché après un appel rassurant, persuadé d’avoir fait opposition à temps. En réalité, le faux conseiller l’avait guidé vers une validation sur son application bancaire, ouvrant la voie à plusieurs virements. Soyons honnêtes : personne ne vérifie vraiment chaque détail quand une voix posée vous annonce que votre épargne risque de disparaître.
Le chiffre de 12 000 victimes en trois mois montre aussi que l’escroquerie prospère grâce au volume. Les malfaiteurs envoient des vagues de SMS, passent des centaines d’appels et ciblent les périodes où les transactions sont nombreuses, comme les soldes, les vacances ou les fêtes. Une réponse sur cent leur suffit parfois, car un seul virement peut représenter plusieurs milliers d’euros.
Les réflexes qui peuvent tout changer en quelques minutes
Face à un appel inquiétant, le premier réflexe utile consiste à raccrocher, même si la personne affirme agir « pour votre sécurité ». Cherchez ensuite vous-même le numéro officiel de votre banque sur son site, sur vos relevés ou au dos de votre carte, puis rappelez sans utiliser le lien ou le contact transmis dans le message reçu.
Une erreur fréquente consiste à communiquer un code reçu par SMS ou à valider une notification bancaire parce qu’un interlocuteur l’a demandé. Votre banque peut vous contacter, mais elle ne vous demandera pas de lui donner vos codes confidentiels ni de confirmer une opération frauduleuse pour l’annuler. **Un code de validation reste une clé**, même lorsqu’il arrive sous prétexte de protection.
Si un doute surgit, mieux vaut perdre dix minutes que plusieurs semaines à contester des virements et à refaire ses démarches administratives. La prudence n’a rien de naïf, elle est devenue une habitude numérique presque aussi normale que fermer sa porte en quittant son domicile.
« Quand quelqu’un vous demande d’agir immédiatement, prenez justement le temps de vérifier. L’urgence est rarement créée par votre banque, elle est créée par l’arnaqueur. »
- Ne communiquez jamais un code reçu par SMS, même à un interlocuteur rassurant.
- Raccrochez puis contactez votre banque via un numéro trouvé par vos propres moyens.
- Activez les alertes de paiement et contrôlez régulièrement les opérations visibles sur l’application.
- En cas de fraude, faites opposition sans attendre et conservez les captures d’écran, SMS et horaires d’appel.
La vigilance bancaire n’est plus une affaire de spécialistes
Le plus troublant dans ces 12 000 victimes, ce n’est pas seulement l’ampleur du chiffre. C’est l’idée que chacune d’elles pensait probablement avoir reconnu un geste banal : répondre à un appel, cliquer sur un lien, confirmer une opération. Les escrocs ne cherchent pas forcément à tromper les moins attentifs ; ils cherchent des personnes pressées, inquiètes, confiantes ou simplement fatiguées.
Parler de ces tentatives autour de soi peut faire tomber une forme de honte inutile. Un parent qui raconte un faux appel reçu dans la journée, un collègue qui montre le SMS douteux qu’il a supprimé, un proche qui explique comment il a réagi : ces échanges rendent les pièges plus visibles. *Une arnaque racontée à temps peut éviter une victime de plus.*
Les banques renforcent leurs contrôles, les applications multiplient les alertes, mais aucune technologie ne remplace totalement la seconde de recul avant un clic. Il reste cette question simple, presque terre-à-terre : pourquoi une banque demanderait-elle à son client de lui donner les moyens de vider son propre compte ? C’est souvent à cet instant précis que le scénario de l’escroc commence à se fissurer.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Fausse urgence | Les escrocs évoquent un compte bloqué, une opération suspecte ou une carte compromise pour précipiter la décision. | Reconnaître ce mécanisme aide à reprendre son calme avant de répondre. |
| Codes confidentiels | Un code reçu par SMS ou une validation dans l’application ne doit jamais être communiqué à un tiers. | Ce réflexe bloque de nombreuses tentatives de prise de contrôle ou de virement. |
| Bon contact | En cas de doute, il faut raccrocher et joindre sa banque depuis un numéro officiel, jamais via le message reçu. | Cette vérification simple permet de distinguer un vrai conseiller d’un usurpateur. |