- À l’approche de la retraite, beaucoup de salariés regardent surtout la date à laquelle ils auront enfin le droit de partir. C’est humain : après quarante ou quarante-trois années de travail, on pense d’abord au calendrier, à la…
- Avant de fixer une date, il faut regarder son bulletin de salaire de décembre comme on regarderait un contrat avant de signer. Certaines entreprises versent un treizième mois, une prime de présence, une part variable ou une prime…
- Le choix entre décembre et janvier peut aussi déplacer les revenus d’une année fiscale à l’autre. En restant salarié jusqu’au 31 décembre, vous ajoutez un dernier salaire, une éventuelle prime et parfois une indemnité de départ à vos…
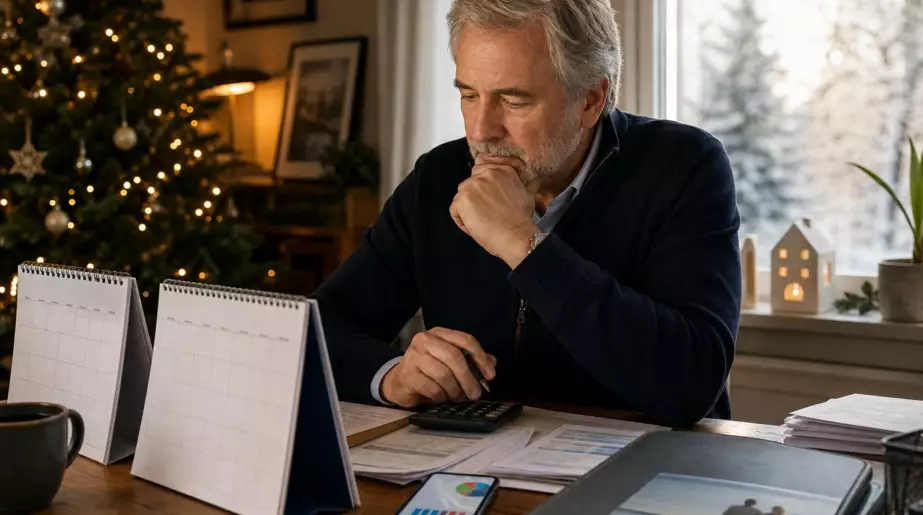
Le 15 novembre, Michel a posé sa calculatrice entre le café et une pile de relevés de carrière. Son idée semblait simple : quitter son entreprise au 1er décembre, profiter des fêtes sans mails ni réunions, puis commencer une nouvelle vie. Sa collègue, elle, vise le 1er janvier, persuadée qu’un mois de plus ne changera pas grand-chose. Pourtant, entre ces deux dates, il peut y avoir un salaire complet, des points de retraite complémentaire, une prime annuelle, mais aussi un décalage de paiement qui surprend souvent au premier mois. Nous connaissons tous ce moment où une décision administrative paraît secondaire, jusqu’à ce qu’elle se transforme en plusieurs centaines ou milliers d’euros. La bonne date n’est pas toujours celle que l’on imagine.
Décembre ou janvier : un mois qui ne se ressemble pas sur le compte bancaire
À l’approche de la retraite, beaucoup de salariés regardent surtout la date à laquelle ils auront enfin le droit de partir. C’est humain : après quarante ou quarante-trois années de travail, on pense d’abord au calendrier, à la dernière réunion d’équipe, au pot de départ et aux vacances que l’on n’a plus besoin de compter. Pourtant, la date effective joue sur une mécanique très concrète : le dernier salaire versé, le premier versement de pension et les droits acquis durant les dernières semaines d’activité. Un départ au 1er décembre signifie, dans la plupart des cas, que l’on cesse de travailler le 30 novembre. Un départ au 1er janvier permet, lui, de travailler jusqu’au 31 décembre.
Prenons le cas de Nadia, cadre dans une PME, rémunérée 3 200 euros brut par mois avec une prime de fin d’année de 1 500 euros brut. En partant à la retraite le 1er décembre, elle renonce mécaniquement à son salaire de décembre et peut aussi perdre le bénéfice de cette prime si son contrat ou l’usage de l’entreprise exige une présence au 31 décembre. En restant jusqu’au 1er janvier, elle perçoit un mois de salaire supplémentaire, sa prime si elle y a droit, et valide potentiellement des points auprès de l’Agirc-Arrco. Sur le papier, l’écart peut dépasser 3 000 euros nets ou bruts selon la situation. Dans la vraie vie, ce n’est pas anodin.
La pension de retraite ne compense pas toujours immédiatement ce dernier mois de salaire. Pour le régime général, la retraite prend effet le premier jour d’un mois, et la pension est habituellement versée à terme échu : celle de janvier arrive donc souvent début février. Quelqu’un qui cesse son activité au 1er décembre pourra percevoir sa retraite de décembre début janvier, tandis que celui qui travaille jusqu’au 31 décembre attendra généralement début février pour toucher sa première pension. Ce décalage de trésorerie est parfois mal vécu, surtout après les dépenses de Noël. La retraite commence souvent par un mois un peu étrange, entre liberté nouvelle et comptes à surveiller.
Ce que le dernier mois de travail peut encore rapporter
Avant de fixer une date, il faut regarder son bulletin de salaire de décembre comme on regarderait un contrat avant de signer. Certaines entreprises versent un treizième mois, une prime de présence, une part variable ou une prime d’intéressement selon des règles précises. Il arrive que le départ avant le 31 décembre fasse perdre tout ou partie de ces sommes, même lorsqu’elles semblent acquises depuis longtemps. Relisez la convention collective, le contrat de travail et les notes internes de l’employeur. Un échange avec les ressources humaines peut lever un doute en dix minutes et éviter une mauvaise surprise quelques semaines plus tard.
Autre détail souvent oublié : les cotisations prélevées sur le salaire de décembre servent encore à acquérir des droits. Pour la retraite de base, quatre trimestres au maximum peuvent être validés chaque année, à condition d’avoir atteint les seuils de revenus nécessaires. Un salarié ayant déjà validé ses quatre trimestres avant décembre ne gagnera pas un trimestre supplémentaire en restant, mais il peut tout de même engranger des points de retraite complémentaire. Soyons honnêtes : personne ne fait vraiment cela tous les jours, comparer une fiche de paie, un relevé Agirc-Arrco et une estimation de pension. Pourtant, ce petit travail peut avoir un effet durable sur le montant mensuel.
Il faut aussi se méfier d’une idée très répandue : travailler jusqu’au 31 décembre ne garantit pas automatiquement une pension nettement plus élevée à vie. La hausse liée aux derniers points acquis existe, mais elle reste parfois modeste, surtout pour un seul mois.
« Le bon calcul ne consiste pas seulement à opposer un salaire de décembre à une pension de décembre : il faut vérifier les primes, les droits complémentaires, la fiscalité et la trésorerie disponible », rappelle régulièrement un conseiller retraite.
Avant de choisir, gardez ces repères en tête :
- la date de fin réelle du contrat ;
- les primes conditionnées à une présence au 31 décembre ;
- les quatre trimestres déjà validés dans l’année ;
- le délai de versement de la première pension.
Le piège discret de la fiscalité et des délais administratifs
Le choix entre décembre et janvier peut aussi déplacer les revenus d’une année fiscale à l’autre. En restant salarié jusqu’au 31 décembre, vous ajoutez un dernier salaire, une éventuelle prime et parfois une indemnité de départ à vos revenus imposables de l’année. En partant au 1er décembre, la première pension versée en janvier correspond au mois de décembre, mais elle suit ses propres règles de prélèvement à la source. Pour certains foyers, concentrer salaire, indemnité et bonus sur une même année peut faire grimper le taux d’imposition. Pour d’autres, cela ne changera presque rien. Tout dépend du revenu du couple, des charges déductibles et du montant de l’indemnité.
Le cas de l’indemnité de départ mérite une attention particulière. Lorsqu’un salarié part volontairement à la retraite, son indemnité n’obéit pas aux mêmes règles fiscales qu’un départ à l’initiative de l’employeur. Son montant dépend souvent de l’ancienneté, de la convention collective et de la situation exacte du départ. Une personne qui pense gagner un mois en attendant janvier peut découvrir que le véritable enjeu se situe ailleurs : une prime annuelle, des congés payés réglés au solde de tout compte, ou une fiscalité moins favorable que prévu. **Le calendrier ne se décide pas au feeling**, même si l’envie de tourner la page est forte.
Il reste enfin la question administrative, moins glamour mais décisive. La demande de retraite doit idéalement être déposée plusieurs mois avant la date souhaitée, souvent entre quatre et six mois en avance pour limiter les retards de traitement. Un dossier incomplet, une carrière avec plusieurs régimes ou des périodes à l’étranger peuvent repousser le premier paiement, même si tous les droits sont ouverts. Demander son relevé de carrière, vérifier les salaires manquants et conserver les justificatifs reste la méthode la plus sûre. **Un départ bien préparé protège surtout votre tranquillité**, ce qui vaut parfois davantage qu’un calcul théorique de quelques dizaines d’euros.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Travailler en décembre | Conserve le salaire du mois et peut ouvrir droit à une prime ou à des points complémentaires. | Évaluer le gain immédiat réel avant de choisir le 1er janvier. |
| Premier paiement de retraite | La pension est généralement versée à terme échu, avec un possible décalage de trésorerie. | Prévoir un budget de transition sans mauvaise surprise. |
| Fiscalité et dossier | Primes, indemnités et revenus du foyer peuvent modifier l’intérêt d’une date. | Adapter la décision à sa situation personnelle, pas à une règle générale. |
Entre un départ au 1er décembre et un départ au 1er janvier, il n’existe donc pas de réponse universelle. Le salarié qui n’a ni prime annuelle, ni besoin de trésorerie immédiate, ni intérêt à acquérir quelques points de plus peut préférer partir dès décembre et gagner un mois de temps libre. Celui qui attend un treizième mois, une part variable ou un dernier salaire confortable aura souvent intérêt à regarder janvier de très près. La différence se joue rarement sur une seule ligne, mais sur l’addition de petits montants que l’on ne voit pas au premier coup d’œil. Parler de son projet avec son employeur, son conjoint, un conseiller retraite ou un expert-comptable peut faire émerger un détail décisif. Et ce détail-là peut changer la façon dont on entre dans cette nouvelle étape de vie.