- Après un cambriolage, l’urgence est rarement administrative. On regarde la porte forcée, les tiroirs retournés, les objets déplacés, avec cette sensation étrange d’avoir été fouillé jusque dans son intimité. Pourtant, une fois le choc passé, l’assureur demandera une…
- La première action concrète consiste à retrouver son contrat et à chercher le mot « espèces ». Vérifiez le plafond d’indemnisation, les exclusions et les éventuelles conditions imposées : fermeture à clé, porte équipée d’une serrure certifiée, alarme,…
- Conserver une petite somme de dépannage n’a rien d’irresponsable. Lors d’une coupure bancaire, d’un problème technique ou d’un déplacement imprévu, disposer de quelques billets peut réellement rendre service. Le danger apparaît quand cette habitude devient une façon de…
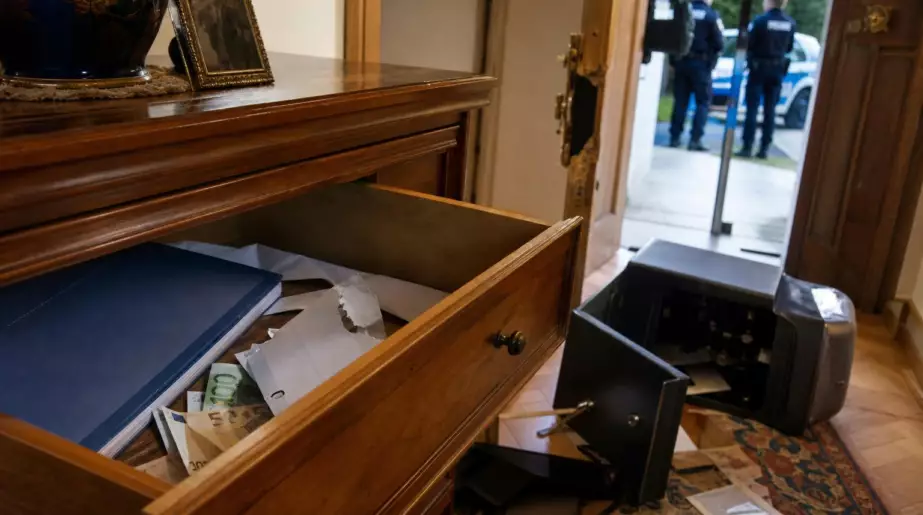
Le tiroir de la commode s’ouvre avec un léger grincement. Entre deux vieux papiers, une enveloppe blanche attend, contenant quelques billets mis de côté « au cas où ». Une panne de carte bancaire, une dépense imprévue, un artisan qui ne prend pas les chèques : nous connaissons tous ce réflexe rassurant. Puis un cambriolage survient, et la question que l’on repoussait arrive d’un coup : cette somme sera-t-elle remboursée par l’assurance habitation ?
Beaucoup découvrent trop tard que l’argent liquide ne bénéficie pas de la même protection qu’un ordinateur, un bijou ou un vélo déclaré. Les contrats prévoient souvent un plafond très bas, parfois aucune garantie, et la preuve de la somme détenue devient vite un casse-tête. Quelques centaines d’euros peuvent déjà dépasser la limite prévue. *Le cash rassure jusqu’au jour où il disparaît.*
Argent liquide volé : le plafond qui change tout
Après un cambriolage, l’urgence est rarement administrative. On regarde la porte forcée, les tiroirs retournés, les objets déplacés, avec cette sensation étrange d’avoir été fouillé jusque dans son intimité. Pourtant, une fois le choc passé, l’assureur demandera une déclaration détaillée des biens volés, y compris des espèces. C’est là que beaucoup de foyers tombent de haut : **l’argent liquide est souvent plafonné** par le contrat multirisque habitation, à une somme nettement inférieure à celle réellement conservée chez soi.
Dans certains contrats, la garantie espèces se limite à 300, 500 ou 1 000 euros. D’autres assureurs proposent un plafond plus généreux, souvent en contrepartie d’options particulières ou de conditions de sécurité renforcées. Imaginons une famille qui garde 2 000 euros dans une boîte métallique, destinée aux vacances et aux petits travaux : si son plafond contractuel est fixé à 500 euros, elle ne touchera pas un euro de plus, même si le vol est établi par la police.
Il n’existe donc pas un montant unique valable pour tous les Français, malgré ce que laissent entendre certaines discussions de voisinage. Le vrai seuil est celui inscrit dans les conditions générales et particulières de votre assurance, parfois sous les rubriques « espèces », « valeurs », « objets précieux » ou « garanties vol ». Soyons honnêtes : personne ne relit vraiment ces pages tous les jours. Pourtant, une seule ligne peut déterminer si une réserve de billets sera indemnisée… ou perdue sans recours.
Pourquoi l’assureur peut refuser de rembourser la totalité
La première action concrète consiste à retrouver son contrat et à chercher le mot « espèces ». Vérifiez le plafond d’indemnisation, les exclusions et les éventuelles conditions imposées : fermeture à clé, porte équipée d’une serrure certifiée, alarme, coffre scellé ou présence d’effraction. Certaines garanties ne jouent que si le vol résulte d’une intrusion constatée. Un oubli de fenêtre ouverte, une clé laissée à portée de main ou un vol sans effraction peuvent compliquer sérieusement le dossier.
Le deuxième obstacle est la preuve. Un relevé de retrait au distributeur ne suffit pas toujours à montrer que les billets étaient encore au domicile le jour du cambriolage, même s’il peut appuyer votre déclaration. Des retraits réguliers, un carnet personnel tenu avec rigueur, une facture liée à un achat reporté ou des témoignages peuvent aider, sans garantir l’acceptation du montant déclaré. Garder 3 000 euros sous le matelas n’est pas interdit ; obtenir leur remboursement intégral est une autre histoire.
Avant de laisser dormir une somme importante dans une cachette, posez directement la question à votre assureur et demandez une réponse écrite.
« Quel montant d’espèces est garanti à mon domicile en cas de cambriolage, et sous quelles conditions précises ? »
Cette demande simple permet d’éviter les interprétations au pire moment. Pensez aussi à vérifier ces points :
- le plafond exact appliqué aux espèces ;
- la présence d’une franchise après sinistre ;
- les exigences de protection du logement ;
- le délai prévu pour déposer plainte et déclarer le vol.
Garder du liquide chez soi sans transformer l’épargne en risque
Conserver une petite somme de dépannage n’a rien d’irresponsable. Lors d’une coupure bancaire, d’un problème technique ou d’un déplacement imprévu, disposer de quelques billets peut réellement rendre service. Le danger apparaît quand cette habitude devient une façon de stocker une épargne entière, sans se demander ce qui se passerait après un incendie, un dégât des eaux ou une intrusion. **Le plafond d’assurance n’est pas une recommandation de stockage** : c’est seulement une limite de remboursement, souvent bien modeste.
La solution la plus sereine dépend de chaque situation : certains préfèrent conserver seulement l’argent nécessaire aux petites urgences, d’autres choisissent un coffre adapté, tandis que beaucoup déposent le surplus sur un compte accessible. Il faut aussi penser à la discrétion. Raconter devant des proches, des voisins ou sur les réseaux que l’on garde « une belle somme à la maison » peut sembler anodin, mais cette information circule parfois plus vite qu’on ne l’imagine.
Un cambriolage ne vole pas seulement des objets ; il laisse souvent une impression durable de vulnérabilité. Revoir ses habitudes financières, vérifier sa couverture et photographier ses biens de valeur ne relève pas de la paranoïa. C’est une forme de tranquillité domestique, celle qui évite de négocier avec l’assureur quand le salon est encore sens dessus dessous. Le bon montant à garder chez soi n’est pas celui que l’on peut cacher habilement, mais celui que l’on accepterait réellement de perdre.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Plafond variable | La garantie des espèces dépend du contrat, avec des limites souvent fixées à quelques centaines d’euros. | Évite de croire à une indemnisation automatique de toute la somme volée. |
| Preuve du montant | Retraits, documents et déclaration de vol peuvent être demandés par l’assureur. | Permet de préparer un dossier plus crédible en cas de sinistre. |
| Vérification utile | Conditions de sécurité, franchise et délai de déclaration figurent dans les garanties vol. | Aide à adapter ses habitudes avant qu’un cambriolage ne survienne. |