- Un compte courant classique ne fait presque rien grandir votre épargne : l’argent immobile perd du pouvoir d’achat face à l’inflation sans apporter de rendement.
- La méthode simple consiste à garder un matelas pour vivre jusqu’au prochain revenu et à automatiser un virement du surplus quelques jours après le salaire, sans décision à chaud.
- Répartissez l’argent transféré entre épargne de précaution pour les imprévus, projets datés et placements adaptés, plutôt que de laisser tout dormir au même endroit.
Concrètement en France
- En France, les comptes courants ne sont pas rémunérés, ce qui rend l’argent qui y dort particulièrement exposé à l’érosion liée à l’inflation.
- Les livrets réglementés comme le Livret A ou le LDDS offrent une épargne disponible à tout moment, avec des plafonds de versement fixés par la réglementation.
- L’automatisation évoquée dans l’article est simple à mettre en place ici, la plupart des banques permettant de programmer un virement récurrent vers un livret quelques jours après la paie.
- Retenir l’idée principale plutôt que des chiffres, garder sur le compte courant de quoi couvrir les dépenses proches, et donner une destination au reste selon votre horizon et votre tolérance au risque.
Les repères
- Les personnes aisées considèrent l’argent du compte courant comme une réserve de circulation utile quand elle bouge, non comme un trésor à conserver intact.
- Un compte courant classique n’est pas rémunéré et l’argent qui y stagne perd du pouvoir d’achat (exemple : 10 000 euros perdent environ 200 euros de pouvoir d’achat en un an avec une inflation de 2 %).
- La méthode simple consiste à garder un matelas de liquidités (un mois de dépenses plus marge de sécurité) et à répartir le surplus entre une épargne de précaution et des placements adaptés.
- Automatiser les virements quelques jours après l’arrivée des revenus permet d’éviter de décider à chaud et de laisser l’argent s’accumuler sans destination claire.
Un vendredi soir, après les courses et deux prélèvements tombés plus tôt que prévu, on ouvre son application bancaire avec ce petit réflexe mêlé de soulagement et d’inquiétude. Voir plusieurs milliers d’euros sur le compte courant rassure : l’argent est là, disponible, presque tangible. Pourtant, les personnes aisées regardent rarement ce solde comme un trésor à conserver intact. Elles y voient plutôt une réserve de circulation, comme l’eau dans un tuyau : utile quand elle bouge, moins quand elle stagne. Leur secret n’a rien de mystérieux, ni de réservé à une poignée d’initiés en costume. Il tient souvent dans une règle très simple : laisser sur le compte ce qui doit servir bientôt, et donner une destination au reste. Cela change beaucoup de choses.
Le compte courant rassure, mais il ne fait presque rien pour votre argent
Nous connaissons tous ce moment où un solde confortable donne l’impression d’avoir repris la main. Le problème, c’est qu’un compte courant classique est pensé pour payer le loyer, les factures, les courses ou le restaurant du samedi, pas pour faire grandir une épargne. L’argent disponible n’est pas forcément de l’argent utile, surtout lorsqu’il attend des mois sans projet précis.
Imaginez 10 000 euros qui restent une année entière sur un compte non rémunéré. Avec une inflation de 2 %, leur montant ne bouge pas à l’écran, mais leur pouvoir d’achat recule d’environ 200 euros : dans les faits, cette somme permet d’acheter un peu moins qu’avant. Ce n’est pas spectaculaire sur un relevé bancaire. C’est justement ce qui rend le phénomène si discret.
Les gens aisés ne fuient pas le compte courant, ils lui attribuent simplement un rôle limité. Ils savent que la liquidité a une valeur, notamment pour gérer un imprévu ou saisir une occasion, mais qu’elle a aussi un coût lorsqu’elle devient excessive. *Un compte courant est un parking, pas un garage définitif.*
La règle simple : garder un matelas, puis répartir le reste
La méthode la plus accessible consiste à calculer le montant nécessaire pour vivre jusqu’au prochain revenu, puis à y ajouter une petite marge de sécurité. Pour certains, cela représente un mois de dépenses ; pour d’autres, un peu plus selon la stabilité de leur activité, la taille de leur foyer ou les échéances à venir. Le surplus n’a pas besoin de rester immobile par défaut.
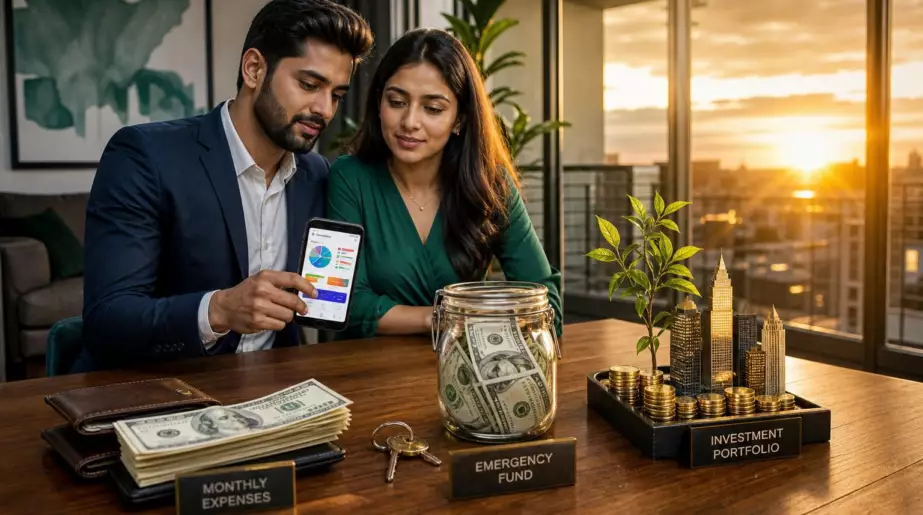
Une partie peut rejoindre une épargne disponible, comme un livret adapté à votre situation, afin de constituer une réserve pour les coups durs. Une autre peut être consacrée à un projet daté : vacances, travaux, impôts, changement de voiture. Soyons honnêtes : personne ne fait vraiment cela tous les jours. Une vérification mensuelle, juste après le salaire, suffit souvent à reprendre le contrôle.
Le plus simple reste d’automatiser le geste, avec un virement programmé quelques jours après l’arrivée des revenus. Cette habitude évite de décider à chaud, le soir, devant une appli bancaire et une envie d’achat passagère.
« L’argent sans mission finit souvent par disparaître dans les dépenses qu’on n’avait pas prévues. »
- Sur le compte courant : les dépenses proches et une marge réaliste.
- Sur une épargne de précaution : les imprévus, sans bloquer l’accès aux fonds.
- Sur des placements adaptés : l’argent dont vous n’avez pas besoin à court terme, en tenant compte des risques.
Ce que les ménages les plus organisés font différemment
La différence ne tient pas toujours au montant gagné, mais à la précision donnée à chaque euro. Une famille qui dispose de revenus confortables peut laisser 20 000 euros sur son compte courant par facilité, puis découvrir qu’aucune décision n’a vraiment été prise pour cette somme. À l’inverse, un foyer plus modeste peut avoir une vision très nette : dépenses courantes ici, sécurité là, projet ailleurs.
L’erreur fréquente consiste à transférer trop agressivement, puis à devoir reprendre de l’argent dix jours plus tard pour couvrir une facture oubliée. Ce va-et-vient fatigue et donne le sentiment de ne jamais y arriver. Mieux vaut commencer avec une petite somme automatique, observer deux ou trois mois, puis ajuster sans se juger.
Les personnes aisées raisonnent aussi en termes de protection. En France, les dépôts bancaires sont couverts, sous certaines conditions, jusqu’à 100 000 euros par déposant et par établissement via le mécanisme de garantie des dépôts ; cela ne transforme pas pour autant un compte courant en stratégie patrimoniale. Entre l’inflation, les impôts, les frais éventuels et les projets qui changent, laisser tout au même endroit revient souvent à choisir l’inaction.
Donner une destination à son argent, sans jouer au financier
Le vrai déclic arrive quand le solde bancaire cesse d’être un chiffre rassurant pour devenir une série de choix concrets. Combien faut-il pour vivre sereinement ce mois-ci ? Quelle somme protège réellement la famille en cas de panne, de perte de mission ou de dépense médicale ? Et quelle part pourrait travailler doucement au lieu de dormir, selon votre horizon et votre tolérance au risque ?
Il n’est pas nécessaire de connaître les marchés financiers, ni de multiplier les applications et les produits compliqués. Une feuille, trois colonnes et un rendez-vous mensuel avec ses comptes peuvent déjà faire une différence étonnante. Les produits d’épargne réglementée, les comptes à terme, l’assurance-vie ou les placements en marchés financiers n’ont ni le même rendement potentiel, ni la même disponibilité, ni le même niveau de risque : le choix dépend du projet, pas d’une promesse lue trop vite.
Cette règle simple a aussi quelque chose de libérateur. Elle évite de culpabiliser à chaque dépense, puisqu’une partie de l’argent est précisément prévue pour vivre, et elle rend l’épargne moins abstraite. Partager cette organisation avec son conjoint, un proche ou même ses enfants peut ouvrir une discussion très concrète sur ce que l’on veut sécuriser, financer ou simplement s’offrir demain.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Un solde utile | Conserver les dépenses du mois et une marge réaliste | Éviter les découverts et les transferts de dernière minute |
| Une épargne séparée | Mettre de côté la réserve pour les imprévus | Protéger son budget sans confondre sécurité et dépenses courantes |
| Un virement automatique | Programmer l’épargne après les revenus | Transformer une intention fragile en habitude régulière |