- Un don familial non qualifié « hors part successorale » est présumé être une avance sur héritage et revient dans les comptes au moment du partage.
- Selon l’article 860 du Code civil, la valeur retenue est celle du bien financé au jour du partage, si bien que 30 000 euros ayant servi à acheter un logement peuvent peser bien plus lourd.
- Le délai fiscal de quinze ans ne concerne que les droits de donation : il n’empêche pas le rapport civil du don à la succession.
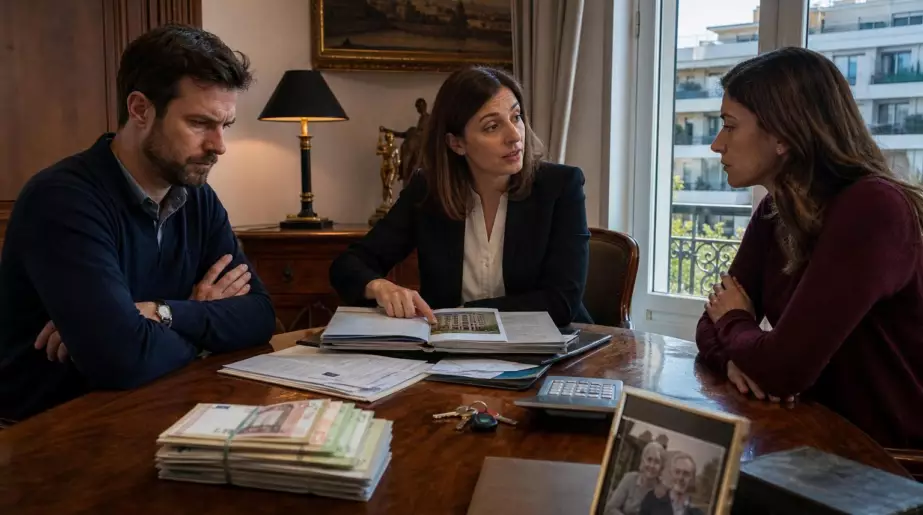
Elle a reçu 30 000 euros de ses parents il y a douze ans : au moment du partage, une avocate rappelle que cette somme est recomptée
Le notaire venait à peine d’ouvrir le dossier que la question est tombée, un peu sèchement, au milieu de la table : « Et les 30 000 euros que tu avais reçus pour ton appartement ? » Douze ans avaient passé, les parents étaient décédés, la fratrie se retrouvait avec des souvenirs, des papiers et cette impression troublante que chacun connaissait une version différente de l’histoire. La somme avait aidé une fille à acheter son premier logement, à un moment où elle en avait vraiment besoin. Personne ne contestait le geste. Ce qui surprend souvent, c’est qu’un don familial ancien peut refaire surface lors d’une succession. Et parfois, il pèse bien plus lourd que prévu.
Un cadeau familial n’efface pas toujours les comptes entre héritiers
Dans beaucoup de familles, donner un coup de pouce à l’un des enfants paraît naturel. Une avance pour l’achat d’un studio, quelques milliers d’euros pour lancer une activité, un virement pour payer des travaux urgents : sur le moment, personne ne parle de succession. Pourtant, lorsqu’un parent donne de l’argent à son enfant sans préciser que ce don est fait « hors part successorale », la loi considère en principe qu’il s’agit d’une avance sur l’héritage. On parle alors de rapport à succession. L’enfant qui a été aidé ne doit pas forcément rendre les billets reçus, mais leur valeur est prise en compte pour rétablir l’équilibre entre les héritiers.
Imaginons une mère qui laisse deux enfants et un patrimoine de 300 000 euros au jour de son décès. Douze ans plus tôt, elle a donné 30 000 euros à sa fille aînée pour acheter un appartement, sans acte notarié ni mention particulière. Au moment du partage, la masse à répartir peut être calculée en ajoutant ce don à l’actif successoral : 330 000 euros deviennent la base théorique du partage. Chaque enfant aurait alors vocation à recevoir 165 000 euros. La fille ayant déjà bénéficié de 30 000 euros, elle percevra moins sur les biens restants. Le frère ne « récupère » pas un cadeau : il retrouve sa part d’égalité.
La difficulté, c’est que le montant retenu n’est pas automatiquement celui qui figurait sur le relevé bancaire de l’époque. L’article 860 du Code civil prévoit que le rapport est dû selon la valeur du bien donné au moment du partage, d’après son état au jour de la donation. Pour une somme d’argent utilisée afin d’acheter un bien, le calcul peut donc suivre la valeur du logement acquis. *Une enveloppe de 30 000 euros peut ainsi raconter une histoire patrimoniale bien plus grande qu’elle n’en avait l’air au départ.* C’est souvent là que l’incompréhension commence.
Pourquoi 30 000 euros peuvent peser davantage douze ans plus tard
Si l’argent donné a simplement été dépensé pour vivre, régler des factures ou financer un voyage, le rapport reste généralement attaché à la somme versée. La situation devient différente quand ce capital a servi à acheter un bien qui a pris de la valeur. Dans l’exemple d’un apport immobilier, les 30 000 euros peuvent avoir permis l’acquisition d’un appartement aujourd’hui revendu ou estimé bien plus cher. Le notaire examine alors la trace de l’argent et son emploi. Il ne s’agit pas de punir celui qui a été aidé, mais d’appliquer une règle destinée à éviter qu’un héritier soit avantagé deux fois : une première fois du vivant des parents, une seconde fois au partage.
Dans la vraie vie, les choses sont rarement aussi nettes qu’un tableau Excel. L’enfant a peut-être ajouté son épargne, emprunté sur vingt ans, rénové lui-même le logement ou payé des travaux importants. Ces éléments peuvent compter dans l’évaluation, car il faut distinguer ce qui provient du don initial et ce qui résulte des efforts personnels du bénéficiaire. Soyons honnêtes : personne ne classe vraiment chaque facture pendant quinze ans en pensant à une future succession. Pourtant, conserver les actes d’achat, les relevés bancaires et les justificatifs de travaux peut éviter une discussion interminable lorsque les émotions sont déjà à vif.
Il faut aussi séparer deux sujets que les familles confondent fréquemment : la fiscalité et le partage civil. Le délai de quinze ans souvent évoqué concerne les abattements et droits de donation entre un parent et un enfant. Le rapport civil à la succession obéit, lui, à une autre logique. Une donation déclarée il y a douze ans peut donc ne pas entraîner de droits supplémentaires au moment du décès, tout en étant recomptée pour équilibrer les parts des enfants. Cette nuance paraît technique, mais elle change tout. Elle explique aussi pourquoi certaines successions deviennent tendues alors que chacun pensait que « tout avait été réglé ».
Les réflexes qui évitent les mauvaises surprises au moment du partage
Lorsqu’un parent souhaite aider un enfant sans créer de déséquilibre futur, la première démarche consiste à poser les mots clairement. Une donation peut être consentie en avancement de part successorale, donc rapportable, ou hors part successorale, dans la limite de la quotité disponible. Cette dernière formule signifie que le parent souhaite avantager l’enfant bénéficiaire. Elle ne permet pas de priver les autres héritiers de leur réserve héréditaire. Le recours à un notaire n’est pas une marque de défiance dans une famille : c’est souvent une manière d’éviter que les proches aient à deviner l’intention du donateur des années plus tard.
Une autre erreur classique consiste à croire qu’un simple libellé de virement suffit toujours à sécuriser la situation. Écrire « cadeau », « aide logement » ou « prêt familial » sur une opération bancaire ne remplace pas un cadre juridique clair. S’il s’agit d’un prêt, il faut pouvoir en démontrer l’existence et les modalités de remboursement. S’il s’agit d’un présent d’usage, son montant doit rester raisonnable au regard du niveau de vie et du patrimoine de la personne qui donne. Trente mille euros ne sont pas appréciés de la même façon chez un cadre très fortuné et chez un retraité disposant d’une épargne limitée.
Une avocate spécialisée en droit des successions résume souvent le problème en une phrase simple :
« Ce n’est pas parce qu’une donation est ancienne qu’elle disparaît du paysage familial : au partage, on recherche ce que le parent a voulu transmettre et dans quelles conditions. »
- Retrouver le virement, le chèque ou l’acte notarié correspondant au don ;
- Identifier l’usage de la somme, surtout lorsqu’elle a financé un achat immobilier ;
- Vérifier si une clause de donation hors part successorale a été prévue ;
- Demander une simulation au notaire avant que le conflit ne s’installe.
La discussion est souvent plus facile lorsque les parents sont encore là et peuvent expliquer leur intention. Une donation-partage offre aussi une solution utile : elle permet d’organiser la transmission de son vivant et de fixer les valeurs des biens au jour de l’acte, sous certaines conditions. Ce n’est pas adapté à toutes les situations, ni à tous les patrimoines, mais le dispositif mérite d’être étudié. Anticiper le partage, ce n’est pas compter les cadeaux avec froideur. C’est donner aux enfants un cadre qui laisse moins de place aux suppositions, aux rancœurs silencieuses et aux phrases lancées trop tard.
Quand une somme ancienne réveille des souvenirs beaucoup plus récents
Au fond, le conflit ne porte pas toujours sur 30 000 euros. Il porte parfois sur ce que cette somme semble dire : qui a été soutenu, qui a dû se débrouiller seul, qui était présent au bon moment. Le droit successoral remet des chiffres dans l’équation, ce qui peut sembler brutal alors que les familles parlent de souvenirs et de loyauté. Pourtant, la règle du rapport vise précisément à préserver une certaine équité entre enfants, sauf volonté contraire clairement exprimée par le parent. Cette mécanique ne règle pas les blessures, mais elle évite que les interprétations personnelles deviennent la seule boussole.
Avant de signer un partage ou de contester un calcul, mieux vaut prendre le temps de réunir les documents et de faire expliquer les termes employés. Donation manuelle, présent d’usage, avance sur héritage, prêt, donation hors part successorale : les mots se ressemblent parfois, leurs conséquences ne se ressemblent pas. Dans une fratrie, parler d’argent reste délicat, surtout après un décès. Mais une question posée calmement chez le notaire peut épargner des mois de silence. Et cette vieille aide de 30 000 euros, longtemps rangée dans un coin de mémoire, peut enfin retrouver sa juste place dans l’histoire familiale.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Don ancien | Une donation à un enfant est souvent présumée être une avance sur héritage. | Comprendre pourquoi une somme reçue il y a douze ans peut réapparaître. |
| Valeur retenue | Le rapport peut dépendre de la valeur au partage, selon l’usage fait de la somme donnée. | Anticiper le cas sensible d’un apport utilisé pour acheter un bien immobilier. |
| Protection familiale | Un acte notarié, une clause claire ou une donation-partage réduisent les zones d’ombre. | Préserver l’équilibre entre héritiers et limiter les conflits futurs. |