- Une clause bénéficiaire mal rédigée, nominative ou jamais mise à jour après un changement familial (divorce, remariage, nouvelle vie commune) peut envoyer le capital d’assurance vie à une personne non désirée.
- Les formulations vagues comme « mon épouse » ou « mes enfants » créent des ambiguïtés qui peuvent laisser le capital à une ex-compagne plutôt qu’au conjoint actuel ou aux enfants attendus.
- Faire relire sa clause par un notaire ou un avocat et prévoir un ordre clair de bénéficiaires avec des conditions explicites (« non séparé de corps », « représentés ») évite les mauvaises surprises après le décès.
Concrètement en France
- L’assurance vie relève en France d’un régime distinct de la succession classique : le capital est versé au bénéficiaire désigné dans le contrat, et non partagé automatiquement entre les héritiers.
- Contrairement à un testament, une clause bénéficiaire ancienne n’est pas annulée par un divorce ou un remariage si elle désigne une personne nommément.
- Le souscripteur peut en principe modifier sa clause bénéficiaire à tout moment, sauf si le bénéficiaire a accepté le bénéfice du contrat, ce qui verrouille la désignation.
- Demander à son assureur ou à sa banque une copie de la clause telle qu’elle figure au contrat, et la faire relire par un notaire, reste la démarche la plus sûre.
Les repères
- Une clause bénéficiaire mal formulée ou jamais mise à jour peut envoyer plusieurs dizaines de milliers d’euros au mauvais héritier lors d’une succession
- Une clause nominative (mentionnant un nom précis) désigne cette personne même si la relation a cessé, tandis qu’une clause type « mon conjoint » vise la personne mariée au jour du décès
- Il est essentiel de relire la clause bénéficiaire à chaque changement de situation familiale (mariage, divorce, PACS, naissance, décès) et de la faire valider par un notaire ou avocat
- Les formulations vagues comme « mes enfants » ou « mes héritiers » peuvent créer des ambiguïtés sur les droits de succession (notamment pour les enfants décédés ou le droit de représentation)
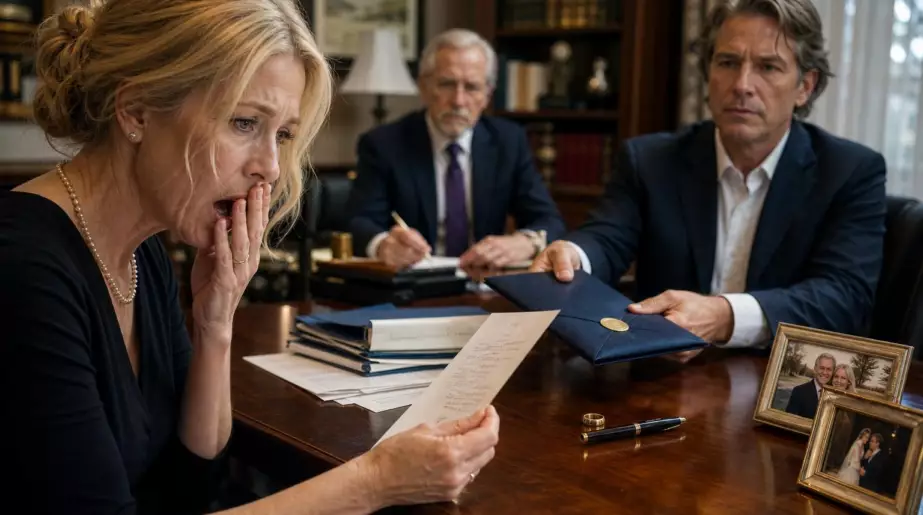
Le rendez-vous chez le notaire avait commencé dans un calme presque administratif. Puis la veuve a découvert que le contrat d’assurance vie de son mari désignait encore son ancienne compagne, nommée noir sur blanc dans une clause rédigée quinze ans plus tôt. Sur la table, les relevés bancaires, les photos de famille et cette phrase oubliée semblaient raconter deux histoires différentes. La famille pensait que le capital reviendrait naturellement au conjoint survivant, ou aux enfants. Ce n’est pas toujours ainsi que les choses se passent. Une clause bénéficiaire mal formulée, jamais mise à jour ou trop vague peut faire basculer plusieurs dizaines de milliers d’euros vers la mauvaise personne, au pire moment. Et cette erreur-là ne ressemble à rien, jusqu’au jour où elle coûte très cher.
Cette petite phrase du contrat peut bouleverser toute une succession
Nous connaissons tous ce moment où l’on remet à plus tard un papier jugé peu urgent. Une assurance vie est souvent ouverte à la naissance d’un enfant, après un mariage, avec un premier achat immobilier ou sur le conseil d’un banquier. La clause bénéficiaire est alors remplie rapidement, parfois à la main, avec des mots qui paraissent évidents : « mon épouse », « mes enfants », « mes héritiers ». Les années passent, une séparation survient, un remariage aussi, des enfants naissent. Le contrat, lui, ne bouge pas. Or l’assureur doit verser le capital à la personne désignée, sans deviner les intentions réelles du souscripteur au moment de son décès.
Le cas de Marc, raconté par une professionnelle du patrimoine, résume le piège. Après son divorce, il avait refait sa vie et vivait depuis huit ans avec sa nouvelle épouse. Son contrat mentionnait pourtant : « Mme Claire Martin, née le… », soit le nom de sa première femme. Au décès de Marc, Claire Martin a été retrouvée et a pu réclamer le capital, alors que la famille était persuadée que la formule protégeait l’épouse actuelle. Le montant dépassait 90 000 euros. La douleur n’était pas seulement financière : chacun avait le sentiment qu’une vieille case cochée avait parlé à la place d’un homme disparu.
Le détail qui change tout tient à la rédaction. Une clause du type « mon conjoint » vise en principe la personne mariée avec l’assuré au jour du décès. Une clause nominative désigne, elle, une personne précise, même si la relation a cessé depuis longtemps. Les formulations mixtes sont encore plus risquées : écrire le nom d’un conjoint suivi de sa qualité peut ouvrir la porte aux discussions. *Une assurance vie n’est pas un souvenir figé, elle doit suivre la vraie vie.* Soyons honnêtes : personne ne relit ce document tous les jours, ni même tous les ans. Pourtant, ce sont parfois quelques mots qui décident de la destination d’un capital entier.
Les erreurs les plus fréquentes, et le réflexe qui évite le mauvais versement
Le bon réflexe consiste à demander une copie exacte de la clause bénéficiaire, pas seulement le dernier relevé annuel. Il faut ensuite la relire à la lumière de la situation familiale actuelle : mariage, divorce, PACS, naissance, décès d’un bénéficiaire, recomposition familiale ou brouille durable. Une formule souvent utilisée est : « mon conjoint non séparé de corps, à défaut mes enfants nés ou à naître, vivants ou représentés, par parts égales, à défaut mes héritiers ». Elle n’est pas universelle, mais elle montre l’intérêt d’un ordre clair entre les bénéficiaires. Faire relire cette clause par un notaire, un avocat ou un conseiller compétent peut éviter une mauvaise surprise très concrète.
Une autre erreur fréquente consiste à croire que « mes enfants » suffit dans tous les cas. Si l’un d’eux est décédé avant le souscripteur, ses propres enfants recevront-ils sa part ? Pas forcément, selon la formulation retenue. Le mot « représentés » peut alors avoir une portée décisive. Même vigilance pour le concubin : sans mention expresse, il n’est pas assimilé à un époux. Quant au partenaire de PACS, il ne faut pas le confondre avec le conjoint marié. Ces nuances peuvent sembler froides quand tout va bien. Elles deviennent brutalement concrètes dans une famille recomposée, surtout lorsque chacun imagine avoir été protégé.
Modifier une clause n’exige pas forcément de fermer le contrat. L’assuré peut souvent adresser un avenant à l’assureur, rédiger une clause adaptée avec son conseiller ou passer par testament chez un notaire. Attention tout de même : si un bénéficiaire a formellement accepté le bénéfice du contrat, la modification peut devenir plus encadrée. Une clause claire vaut mieux qu’une promesse orale.
« La plupart des conflits ne naissent pas d’une volonté de léser quelqu’un, mais d’un document ancien que personne n’a pensé à vérifier », observe un notaire spécialisé en droit patrimonial.
- Demander la rédaction exacte de chaque clause bénéficiaire.
- Vérifier les noms, les dates et l’ordre des bénéficiaires.
- Prévoir un bénéficiaire de second rang si le premier décède.
- Conserver une preuve de la modification transmise à l’assureur.
Une assurance vie n’est pas hors de toute règle familiale
Le mot « hors succession » entretient beaucoup de malentendus. En principe, le capital versé au bénéficiaire d’une assurance vie ne fait pas partie de la succession civile classique. Il peut donc échapper au partage prévu entre les héritiers, ce qui explique son utilité dans de nombreuses stratégies familiales. Mais cela ne signifie pas que tout est permis, ni que les proches n’ont aucun recours. Des primes manifestement exagérées au regard de l’âge, des revenus ou du patrimoine du souscripteur peuvent être contestées. Le juge examine alors les circonstances, pas seulement le montant inscrit sur le contrat.
La fiscalité ajoute aussi son lot de confusions. Pour les versements effectués avant 70 ans, chaque bénéficiaire peut en principe profiter d’un abattement de 152 500 euros, sous certaines conditions prévues par le Code général des impôts. Après 70 ans, les règles changent : les primes versées entrent dans un régime distinct, avec un abattement global de 30 500 euros, tandis que les gains obéissent à un traitement particulier. **La clause bénéficiaire et la fiscalité doivent donc être pensées ensemble**, sans se contenter d’une phrase entendue au comptoir d’une banque.
Le plus délicat reste souvent humain. Désigner un enfant plutôt qu’un autre, protéger un conjoint tout en préservant les intérêts d’une fratrie, aider un proche vulnérable : aucune clause standard ne sait tout régler seule. Une rédaction sur mesure n’est pas réservée aux grandes fortunes. Elle devient utile dès lors que la famille ne correspond plus au schéma le plus simple. Un prénom mal orthographié, un ex-conjoint toujours inscrit ou l’absence de solution de remplacement peuvent suffire à lancer des mois d’échanges tendus. Et les proches découvrent cela quand ils ont déjà bien assez à gérer.
Relire une clause bénéficiaire, c’est finalement accepter que la vie change plus vite que les dossiers rangés dans un tiroir. Le faire après un divorce ou une naissance paraît naturel ; le faire tous les trois à cinq ans l’est beaucoup moins, alors que ce simple rendez-vous peut préserver une paix familiale fragile. Beaucoup de souscripteurs veulent transmettre avec générosité, sans imaginer que leurs mots puissent produire l’effet inverse. Parler de ces clauses avec ses proches n’oblige pas à dévoiler chaque montant. Cela permet au moins d’expliquer une intention, d’éviter les suppositions et de réduire le poids du silence. Entre une famille qui découvre un document ancien et une famille qui comprend un choix préparé, la différence peut être immense.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Clause nominative | Un ancien conjoint désigné par son nom peut rester bénéficiaire après une séparation. | Repérer une erreur avant que le capital ne soit versé à la mauvaise personne. |
| Clause évolutive | La mention du conjoint, des enfants et de bénéficiaires de rang suivant protège mieux les changements familiaux. | Prévoir les décès, remariages et familles recomposées. |
| Vérification régulière | Une relecture après chaque événement de vie et un contrôle périodique limitent les oublis. | Faire correspondre le contrat aux volontés réelles du souscripteur. |