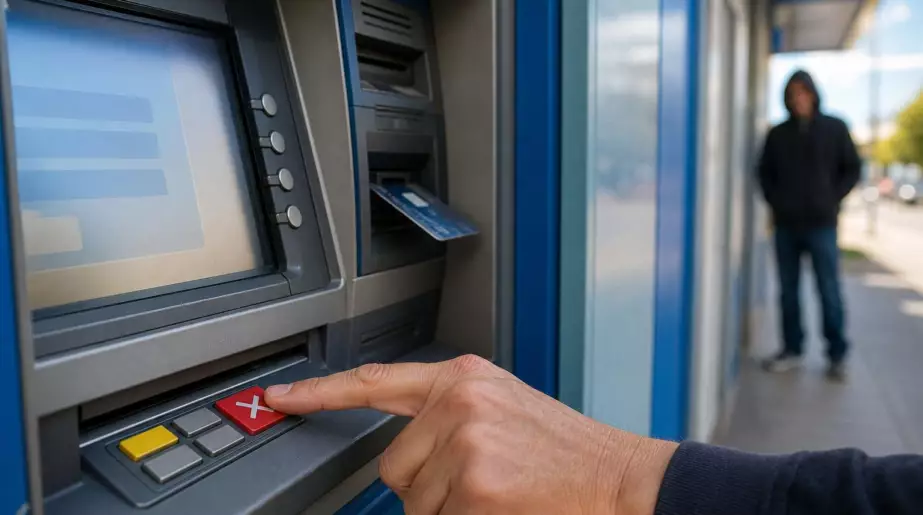
- Si votre carte est retenue par un distributeur, appuyez d’abord sur la touche d’annulation (croix rouge) et attendez une trentaine de secondes sans forcer la fente.
- Notez immédiatement l’adresse du lieu et le numéro d’identification de l’automate, puis prévenez un conseiller si l’agence est ouverte.
- Contactez sans attendre le service d’urgence de votre banque pour bloquer la carte si elle ne ressort pas, et consultez votre compte pour vérifier les opérations suspectes.
Concrètement en France
- En France, la plupart des banques disposent d’un numéro d’opposition accessible en continu, y compris la nuit et le week-end, pour faire bloquer une carte immédiatement.
- Le blocage peut aussi se faire depuis l’application bancaire, qui propose généralement une option de suspension temporaire ou définitive de la carte.
- Si la carte a été retenue dans un distributeur d’une autre banque que la vôtre, c’est en principe l’établissement propriétaire de l’automate qui la récupère, et elle est le plus souvent détruite plutôt que rendue.
- En cas d’opération frauduleuse constatée ensuite sur le compte, il faut la signaler rapidement à sa banque, car les délais de contestation sont encadrés par la réglementation sur les services de paiement.
Les repères
- Appuyez sur la touche d’annulation marquée d’une croix rouge pour interrompre l’opération et déclencher la restitution de la carte
- Ne forcez jamais la fente de retrait, ne tirez pas avec les doigts et n’utilisez pas d’objet pour éviter d’endommager l’appareil et la carte
- Restez devant l’automate, notez l’adresse exacte du lieu et le numéro de l’appareil, puis contactez immédiatement votre banque si la carte ne revient pas
- Une carte retenue peut résulter d’un mécanisme de sécurité (trois codes confidentiels erronés, carte opposée, expiration) ou d’une fraude présumée
- Bloquez votre carte sans attendre auprès du service d’urgence de votre banque en cas d’échec définitif de la restitution
Une carte retenue par un automate bancaire provoque souvent un réflexe de panique. Pourtant, quelques gestes simples peuvent limiter les risques.
Vous venez de demander un retrait, de consulter votre solde ou d’effectuer une autre opération. L’écran se fige, la transaction se termine, mais la carte ne revient pas. Face à la machine, beaucoup de clients attendent trop longtemps, tirent sur la fente ou quittent les lieux sans signaler l’incident. Ce sont précisément les réactions à éviter.
Le premier geste à tenter devant l’automate
Avant de contacter votre banque, regardez attentivement le clavier et l’écran. Sur de nombreux automates, une touche d’annulation est identifiable grâce à une croix rouge. Elle sert à interrompre l’opération en cours et à fermer proprement la session.
Maintenir quelques secondes la touche marquée d’une croix rouge peut annuler la procédure et déclencher la restitution de la carte.
Cette manipulation ne fonctionne pas à tous les coups. Tout dépend de la cause du blocage et du modèle d’appareil. Elle mérite tout de même d’être tentée calmement, sans taper sur le clavier ni forcer l’emplacement de la carte.
Les appareils les plus récents proposent parfois un bouton dédié au retour de carte sur l’écran tactile. Dans ce cas, il faut fermer les menus ouverts, annuler l’opération, puis attendre quelques instants. Une carte peut ressortir avec un léger délai, notamment si l’automate termine une vérification interne.
Ne forcez jamais la fente de retrait
Une carte coincée n’est pas forcément totalement inaccessible. Elle peut être retenue par un mécanisme de sécurité, ou simplement bloquée à la suite d’un dysfonctionnement temporaire. Introduire un objet dans la fente, tirer avec les doigts ou utiliser une pince risque d’endommager l’appareil et la carte.
Un automate bancaire garde parfois volontairement une carte dans plusieurs situations : après trois codes confidentiels erronés, lorsque la carte est déclarée opposée, si elle est arrivée à expiration ou lorsqu’une anomalie technique est détectée. La banque peut aussi ordonner sa rétention à distance dans certains cas de fraude présumée.
- Appuyez sur la touche d’annulation ou de fermeture de session.
- Attendez une trentaine de secondes devant l’appareil.
- Notez l’adresse exacte du lieu et le numéro de l’automate.
- Vérifiez que personne ne rôde près de vous ou ne vous propose une aide insistante.
- Contactez votre établissement bancaire si la carte ne ressort pas.
Rester sur place peut éviter une mauvaise surprise
Si l’automate se trouve dans une agence encore ouverte, entrez immédiatement et prévenez un conseiller. Le personnel ne peut pas toujours ouvrir l’appareil sur-le-champ. Les espèces et les cartes retenues sont souvent récupérées lors d’une intervention technique programmée. L’agence pourra au moins vérifier l’état de votre carte et lancer les démarches adaptées.
Hors des horaires d’ouverture, mieux vaut ne pas s’éloigner avant d’avoir relevé les informations utiles. Chaque appareil possède généralement un identifiant, affiché sur un autocollant, un écran ou la façade. Ce numéro aide la banque à localiser précisément le terminal concerné.
Une carte laissée dans un automate sans signalement rapide doit être considérée comme potentiellement compromise.
Le danger ne vient pas seulement d’une panne. Des fraudeurs peuvent modifier certains appareils afin de bloquer la restitution de la carte. Leur objectif consiste ensuite à récupérer le moyen de paiement, parfois après avoir observé le code confidentiel. Une personne qui vous affirme que « la machine va la rendre plus tard » ou qui vous invite à recommencer une opération doit éveiller votre vigilance.
Bloquer la carte si elle ne revient pas
Lorsque la restitution échoue, contactez sans attendre le service d’urgence de votre banque. Le numéro figure généralement au dos de la carte, dans l’application bancaire et sur les relevés de compte. Si vous utilisez l’application, vous pouvez souvent verrouiller temporairement la carte depuis votre téléphone, le temps d’obtenir les consignes du conseiller.
Préparez les éléments suivants afin de gagner du temps :
- Votre nom, votre prénom et les informations permettant de retrouver votre compte.
- L’heure approximative de l’incident.
- L’adresse de l’agence, du centre commercial ou du lieu où se trouve l’appareil.
- Le numéro d’identification de l’automate, s’il est visible.
- Le montant demandé et la nature de l’opération en cours.
La banque décidera si elle peut attendre la récupération physique de la carte ou s’il faut faire opposition immédiatement. En cas de doute sur une fraude, l’opposition reste la protection la plus sûre. Elle rend la carte inutilisable pour les retraits et les paiements. Elle entraîne aussi l’émission d’une nouvelle carte, avec un délai variable selon l’établissement.
Surveiller son compte durant les heures suivantes
Après l’incident, consultez les mouvements de votre compte depuis l’application ou l’espace client. Vérifiez le montant réellement débité. Il arrive qu’un retrait soit enregistré alors que les billets ne sont pas sortis, ou qu’une opération apparaisse en attente avant d’être annulée.
Si vous constatez un paiement, un retrait ou une tentative inconnue, signalez-le aussitôt à votre banque. Conservez une capture d’écran de l’opération, ainsi que toute information liée à l’automate. Ces éléments faciliteront la contestation et l’analyse du dossier.
Une retenue de carte ne signifie pas toujours une escroquerie
La majorité des incidents s’expliquent par une panne, une coupure de communication ou une règle de sécurité appliquée par l’automate. Il ne faut donc pas accuser systématiquement l’agence ou imaginer une fraude. La rapidité de réaction reste néanmoins déterminante : une carte non retrouvée doit être signalée le jour même.
Le code confidentiel, lui, ne doit jamais être communiqué à un inconnu, y compris à une personne qui se présente comme un employé de banque. Un conseiller ne vous demandera pas de taper votre code sous ses yeux, ni de le donner par téléphone pour « débloquer » une carte retenue.
Le retrait sans contact réduit ce risque
Certains automates permettent désormais de retirer des espèces sans introduire physiquement la carte. Le client approche sa carte bancaire, son téléphone ou sa montre connectée du lecteur prévu à cet effet, puis valide l’opération avec le code demandé. La carte ne passe alors pas dans le mécanisme de lecture.
Cette méthode réduit le risque de voir le moyen de paiement retenu à l’intérieur de l’appareil. Elle ne dispense pas de rester vigilant : un retrait sans contact exige aussi de protéger son code, de vérifier le montant affiché et de s’assurer que l’environnement paraît normal.
Avant chaque retrait, prenez aussi l’habitude de regarder la fente de carte et le clavier. Une pièce mal fixée, un lecteur qui semble ajouté sur la façade ou un clavier anormalement épais peuvent signaler une tentative de fraude. Dans ce cas, n’utilisez pas l’appareil et prévenez l’agence ou votre banque depuis un endroit sûr.