- La pension moyenne progresse de 3,2 % en janvier, ce qui représente environ 41,60 euros bruts supplémentaires par mois pour une retraite de 1 300 euros, mais moins pour les plus modestes.
- Le montant net versé peut différer du calcul théorique en raison de la CSG, la Casa et d’autres prélèvements sociaux qui réduisent le gain brut.
- Il est essentiel de comparer ses relevés bancaires de décembre et janvier, puis de contacter sa caisse en cas d’écart, car la revalorisation doit être mise en perspective avec l’augmentation des dépenses de santé, énergie et logement.
Concrètement en France
- Une retraite complète combine souvent plusieurs versements (base, complémentaire, éventuelle réversion) qui ne sont pas toujours revalorisés à la même date ni au même taux.
- Le montant qui compte pour votre budget est le net versé sur le compte, après prélèvements sociaux comme la CSG, et non le brut affiché sur la notification.
- Le taux de CSG appliqué aux pensions dépend du revenu fiscal de référence du foyer, ce qui explique qu’une hausse annoncée puisse être atténuée ou décalée.
- En cas de doute sur un montant, il est possible de contacter sa caisse de retraite de base et sa complémentaire, qui sont deux interlocuteurs distincts.
Les repères
- La pension moyenne augmente de 3,2 % en janvier, mais cette hausse varie selon les régimes et situations individuelles.
- Sur une pension de 1 300 euros, cette augmentation représente environ 41,60 euros bruts mensuels supplémentaires ; pour 900 euros, environ 28,80 euros.
- La somme réellement perçue peut être réduite par les prélèvements sociaux (CSG, Casa, cotisation d’assurance maladie) et les dates de paiement varient selon les caisses.
- Il est recommandé de vérifier le montant net versé en comparant les relevés de décembre et janvier pour contrôler l’augmentation réelle.
- janvier : augmentation de la pension moyenne de 3,2 % et ajustement des prélèvements pour nombreux retraités
Retraite : la pension moyenne augmente de 3,2 % en janvier, mais tous les retraités ne le ressentiront pas de la même façon
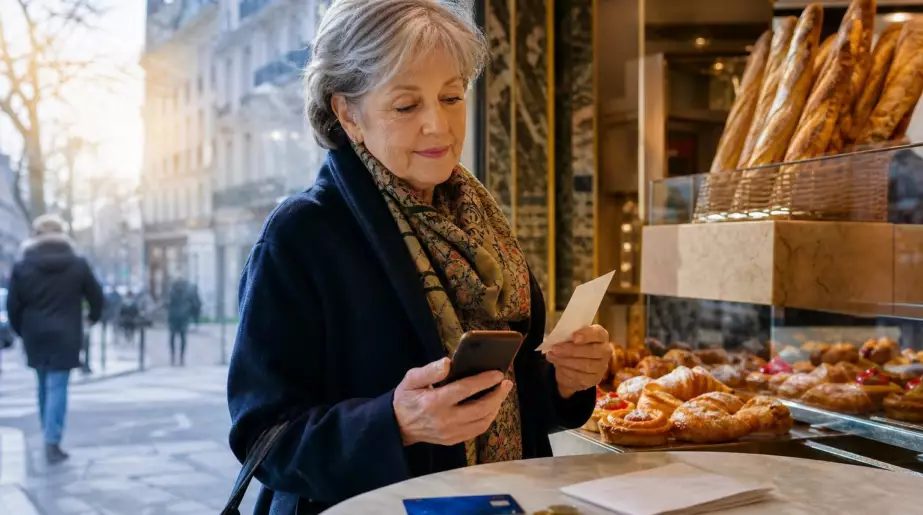
Au comptoir de la boulangerie, Marie serre son ticket de caisse entre deux doigts. Elle vient de regarder son relevé bancaire : sa pension a progressé en janvier, de quelques dizaines d’euros, et ce petit mouvement lui a sauté aux yeux. Pas de quoi changer une vie, dit-elle, mais assez pour respirer un peu après les factures de chauffage et la mutuelle. La hausse moyenne annoncée de 3,2 % donne cette impression-là : un chiffre rassurant sur le papier, parfois très concret dans un budget serré. Reste à savoir qui est réellement concerné, et comment lire cette augmentation sans se tromper.
Une hausse de 3,2 % qui arrive au moment où les budgets sont sous tension
Nous connaissons tous ce moment où l’on ouvre son application bancaire avec une petite appréhension, surtout au début de l’année. Pour de nombreux retraités, janvier est le mois des prélèvements réajustés, des cotisations qui évoluent et des dépenses d’hiver qui s’accumulent. L’annonce d’une pension moyenne en hausse de 3,2 % tombe donc dans une période sensible. Elle peut représenter quelques euros pour certains, plusieurs dizaines pour d’autres, selon la pension perçue et les régimes auxquels ils sont rattachés. Derrière la moyenne, il y a surtout des situations très différentes.
Sur une retraite mensuelle de 1 300 euros, une hausse de 3,2 % correspond théoriquement à environ 41,60 euros bruts supplémentaires par mois. Pour un ancien salarié qui touche 900 euros, le gain se rapproche plutôt de 28,80 euros. Ces montants ne paraissent pas spectaculaires, mais ils peuvent couvrir une partie de l’abonnement téléphonique, une ordonnance ou quelques courses de la semaine. Dans un foyer modeste, chaque ligne qui bouge sur le relevé compte. Le chiffre de 3,2 % doit donc être lu comme une moyenne, pas comme une promesse identique pour chacun.
Cette progression s’explique généralement par les mécanismes de revalorisation des retraites, souvent liés à l’évolution des prix, aux décisions des caisses ou aux règles propres aux pensions complémentaires. Une pension totale rassemble parfois plusieurs versements : retraite de base, complémentaire, pension de réversion, majorations éventuelles. Ils ne suivent pas forcément le même calendrier ni le même taux. La somme visible sur le compte peut aussi être modifiée par les prélèvements sociaux. Soyons honnêtes : personne ne fait vraiment cela tous les jours, comparer chaque détail de ses paiements avec les documents des caisses.
Ce qu’il faut vérifier avant de compter sur cette augmentation
Le premier réflexe consiste à regarder le montant net versé, puis à le comparer avec celui de décembre. Il ne faut pas s’arrêter au seul montant brut indiqué sur une notification, car c’est bien la somme arrivée sur le compte qui permet de payer les dépenses courantes. Gardez les relevés de pension et, si possible, notez les écarts dans un carnet ou sur votre téléphone. Cette méthode très simple aide à repérer une hausse attendue, mais aussi un prélèvement inhabituel. **Un contrôle de cinq minutes** peut éviter beaucoup de doutes.
Une erreur fréquente consiste à croire que toute augmentation annoncée sera visible dès le premier virement de janvier. Or les dates de paiement diffèrent selon les caisses, et certains ajustements apparaissent avec un décalage. Il arrive aussi qu’une évolution du taux de CSG, de la Casa ou de la cotisation d’assurance maladie réduise une partie du gain. Cela n’a rien d’anormal, même si la déception est compréhensible. Avant d’appeler dans l’inquiétude, vérifiez la date habituelle de versement et le libellé exact de l’opération sur votre relevé bancaire.
En cas d’écart important, contactez directement la caisse concernée avec votre dernier relevé de paiement sous les yeux. Une demande précise obtient souvent une réponse plus claire qu’un message vague, surtout lorsque plusieurs régimes interviennent dans le calcul de la retraite.
« Une revalorisation est utile quand elle est comprise : le retraité doit pouvoir savoir ce qui augmente, ce qui est prélevé et ce qui lui reste réellement. »
- Comparer le virement de janvier avec celui de décembre ;
- Vérifier le détail des prélèvements sociaux ;
- Consulter son espace personnel sur le site de sa caisse ;
- Demander une explication écrite si le montant semble incohérent.
Le vrai sujet reste le pouvoir d’achat des retraités
Une hausse moyenne de 3,2 % apporte une bouffée d’air, mais elle ne raconte pas toute l’histoire. Le panier de dépenses d’un retraité ne ressemble pas toujours à celui d’un ménage actif : santé, énergie, logement, alimentation et aide à domicile prennent parfois une place lourde dans le budget. Quand ces postes augmentent plus vite que la pension, le sentiment d’amélioration disparaît vite. C’est là que les chiffres nationaux rencontrent la réalité d’une cuisine, d’une facture ou d’un rendez-vous médical repoussé.
Cette revalorisation peut aussi être l’occasion de refaire un point sur les droits oubliés. Certaines personnes éligibles à l’allocation de solidarité aux personnes âgées, à une aide au logement, à une complémentaire santé ou à des aides locales ne les demandent pas, souvent par méconnaissance ou par pudeur. **Demander une information n’est pas mendier.** Les centres communaux d’action sociale, les caisses de retraite et les associations de proximité peuvent guider les démarches, parfois gratuitement et sans jargon administratif.
Il reste utile de regarder cette hausse avec lucidité, sans la minimiser ni lui prêter des effets qu’elle n’aura pas. Pour certains, elle servira à absorber une dépense imprévue ; pour d’autres, elle permettra un petit plaisir longtemps repoussé, un déjeuner avec les petits-enfants ou un trajet supplémentaire. La discussion mérite d’être partagée autour de soi, car les retraités parlent souvent peu de leur budget réel. Et pourtant, derrière un pourcentage, il y a toujours une vie quotidienne qui cherche son équilibre.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Hausse moyenne annoncée | La pension moyenne progresse de 3,2 % en janvier, avec des effets variables selon le montant de retraite et les régimes concernés. | Permet d’estimer rapidement ce que cette évolution peut représenter sur son propre versement mensuel. |
| Montant réellement perçu | Le net peut différer du brut en raison de la CSG, de la Casa, de la cotisation maladie ou d’un changement de taux. | Aide à comprendre pourquoi le virement bancaire ne correspond pas toujours au calcul théorique. |
| Réflexe utile | Comparer les relevés de décembre et janvier, puis contacter sa caisse en cas d’écart inexpliqué. | Évite de laisser passer une erreur et permet de mieux suivre ses droits au quotidien. |