- Laurence, 62 ans, perçoit 2 146 euros nets par mois de retraite après 32 ans chez Air France, montant issu de plusieurs régimes (régime général, Agirc-Arrco et CRPN des personnels navigants).
- La vérification précoce de son relevé de carrière à 58 ans lui a permis de découvrir et de faire valider une période d’emploi saisonnier oubliée, évitant ainsi une perte de droits.
- Bien que correcte, sa pension nécessite une gestion attentive du budget avec les charges fixes (loyer, énergie, mutuelle) et ne peut pas être transposée à tous les navigants, car elle dépend de la carrière, du salaire et des périodes à temps partiel.
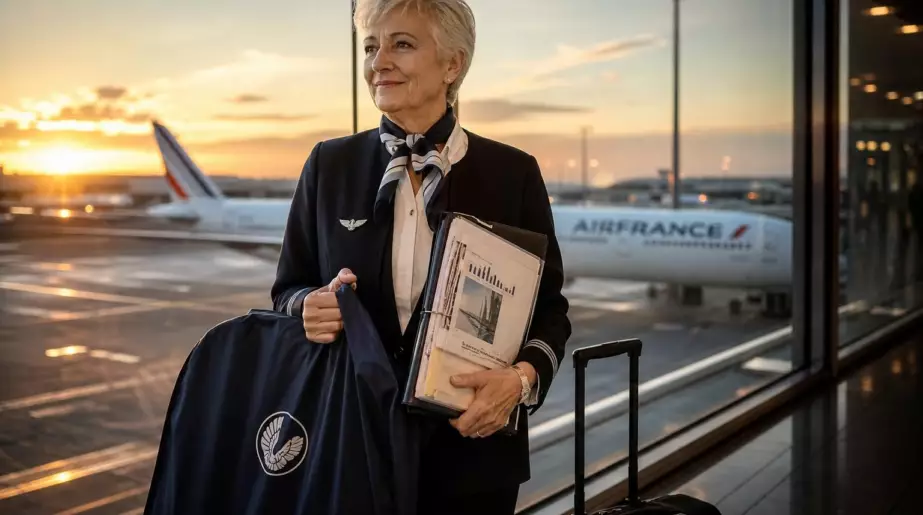
À Roissy, Laurence a rangé son uniforme dans une housse bleue, presque sans bruit. Après 32 ans à servir des cafés à 10 000 mètres d’altitude, à rassurer des passagers nerveux et à dormir dans des hôtels où les rideaux ne s’ouvrent jamais vraiment, cette ancienne hôtesse de l’air d’Air France vient de recevoir son premier relevé de retraite complet. Le chiffre l’a surprise, moins par son niveau que par tout ce qu’il raconte : les années de vol, les primes irrégulières, les escales, les congés maternité et ces périodes où elle pensait ne jamais lever le pied. Sa pension mensuelle nette s’élève à 2 146 euros, avant prélèvement à la source. Un montant précis, mais une histoire bien plus complexe.
Après 32 ans dans les airs, le chiffre qui attend Laurence au sol
Laurence a 62 ans et le même réflexe qu’autrefois : elle se réveille tôt, même quand aucun briefing ne l’attend. Pendant trois décennies, sa vie a été réglée par les horaires décalés, les annonces de porte d’embarquement et les changements de dernière minute. À la retraite, ce rythme s’efface d’un coup, remplacé par une question très concrète : combien va-t-elle toucher chaque mois ? Pour cette ancienne navigante commerciale, le total annoncé atteint 2 146 euros nets mensuels, une fois réunies ses différentes pensions. Ce montant ne tombe pas du ciel, malgré les apparences. Il résulte d’un long parcours, avec des cotisations versées dans plusieurs régimes et des règles qui restent parfois opaques, même pour des salariés très organisés.
Dans le détail de cette reconstitution fondée sur un profil de carrière comparable, Laurence perçoit environ 1 184 euros de retraite de base et complémentaire relevant du régime général et de l’Agirc-Arrco, auxquels s’ajoutent 1 026 euros bruts issus de la Caisse de retraite du personnel navigant professionnel de l’aéronautique civile, la CRPN. Après les prélèvements sociaux, le total se stabilise autour de 2 146 euros nets, hors impôt sur le revenu. Elle avait aussi travaillé quelques années dans une agence de voyages avant d’entrer chez Air France, ce qui a permis de valider des trimestres supplémentaires. Ce détail, discret sur une fiche de carrière, pèse lourd quand arrive le moment de demander son départ.
Une précision mérite d’être posée franchement : ce chiffre ne peut pas être transposé automatiquement à toutes les hôtesses de l’air d’Air France. La pension dépend de l’année de naissance, du salaire soumis à cotisation, des périodes à temps partiel, des enfants, de l’âge de départ et des droits acquis auprès de la CRPN. *Deux collègues ayant porté le même uniforme peuvent donc recevoir des pensions très éloignées.* Laurence a bénéficié d’une carrière relativement continue, un avantage rare dans un métier où la fatigue, les changements familiaux et les réorganisations peuvent bousculer les trajectoires. Sa retraite est correcte, mais elle ne ressemble pas à un jackpot.
Les relevés de retraite : le document que Laurence aurait voulu regarder plus tôt
Son conseil est simple : ouvrir son relevé de carrière bien avant les derniers mois de travail. Laurence l’avait consulté à 58 ans, presque par curiosité, et elle a découvert qu’une période d’emploi saisonnier de sa jeunesse n’apparaissait pas. Il a fallu retrouver de vieux bulletins de salaire, appeler une caisse, remplir un dossier et attendre plusieurs semaines. Sans cette vérification, elle aurait risqué de perdre des droits ou de repousser son départ. Pour les salariés ayant connu plusieurs employeurs, des congés parentaux ou une mobilité dans le transport aérien, cette démarche évite de mauvaises surprises. Soyons honnêtes : personne ne fait vraiment cela tous les jours, mais y consacrer une soirée peut changer beaucoup de choses.
Beaucoup de futurs retraités regardent uniquement le montant affiché en grand sur les simulateurs. C’est humain : un chiffre rassure, surtout après une vie de travail. Pourtant, la ligne à examiner est aussi celle de la date à laquelle le taux plein sera atteint, ainsi que les éventuelles décotes. Laurence avait accumulé assez de trimestres grâce à ses années précédant Air France et à ses droits familiaux, ce qui lui a évité une minoration liée au régime général. Elle a aussi comparé plusieurs dates de départ. Partir quelques mois plus tard aurait amélioré sa pension, mais elle ne voulait plus sacrifier son équilibre à une poignée d’euros. Le bon calcul reste celui qui tient dans la vraie vie.
Les professionnels conseillent souvent de préparer un dossier clair, surtout lorsque la carrière comporte des régimes particuliers comme celui des personnels navigants. Laurence a classé ses pièces dans une chemise, avec ses contrats, ses relevés annuels et les courriers de la CRPN. Cette méthode paraît banale, elle évite pourtant une grande partie du stress au moment de transmettre une demande officielle.
« J’ai passé ma vie à vérifier les documents des autres avant le décollage. Pour ma retraite, j’ai compris un peu tard qu’il fallait faire la même chose pour moi », raconte Laurence.
- Contrôler chaque année figurant sur le relevé de carrière ;
- Vérifier les trimestres validés, notamment après un congé maternité ou un temps partiel ;
- Demander une estimation auprès de chaque régime concerné ;
- Conserver les bulletins de salaire et les attestations d’employeur ;
- Comparer plusieurs dates de départ avant de déposer la demande.
Une pension de 2 146 euros qui ne raconte pas toute une vie
À la fin du mois, Laurence ne compte pas s’offrir une nouvelle vie de voyages lointains, même si l’idée la fait sourire. Elle prévoit de rester près de ses enfants, de garder un petit budget pour quelques escapades et de surveiller les dépenses fixes qui ont tant augmenté ces dernières années. Ses 2 146 euros nets lui permettent de vivre sans panique, à condition de rester attentive. Le loyer, l’énergie, la mutuelle et les courses prennent vite une place très concrète dans le budget. Une retraite confortable sur le papier peut sembler plus modeste une fois les prélèvements et les charges du quotidien passés. C’est là que les comparaisons entre pensions montrent leurs limites.
Son témoignage rappelle aussi une réalité souvent oubliée : la retraite n’est pas seulement une affaire de montant. Quitter un métier comme celui d’hôtesse de l’air, c’est abandonner une équipe, des habitudes et cette sensation particulière d’être toujours entre deux villes. Laurence dit qu’elle ne regrette pas d’avoir choisi cette voie, même si les départs à l’aube et les réveillons loin des siens ont eu un prix. Son cas, présenté ici comme une situation de carrière reconstituée et non comme un relevé officiel universel, invite surtout chacun à regarder ses propres droits sans attendre le dernier appel d’embarquement. Les chiffres comptent. La liberté de choisir son rythme compte aussi.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Montant mensuel annoncé | Dans cette situation de carrière reconstituée, Laurence reçoit 2 146 euros nets par mois avant impôt sur le revenu. Ce total rassemble les droits issus du régime général, de la complémentaire Agirc-Arrco et de la CRPN. | Comprendre qu’une pension peut provenir de plusieurs organismes et qu’il faut additionner les montants nets, pas seulement retenir une ligne isolée. |
| 32 années chez Air France | Une carrière longue dans l’aérien ne garantit pas une pension identique pour tous. Le salaire cotisé, les primes prises en compte, les périodes non travaillées et les droits familiaux modifient fortement le résultat. | Éviter les comparaisons trompeuses avec un collègue ou un proche qui a exercé le même métier, parfois dans la même entreprise. |
| Réflexe utile avant le départ | Laurence a vérifié son relevé plusieurs années avant son départ et a retrouvé une période oubliée. Une anomalie corrigée tôt laisse le temps de réunir les preuves et d’échanger avec les caisses. | Réduire le risque de retard de paiement, de trimestre manquant ou de pension calculée sur une carrière incomplète. |