- Les fraudeurs installent des dispositifs discrets sur les distributeurs automatiques pour capturer le numéro de carte et le code confidentiel : des lecteurs surnuméraires, des membranes sur le clavier ou des caméras cachées.
- Observer la fente, le pavé numérique, les traces de colle et les anomalies visuelles avant toute opération suffit souvent à détecter une tentative de fraude.
- En cas de doute après un retrait, surveiller immédiatement son application bancaire, signaler rapidement toute opération frauduleuse à sa banque et bloquer temporairement sa carte permet d’éviter les dégâts.
Concrètement en France
- En France, le skimming vise surtout la piste magnétique, alors que la puce et le code restent la norme des paiements, ce qui limite mais n’élimine pas le risque.
- En cas de débit frauduleux non autorisé, la réglementation bancaire européenne prévoit un principe de remboursement par la banque, sauf négligence grave du client, d’où l’importance de masquer son code.
- Le réflexe utile reste de faire opposition au plus vite auprès de sa banque ou du service interbancaire d’opposition, puis de déposer plainte.
- Si un automate paraît trafiqué, mieux vaut renoncer au retrait et signaler l’appareil à l’agence concernée plutôt que de tenter de démonter quoi que ce soit.
Les repères
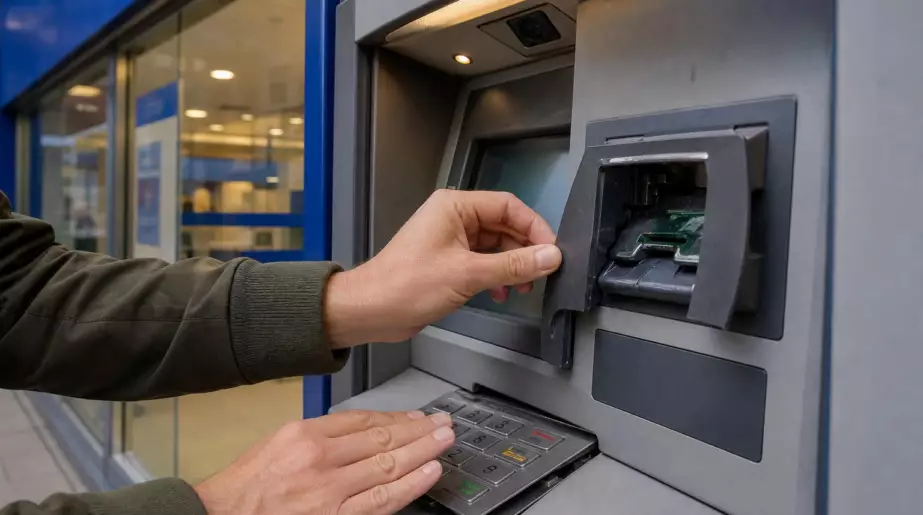
- Vérifier que la fente de lecture est bien intégrée, sans dépasser ni bouger, pour détecter les dispositifs de fraude ajoutés par les escrocs
- Examiner le pavé numérique pour s’assurer qu’il n’est pas recouvert d’une membrane enregistrant les touches ou que les chiffres sont bien alignés
- Couvrir le clavier avec l’autre main en composant son code pour prévenir les caméras dissimulées qui captent les codes confidentiels
- Privilégier les automates situés à l’intérieur d’une agence bancaire, mieux surveillés, plutôt que ceux en zone isolée ou peu éclairée
- Ne jamais confier sa carte à un inconnu en cas de dysfonctionnement et contacter directement son établissement bancaire
Retirer des espèces reste une habitude pour de nombreux Français. Pourtant, quelques anomalies visibles sur un automate peuvent signaler une tentative de fraude.
Un appareil installé dans une agence ou sur un trottoir inspire souvent confiance. C’est précisément sur ce réflexe que comptent certains escrocs. Ils ajoutent parfois des éléments presque invisibles sur la zone de lecture ou sur le pavé numérique afin de récupérer des données sensibles. Une vérification rapide, faite avant toute opération, peut éviter bien des ennuis.
Le détail qui doit alerter sur la fente
Le premier point à observer se trouve là où l’on introduit le moyen de paiement. Cette fente doit paraître parfaitement intégrée à l’appareil. Elle ne doit ni dépasser, ni bouger, ni présenter une couleur ou une finition différente du reste du boîtier.
Les fraudeurs peuvent placer une pièce supplémentaire sur le lecteur. Ce montage sert à capter les informations enregistrées sur la carte. Vu de loin, l’ensemble ressemble à l’équipement d’origine. En s’approchant, on peut repérer un contour inhabituel, un élément trop épais ou une pièce qui semble simplement collée.
Une fente qui bouge, qui dépasse ou dont les bords semblent mal ajustés doit conduire à renoncer immédiatement au retrait.
Sans forcer, il est possible de toucher délicatement le contour du lecteur. L’objectif n’est pas de démonter l’appareil, mais de vérifier qu’aucun cache ajouté ne paraît instable. Une résistance anormale, un morceau de plastique mal fixé ou une trace de colle constituent des signaux à prendre au sérieux.
Le pavé numérique peut aussi cacher un dispositif
La récupération des données ne suffit pas toujours aux escrocs. Pour utiliser une copie de carte, ils cherchent aussi à obtenir le code confidentiel. Le pavé numérique peut alors être recouvert d’une fine membrane capable d’enregistrer les touches pressées.
Avant de commencer, regardez si les chiffres sont bien alignés, si les touches répondent normalement et si aucune partie du clavier ne semble plus épaisse que le reste. Un pavé qui paraît souple, trop brillant ou mal fixé mérite la prudence.
Une petite caméra peut également être dissimulée près de l’écran, au-dessus du clavier ou dans un élément décoratif ajouté sur l’appareil. Elle vise les mains des clients. Le réflexe reste le même dans tous les cas : couvrir le clavier avec l’autre main lorsque l’on compose son code.
Les anomalies visibles à repérer
- Une fente de lecture qui dépasse ou semble ajoutée après coup.
- Des traces de colle, de ruban adhésif ou de plastique rayé autour du lecteur.
- Un pavé numérique plus épais, souple ou mal aligné.
- Une petite ouverture inhabituelle orientée vers le clavier.
- Des éléments de façade qui ne présentent pas la même couleur ou la même texture.
- Un écran, une zone de commande ou un cache qui paraît instable.
Privilégier les appareils situés dans une agence
Les automates installés à l’intérieur d’une agence bancaire offrent souvent un environnement plus surveillé. Les fraudeurs y disposent de moins de temps pour poser un équipement clandestin et revenir le récupérer. Cela ne supprime pas tout risque, mais limite les occasions.
À l’inverse, un appareil très isolé, peu éclairé ou placé dans une zone de passage réduite demande une attention renforcée. Une personne qui reste anormalement proche, propose son aide avec insistance ou observe les manipulations doit aussi mettre la puce à l’oreille.
Il ne faut jamais confier son moyen de paiement à un inconnu, même si celui-ci prétend connaître une panne ou proposer de l’aide. Lorsqu’un appareil retient la carte, la tentation est grande d’accepter l’intervention d’un passant. C’est une situation régulièrement exploitée par les voleurs.
En cas de dysfonctionnement, restez près de l’automate, appelez votre établissement et ne laissez personne manipuler votre carte à votre place.
Les bons réflexes dès le moindre doute
Si l’appareil présente une anomalie, la décision la plus sûre consiste à ne rien insérer. Notez son emplacement précis, avertissez l’agence si elle est ouverte et contactez le service client de votre banque. Un signalement rapide peut empêcher d’autres clients de tomber dans le piège.
Si vous avez déjà effectué une opération et que le doute apparaît ensuite, surveillez sans attendre les mouvements affichés sur votre application bancaire ou vos relevés. Un petit paiement inconnu, un retrait non reconnu ou une tentative de transaction refusée peuvent révéler une utilisation frauduleuse.
Pourquoi agir vite après une fraude
Les données dérobées peuvent servir rapidement. Les fraudeurs tentent parfois des achats de faible montant pour vérifier que la carte fonctionne, puis multiplient les opérations. Les alertes de paiement activées sur le téléphone permettent de repérer plus tôt une transaction suspecte.
Le Code monétaire et financier prévoit que l’établissement bancaire rembourse en principe les opérations non autorisées signalées par le client. La banque peut refuser ce remboursement si elle établit une négligence grave. Garder son code secret, ne jamais le noter avec sa carte et signaler vite une anomalie restent donc des précautions utiles.
Comprendre la copie clandestine de données
Cette fraude repose sur deux informations : les données contenues sur le support de paiement et le code confidentiel. Un faux lecteur récupère les premières, tandis qu’un faux clavier ou une caméra vise le second. Les criminels peuvent ensuite fabriquer un support de copie ou tenter des paiements à distance selon les informations obtenues.
Le paiement sans contact sur téléphone réduit le recours aux retraits d’espèces, mais ne fait pas disparaître le besoin de vigilance. Lorsqu’un retrait devient nécessaire, quelques secondes d’observation suffisent souvent à constater qu’un appareil ne ressemble pas tout à fait à ce qu’il devrait être.