
- La téléassistance classique coûte entre 20 et 35 euros par mois en France, mais le crédit d’impôt en récupère 50 % et l’APA peut la financer partiellement ou totalement selon les revenus.
- Avant de signer un contrat, il faut vérifier l’éligibilité auprès du département, de la caisse de retraite, du CCAS et demander si le prestataire pratique l’avance immédiate du crédit d’impôt.
- Comparer les services à garanties équivalentes plutôt que seul le tarif mensuel permet d’éviter les frais cachés et de trouver une protection vraiment adaptée au besoin du senior.
Concrètement en France
- La téléassistance relève des services à la personne : facturée par un organisme déclaré, elle ouvre droit à l’avantage fiscal prévu pour ces services, dans les plafonds fixés par la réglementation.
- L’APA est instruite par le conseil départemental, ce qui signifie que les modalités et les aides complémentaires peuvent varier d’un département à l’autre.
- Le centre communal d’action sociale de la commune et la caisse de retraite sont les premiers interlocuteurs à contacter pour savoir si une participation locale existe.
- Il n’est pas nécessaire d’attendre un accident pour demander une évaluation à domicile, la démarche peut être engagée dès que l’autonomie diminue.
Les repères
- La téléassistance pour seniors fonctionne via un médaillon ou bracelet permettant d’alerter une centrale d’écoute en cas de besoin, coûtant généralement entre 20 et 35 euros par mois
- Le crédit d’impôt lié aux services à la personne peut réduire de moitié la facture annuelle (250 à 400 euros devenant symboliques), à condition que le prestataire soit déclaré et éligible
- L’Allocation personnalisée d’autonomie (APA), versée par le département aux personnes de 60 ans et plus en perte d’autonomie, peut financer partiellement ou totalement la téléassistance intégrée au plan d’aide
- Les caisses de retraite, mutuelles, centres communaux d’action sociale et certains départements proposent des participations ponctuelles ou tarifs négociés pour réduire le coût
- Avant de s’engager, il faut vérifier l’éligibilité au crédit d’impôt, l’APA, les aides de la caisse de retraite et de la commune pour optimiser le financement
Le téléphone de Madeleine sonne chaque matin vers 9 heures. Sa fille, qui vit à quarante minutes de route, fait semblant de ne pas s’inquiéter, mais elle garde en mémoire cette chute dans la cuisine, un dimanche, sans gravité… cette fois-là. Depuis qu’un petit médaillon de téléassistance a trouvé sa place autour de son cou, Madeleine dit qu’elle « ne s’en sert jamais ». Et c’est presque vrai. Pourtant, savoir qu’une voix peut répondre à toute heure change l’ambiance d’une maison, surtout quand les journées deviennent longues. Reste une question très concrète : combien cela coûte ? Entre le crédit d’impôt, l’APA et certaines aides locales, la facture peut fondre au point de devenir symbolique. Les détails font toute la différence.
La téléassistance, un petit boîtier qui peut peser lourd… ou presque rien
Nous connaissons tous ce moment où un proche âgé ne répond pas immédiatement au téléphone, et où l’imagination s’emballe bien plus vite que la sonnerie. La téléassistance repose sur un principe simple : un médaillon, un bracelet ou un détecteur de chute permet d’alerter une centrale d’écoute, capable de joindre les proches ou les secours selon la situation. Ce n’est pas un gadget, même si l’appareil tient parfois dans la paume d’une main.
En France, l’abonnement classique coûte souvent entre 20 et 35 euros par mois, auxquels peuvent s’ajouter des frais d’installation ou de matériel. Pour une retraitée qui surveille chaque prélèvement, cela représente une dépense réelle, autour de 250 à 400 euros sur l’année. Mais avec le crédit d’impôt lié aux services à la personne, la moitié de cette somme peut être récupérée, ou déduite rapidement grâce à l’avance immédiate quand le prestataire la propose.
Le mécanisme paraît administratif, il est en réalité assez terre-à-terre : si le service est éligible et facturé par un organisme déclaré, 50 % des dépenses ouvrent droit à un avantage fiscal, dans les plafonds prévus. Une formule à 30 euros mensuels revient alors, en pratique, à 15 euros par mois après avantage fiscal. *Le prix affiché n’est donc pas toujours le prix réellement payé.* Pour les foyers non imposables, le crédit d’impôt peut aussi être remboursé, sous réserve de remplir les conditions.
APA, mairie, caisse de retraite : les guichets qui peuvent alléger la note
La première démarche consiste à regarder du côté de l’Allocation personnalisée d’autonomie, l’APA, versée par le département aux personnes de 60 ans et plus en perte d’autonomie, classées de GIR 1 à 4. Lorsque le maintien à domicile est au cœur du plan d’aide, la téléassistance peut y être intégrée. Son coût est alors pris en charge totalement ou partiellement, selon les revenus et le niveau de dépendance.
Une erreur fréquente consiste à penser qu’il faut attendre une chute grave ou une hospitalisation pour demander de l’aide. C’est faux, et c’est dommage : une évaluation à domicile peut être sollicitée dès que les gestes du quotidien deviennent plus fatigants, ou qu’un proche s’inquiète. Soyons honnêtes : personne ne fait vraiment cela tous les jours, prendre rendez-vous, comparer les dossiers, relancer un service. Pourtant, quelques appels peuvent éviter des mois de dépenses inutiles.
Les caisses de retraite, les centres communaux d’action sociale, certaines mutuelles et parfois les départements proposent aussi des participations ponctuelles ou des tarifs négociés.
« La bonne question n’est pas seulement “combien coûte l’abonnement ?”, mais “qui peut en financer une partie ?” », rappelle souvent un conseiller en autonomie.
Avant de signer, une courte vérification peut changer la facture :
- demander si le prestataire ouvre droit au crédit d’impôt ;
- vérifier l’éligibilité à l’APA auprès du département ;
- appeler la caisse de retraite principale ;
- consulter le CCAS de la commune ;
- réclamer un devis mentionnant les frais d’installation.
Réduire le coût sans choisir une protection au rabais
Le bon réflexe est de comparer les services à garanties équivalentes, et pas seulement la ligne « abonnement mensuel ». Certains contrats incluent la mise en service, la maintenance et l’appel aux proches ; d’autres facturent chaque intervention ou imposent une durée d’engagement. Un détecteur de chute automatique peut coûter davantage, mais il apporte une sécurité utile à une personne fragile qui ne pourrait pas toujours presser son bouton.
Il faut aussi demander clairement si l’organisme pratique l’avance immédiate du crédit d’impôt. Cette option évite d’attendre la déclaration fiscale suivante : la réduction de 50 % apparaît directement sur les prélèvements, dans la limite des règles en vigueur. Pour une famille qui avance déjà les frais de courses, d’aide à domicile ou de transport, ce décalage de trésorerie n’est pas un détail.
Une téléassistance vraiment adaptée doit suivre la vie de la personne, pas l’inverse. Une dame encore très autonome n’aura pas forcément besoin du même équipement qu’un veuf sujet aux malaises ou qu’une personne vivant dans une maison à étage. Le contrat le moins cher n’est pas toujours le plus économique s’il laisse des frais cachés ou une zone du logement mal couverte. Mieux vaut poser des questions un peu embarrassantes maintenant que regretter une installation bâclée après un incident.
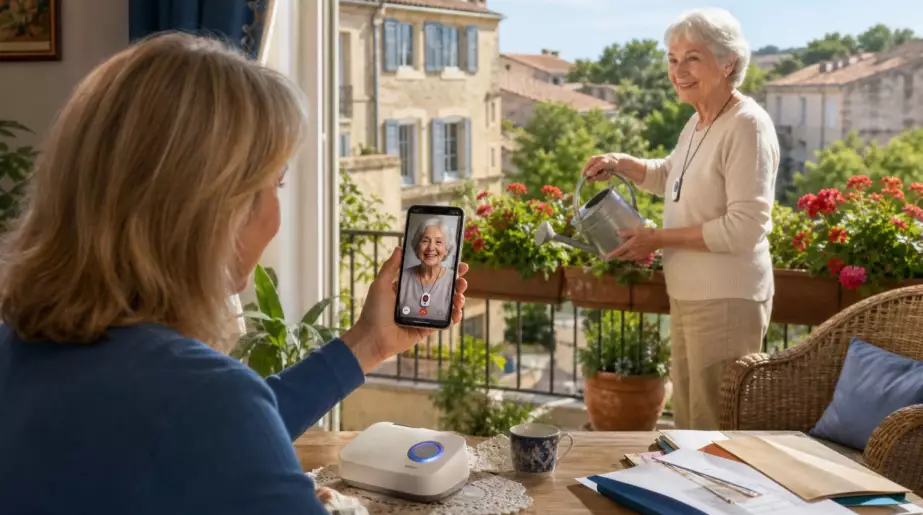
La téléassistance parle rarement de peur frontalement. Elle parle plutôt de liberté : continuer à arroser ses plantes sur le balcon, descendre chercher le pain, prendre une douche sans qu’un enfant appelle trois fois dans la journée. Les aides publiques et fiscales ne suppriment pas toutes les inquiétudes, mais elles rendent ce filet de sécurité plus accessible, y compris pour des budgets serrés. Dans bien des foyers, le vrai soulagement n’est pas technologique : il vient de cette phrase toute simple, « si tu as besoin, tu appuies ». Reste à faire circuler l’information autour de soi, car nombre de seniors renoncent encore à ce service en imaginant un prix bien plus élevé que celui qu’ils paieraient réellement.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Crédit d’impôt | 50 % des dépenses éligibles de téléassistance peuvent être pris en compte, selon les plafonds applicables. | Un abonnement de 30 euros peut revenir à environ 15 euros par mois. |
| APA à domicile | La téléassistance peut être intégrée au plan d’aide des personnes classées GIR 1 à 4. | La part restant à payer peut devenir très faible selon les ressources. |
| Aides locales | CCAS, caisses de retraite et mutuelles proposent parfois des financements ou tarifs préférentiels. | Comparer plusieurs interlocuteurs évite de passer à côté d’un soutien concret. |
