- Après 43 ans de travail dans l’aéronautique, un retraité du Gard découvre que sa pension de 2 232 euros nets ne lui offre pas la liberté attendue, avec 1 330 euros absorbés par les dépenses fixes.
- Il lui reste moins de 300 euros mensuels après charges obligatoires, ce qui rend chaque dépense imprévue critique et force à renoncer aux vacances et loisirs.
- Les économistes expliquent que les dépenses pré-engagées comme le logement, les assurances et les crédits réduisent mécaniquement le reste à vivre, situation qui frappe de nombreux retraités malgré une pension supérieure à la moyenne.
Concrètement en France
- Une pension nette de ce niveau se situe au-dessus de la pension moyenne française, mais ce montant brut de comparaison ne dit rien des charges fixes réellement supportées.
- Le reste à vivre dépend fortement du fait d’avoir ou non un crédit immobilier en cours, un logement à entretenir et des trajets contraints, notamment en zone rurale peu desservie par les transports.
- Partir avant l’âge légal suppose de remplir des conditions précises de carrière longue, et une liquidation anticipée peut réduire durablement le montant de la pension.
- Les retraités restent soumis à des prélèvements sociaux et à l’impôt selon leurs revenus, ce qui explique que les débats sur leur contribution concernent aussi des pensions considérées comme intermédiaires.
Les repères
- Un ancien salarié de l’aéronautique du Gard, parti à la retraite en juillet 2024 après 43 ans de travail, dispose de 2 232 euros nets mensuels
- Ses dépenses fixes (assurances, logement, services) absorbent environ 1 330 euros par mois, ne lui laissant moins de 300 euros pour les imprévus et le quotidien
- Il finance régulièrement des trajets vers la Bourgogne pour accompagner sa mère âgée de 95 ans, ce qui grève davantage son budget déjà serré
- Malgré une pension supérieure à la moyenne statistique, il ne peut plus se permettre les vacances et doit anticiper les dépenses futures (voiture, logement, santé)
- juillet 2024 : Départ à la retraite anticipée à 60 ans après 43 ans de travail dans l’aéronautique
Dans le Gard, un ancien salarié de l’aéronautique raconte comment sa retraite anticipée a transformé son quotidien en exercice budgétaire permanent.
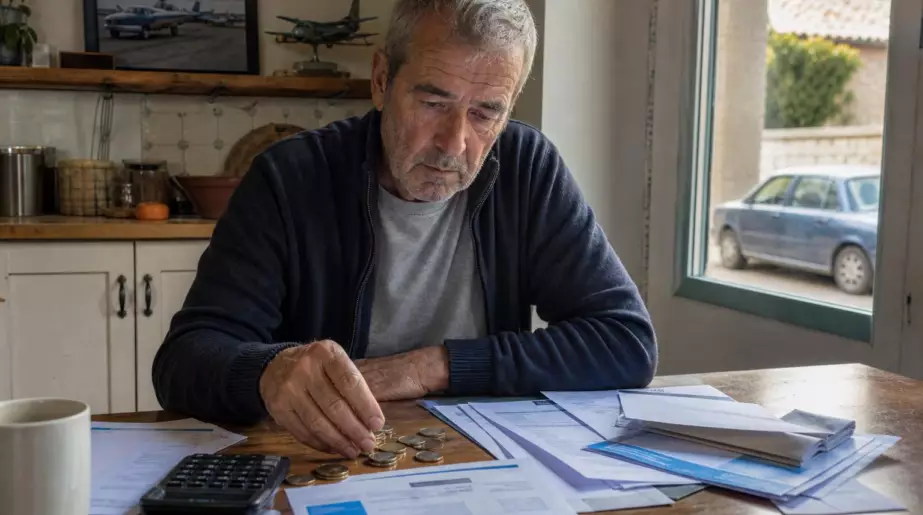
Il imaginait davantage de temps libre, quelques voyages et des repas au restaurant. Depuis son départ à la retraite en juillet 2024, cet habitant du Gard surveille surtout les prélèvements qui tombent sur son compte. Avec 2 232 euros nets par mois, il ne se considère pas riche. Il dit surtout ne plus avoir de marge.
Une retraite prise après des années de fatigue
L’homme a travaillé pendant 43 ans dans l’aéronautique. Il a commencé comme technicien, avant d’occuper des fonctions d’encadrement liées au suivi technique d’une flotte d’avions. Son parcours a été rythmé par les horaires décalés, les nuits, les week-ends, les jours fériés et une forte pression professionnelle.
À 60 ans, il se sentait épuisé. Il a donc choisi de partir avant l’âge auquel il aurait pu poursuivre son activité. Ce choix devait lui permettre de préserver sa santé et de profiter d’un rythme plus calme. La réalité financière l’a rattrapé plus vite qu’il ne l’avait prévu.
Avec 2 232 euros nets de retraite, ses dépenses fixes absorbent déjà près de 1 330 euros chaque mois.
Cette somme comprend l’assurance santé, les contrats d’assurance pour le logement et la voiture, la taxe foncière, l’électricité, l’eau, le téléphone, les frais bancaires ainsi que les mensualités restantes de son prêt immobilier. Ces dépenses reviennent chaque mois, sans laisser de possibilité de les repousser.
Moins de 300 euros pour vivre et faire face aux imprévus
Après les prélèvements habituels, il doit encore payer les courses, le carburant et les déplacements. Une partie de son budget part dans les trajets vers la Bourgogne, où vit sa mère âgée de 95 ans. Il partage son accompagnement avec son frère, ce qui implique des déplacements réguliers et des frais difficiles à réduire.
Une fois toutes ces dépenses réglées, il lui reste fréquemment moins de 300 euros. Cette somme doit couvrir les petits achats du quotidien, un vêtement à remplacer, une facture imprévue ou une réparation. Dans ces conditions, une panne de voiture ou un appareil ménager défectueux peut déséquilibrer tout le mois.
- Les assurances augmentent parfois de quelques euros, mais ces hausses s’accumulent.
- Le carburant reste indispensable pour les visites familiales et les démarches.
- Le crédit immobilier pèse encore sur un budget censé être plus stable.
- Les dépenses de santé peuvent progresser avec l’âge.
- Le remplacement futur de la voiture devient une source d’inquiétude.
Cette année, il a renoncé aux vacances. Il préfère garder ce qu’il peut pour les dépenses qui ne manqueront pas d’arriver. Il pense à l’achat d’un véhicule, aux travaux éventuels dans son logement et à l’aide dont sa mère pourrait avoir besoin. Il décrit une retraite où chaque dépense est calculée avant d’être engagée.
Le sentiment d’avoir travaillé sans pouvoir souffler
Son amertume tient aussi à son parcours. Il estime avoir beaucoup donné à son métier et avoir cotisé durant toute sa vie active. Les débats sur une contribution accrue des retraités disposant de pensions relativement élevées le touchent directement.
Sur le papier, 2 232 euros nets dépassent la pension moyenne. Dans la vie courante, ce montant ne raconte pas tout. Le niveau de vie dépend du logement, des crédits en cours, de l’état de santé, de la situation familiale et du lieu d’habitation. Un retraité propriétaire sans emprunt n’a pas les mêmes charges qu’une personne qui rembourse encore son bien ou paie un loyer.
Une pension correcte peut devenir insuffisante lorsque les dépenses contraintes prennent une place trop grande dans le budget.
Les retraités ne sont pas tous exposés de la même façon
Les statistiques publiques montrent que les personnes âgées sont, en moyenne, moins souvent concernées par la pauvreté monétaire que d’autres catégories de la population. Cette donnée doit être regardée avec prudence. Elle ne signifie pas que tous les retraités vivent confortablement.
Les personnes de plus de 75 ans affichent un niveau de vie médian inférieur à celui de l’ensemble de la population. À cet âge, les frais liés à la dépendance, à la santé ou à l’adaptation du logement peuvent prendre une ampleur considérable. Une aide à domicile, un établissement spécialisé ou des travaux pour sécuriser une salle de bains peuvent représenter plusieurs centaines d’euros mensuels.
Fin 2022, la pension nette mensuelle moyenne en France s’élevait à 1 512 euros selon les données de la direction de la recherche, des études, de l’évaluation et des statistiques. Derrière cette moyenne se cachent des écarts très larges entre les carrières complètes, les emplois à temps partiel, les périodes de chômage ou les interruptions pour élever des enfants.
Pourquoi les charges fixes fragilisent autant les budgets
Les économistes parlent de « dépenses pré-engagées » pour désigner les factures difficiles à réduire à court terme. Elles regroupent notamment le logement, les assurances, les abonnements, l’énergie, les impôts locaux et certains remboursements de crédit. Quand leur poids augmente, le reste à vivre se contracte mécaniquement.
| Élément du budget | Effet sur un retraité |
|---|---|
| Crédit immobilier | Réduit durablement l’argent disponible chaque mois |
| Hausse des assurances | Ajoute des prélèvements réguliers difficiles à éviter |
| Déplacements familiaux | Augmente les frais de carburant et d’entretien automobile |
| Soins et aide à un proche | Peuvent créer des dépenses soudaines ou répétées |
Pour limiter les risques, certains retraités établissent un budget annuel et non seulement mensuel. Ils prévoient une ligne spécifique pour les réparations automobiles, l’électroménager, les impôts ou les frais médicaux. Cette méthode ne crée pas de revenus supplémentaires, mais elle rend visibles les dépenses qui n’arrivent qu’une ou deux fois par an.
Dans le Gard, cet ancien professionnel de l’aéronautique garde surtout l’impression que sa retraite ne lui apporte pas la liberté attendue. Il ne parle plus de projets lointains. Il regarde la prochaine facture, l’état de sa voiture et le montant disponible à la fin du mois.